Kodėl Lietuvos bankai nemyli Lietuvos investuotojų?
Taip taip – atrodo tiesiog noriu pyktis su Lietuvos bankais. Dar vienas įrašas apie juos.
Bet taip jau yra su tomis temomis – imi kokias pensijų pakopas, geriausią brokerį, geriausią ETF’ą ir įlindus gilyn į urvą atrandi dar įdomių dalykų. Taip atsitiko ir su Lietuvos bankais.
Norėjau pažiūrėti kiek čia tas visur minimas Robur’as atsilieka nuo VWCE ETF’o, tuomet bežiūrint pasirodė įdomu – o kokios gi investavimo sąlygos kituose Lietuvos bankuose ir kur geriausia?
O tada susimąsčiau – pala pala, 15 Eur už ETF’o įsigijimą čia normalu ir paaiškinama, ar mus tiek apmokestina, nes mes durniai tiek mokame?
Kaži kaip kitose šalyse?
Ir aš suprantu, kad britai ar vokiečiai už ETF’o įsigijimą nusipelno mokėti mažiau – gali prisidengti masto ekonomika, didele konkurencija ir taip toliau.
Bet nelindau taip toli, tiesiog vienu AI promptu žvilgtelėjau kokias investavimo sąlygas turi braliukai latviai ar vos milijoną gyventojų sukrapštantys estai. Ir net pamaniau palyginsiu obuolius su obuoliais: investavimo sąlygas to paties pavadinimo bankuose – Swedbank ir SEB, tik skirtingose Baltijos šalyse.
Tai įrašo pavadinimas jau šiek tiek išspoilina kur visa tai eina, bet…
Prieš skaitant pagalvokite – koks skirtumas tarp identiškų paslaugų tame pačiame banke būtų pateisinamas pavažiavus vos 300km tarp Baltijos sostinių?
Ar būtų padoru, jei už tą patį veiksmą to paties pavadinimo banke lietuvis mokėtų +30% daugiau nei latvis? +50% daugiau? Gal norit dvigubai daugiau?
Nes matot, jeigu skirtumas būtų kokie 30%, tai dar mat jį šunys… nurašom ant skirtingos konkurencinės aplinkos ir tiek.
Bet ar labai normalu, kai už tą patį veiksmą tame pačiame banke lietuvis moka 1.5 karto daugiau nei latvis ir 3 kartus daugiau nei estas?
Čia jau nepasislėpsi nei po masto ekonomika, nei po “patiriamos didelės vidinės išlaidos”.
Nes nu pripažinkime bent sau – 15 Eur už ETF įsigijimą nėra normalu. Po praėjusiais įrašais man net kažkas rašė, kad „na nenorėkime, kad bankai sukonkuruotų su specializuotais brokeriais„. Tai aš galvojau gal ko nesuprantu apie banko patiriamas išlaidas, trečiųjų šalių mokesčius ir taip toliau, bet pakapsčius giliau, ne – nėra jokių tam pateisinamą ekonominių priežasčių. Tiesiog gobšumas.
Tiek kainuoja, nes bankas tokią kainą įsirašė. Ir viskas. O mes naivuoliai turbūt ir mokame, tai kam kažką keisti?
Su šia tema įgėlė man kažkoks Malinauskas ir prisėdęs net labai kultūringus laiškus bankams parašiau su šiuo klausimu. SEB’as atsakė, Swedbank’as aktyviai praignoravo (atsakė į laišką, bet neatsakė į klausimus).
Man asmeniškai čia pikta, bet mes prie tokių nesąmonių tiesiog įpratome. Niekas ir neinvestuoja per tuos Lietuvos bankus, sakysite jūs, tai koks gi skirtumas tos kainos?
Tai paralelė čia man panaši su mobiliais duomenimis užsienyje – gal jau pamiršot? Aš puikiai pamenu, kai prieš 15 metų keliaujant dar net neįsėdus į lėktuvą išsijungi mobilius duomenis dėl viso pikto, nes 1GB Ispanijoje kainavo kokius 70 Eur ir būdavo spaudoje pilna siaubo istorijų kaip keliautojas pamiršo išsijungti duomenis ir po to gavo 900 Eur kokios Bitės sąskaitą, nes vaikas naršyklę atsidarė ir užsikrovė DELFIs.
Tada mobilūs duomenys buvo brangu, tai niekas ir nesinaudojo. Dabar brangu investuoti, tai gal niekas dėl to ir neinvestuoja?
Žinoma, visur yra gudresnių. Aš pats jau ir prieš 15 metų pirkdavau vietines užbrangintas SIM korteles turistams ir toliau naudojausi duomenimis kelionėje.
Lygiai kaip dabar pinigus pervedinėju į Airijos, Estijos, Vokietijos ar kokio Kipro bendrovę, nes 15 Eur už ETF įsigijimą, visi suprantame, yra apiplėšimas.
Bet šitas status quo nebūtinai turi laikytis amžinai. Roaming’ą sutvarkė ES reguliavimas, gal sutvarkys ir bankus. Bet kol tvarko – galima pradėti kažko reikalauti, nes kažkokiu būdu tiek SEB, tiek Swedbank estams sugeba pasiūlyti gana konkurencingą kainodarą ir turbūt į minusą dėl to nevaro.
Tai kuo mes lietuviai prastesni? Tik tuo, kad visiškai neinvestuojame, tai bankai ir nesistengia?
Šiaip šis įrašas manęs pačio net nelabai liečia. Aš turiu Interactive Brokers, Lightyear, Trading212 paskyras – man viskas gerai. Neabejoju, turite ir jūs, šešiNuliai skaitytojai ir jums tie bankų pasiūlymai nėra aktualu.
Bet mes kaip tauta – lietuviai – visai nemokame nei taupyti, nei investuoti, o šio blog’o side quest’as be pasiekto milijono, yra pakeliui gerinti lietuvių finansinį raštingumą.
Nemanau, kad čia atradau kažką skandalingo. Skirtingos rinkos, skirtingos kainodaros, sakys paklausti bankų PR’ščikai, bet tie skirtumai yra tiesiog nepadorūs. Leiskite viską išdėstyti nuosekliai.
ETF pirkimo kaina Swedbank ir SEB skirtingose Baltijos šalyse
Kad nebūtų jokių obuolių su apelsinais, imu labai konkretų pavyzdį: noriu nusipirkti Vanguard FTSE All-World UCITS ETF (liaudyje žinomą kaip VWCE) Vokietijos Xetra biržoje.
Esu privatus klientas, pavedimą pateikiu internetu. Valiutos keitimo nėra, nes perkame eurais.
Štai kiek kainuoja ETF sandoris:
| Bankas | 🇱🇹 Lietuva | 🇱🇻 Latvija | 🇪🇪 Estija |
|---|---|---|---|
| Swedbank | 0,25%, min. €11 | 0,25%, min. €7 | 0,14%, min. €3,90 |
| SEB | 0,25%, min. €15 | 0,25%, min. €10 | 0,14%, min. €5 |
Tai yra oficialiuose bankų kainynuose skelbiami standartiniai internetinės prekybos tarifai.
Pasirodo, Xetra birža kažkaip kerta Lietuvos sieną ir pabrangsta. Šengenas jai, matyt, negalioja.
Jeigu kas mėnesį investuoji po €500, tas minimumas reiškia:
| 🇱🇹 Lietuva | 🇱🇻 Latvija | 🇪🇪 Estija | |
|---|---|---|---|
| Swedbank | €11 / 2,2% | €7 / 1,4% | €3,90 / 0,78% |
| SEB | €15 / 3,0% | €10 / 2,0% | €5 /1,0 % |
Trijų procentų vienkartinis mokestis kiekvieną kartą investuojant €500 yra kosmosas.
Akcijų rinkoje mes prakaituojame rinkdamiesi ETF, kurio metinis mokestis yra 0.14 % vietoje 0.20 %, o čia bankui prieš pinigams apskritai pasiekiant rinką palieki 3%.
Ir tai nėra kažkoks egzotiškas mažas pavedimas po €20. Kalbame apie gana normalius €500.
Ir čia sunku viską paaiškinti kažkokiomis mistinėmis biržos ar skirtingomis bankų sąnaudomis: Estijoje perkamas tas pats ETF, toje pačioje biržoje, ta pačia valiuta, per tą pačią bankų grupę.
Aš visiškai suprantu, kad skirtingi bankų padaliniai gali turėti skirtingas strategijas, kaip ir skirtingą konkurencinę aplinką.
Bet kai estas SEB’e perka ETF’ą už €5, o lietuvis tam pačiam SEB’e už €15, man kaip klientui natūraliai kyla labai paprastas klausimas: kuo mes šitaip nusikaltome??
ETF saugojimo mokesčiai
Čia mano mėgstamiausia senosios bankininkystės relikvija. Galvojate įsigijote ETF’ą ir viskas, skausmai baigėsi? Neee, yra dar toks vertybinių popierių saugojimo mokestis.
Ir jis vėl labiausiai skriaudžia lietuvius. Pvz. Swedbank atveju:
| 🇱🇹 Lietuva | 🇱🇻 Latvija | 🇪🇪 Estija | |
|---|---|---|---|
| Nemokamo saugojimo riba | iki €30 000 | iki €100 000 | iki €100 000 |
| Virš ribos | 0,008%/mėn. | 0,008%/mėn. nuo dalies virš €100k | 0,008%/mėn. nuo dalies virš €100k |
| Maksimalus mokestis | – | – | €8/mėn. |
Tai jau pradėkime nuo to, kad Lietuvos Swedbank’e nemokamo saugojimo riba baigiasi ties €30k, o Latvijoje ir Estijoje – ties €100k.
Estijoje dar egzistuoja ir €8 per mėnesį maksimalus mokestis. 8 x 12 = 96 Eur/metus maksimaliai, nepaisant portfelio dydžio, kai Lietuvoje tas mokestis kyla iki begalybės.
SEB vaizdas irgi ne ką geresnis:
| 🇱🇹 Lietuva | 🇱🇻 Latvija | 🇪🇪 Estija | |
|---|---|---|---|
| VWCE / Vokietijos VP saugojimas | 0,013%/mėn. | 0,015%/mėn. | €0 |
Tačiau čia pagaliau latvius baudžia net labiau nei lietuvius. €100k portfeliui tai grubiai būtų:
- SEB Lietuva – €156 per metus.
- SEB Latvija – €180 per metus.
- SEB Estija – €0 per metus.
Kiek kainuoja pirkti ETF’us per banką Lietuvoje, Latvijoje ir Estijoje?
Visų faktų suvestinė atrodo taip:
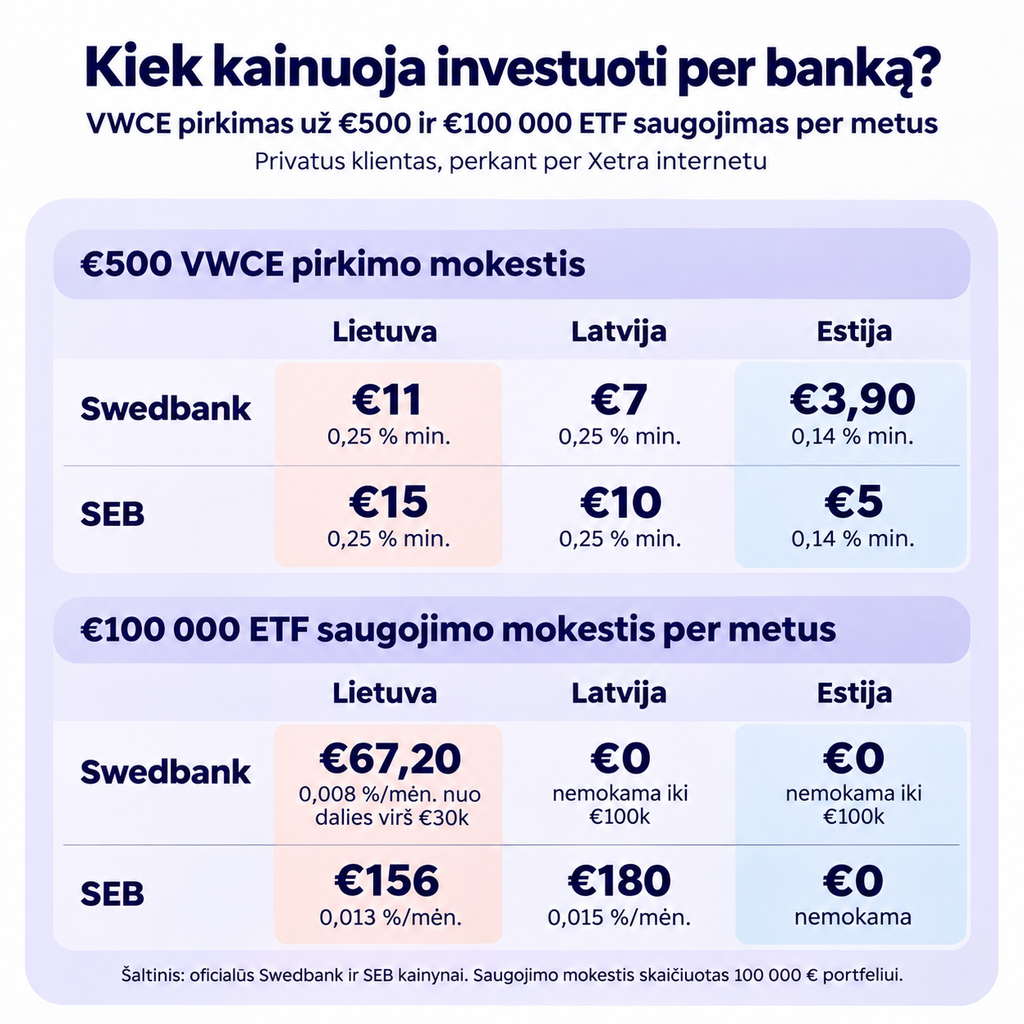
Tai suvestinės faktai tokie:
- Ne tik susimoki 3 kartus daugia už ETF įsigijimą nei estas
- Bet po to dar gauni 3 kartus mažesnį portfelio dydį be VP saugojimo mokesčio
Šaltiniai
- Swedbank Lietuva: Swedbank Lietuva – investavimo įkainiai
- Swedbank Latvija: Swedbank Latvija – ETF ir akcijų įkainiai
- Swedbank Estija: Swedbank Estija – akcijų ir ETF įkainiai
- SEB Lietuva: SEB Lietuva – investavimo paslaugų kainynas PDF
- SEB Latvija: SEB Latvija – kainynas privatiems klientams
- SEB Estija: SEB Estija – kainynas
Gerai, o gal bent už mūsų pinigus bankai moka daugiau?
Yra ir kita pusė, kur užmečiau akį tik dėl smalsumo.
Iki šiol kalbėjome apie situaciją, kai mes mokame bankui, kad investuotume. Galime žvilgtelti kiek bankas moka mums, kai mes jam paskoliname savo pinigus.
Kitaip tariant – indėlius.
Ir čia Lietuva vėl kažkaip sugeba išsitraukti blogiausią loterijos bilietą.
Swedbank terminuoti indėliai
| Terminas | 🇱🇹Lietuva | 🇱🇻Latvija | 🇪🇪Estija |
|---|---|---|---|
| 1 mėn. | 1,85% | 2,00% | 2,00% |
| 3 mėn. | 1,90% | 2,20% | 2,20% |
| 6 mėn. | 2,00% | 2,30% | 2,40% |
| 9 mėn. | 2,00% | – | 2,40% |
| 12 mėn. | 2,00% | 3,50% | 2,50% |
| 24 mėn. | – | – | 2,40% |
Vėl – tas pats Swedbank, ta pati euro zona, tie patys eurai ir ta pati maža ekonomika. Tik Latvijoje bankui tavo pinigai kažkodėl verti vos ne dvigubai daugiau.
SEB terminuoti indėliai
| Terminas | 🇱🇹Lietuva | 🇱🇻Latvija | 🇪🇪Estija |
|---|---|---|---|
| 1 mėn. | – | – | 2,00% |
| 3 mėn. | 1,90% | 2,15% | 2,20% |
| 6 mėn. | 2,00% | 2,20% | 2,40% |
| 9 mėn. | 2,00% | – | 2,40% |
| 12 mėn. | 2,00% | 2,40% | 2,50% |
| 24 mėn. | 1,75% | 2,50% | 2,40% |
| 36 mėn. | 1,50% | 2,50% | 2,00% |
Ir čia aš bandau ne cherry-pick’inti nieko. Jums statistika:
- 3 mėnesiai – Lietuva mažiausiai.
- 6 mėnesiai – Lietuva mažiausiai.
- 12 mėnesių – Lietuva mažiausiai.
- 24 mėnesiai – Lietuva mažiausiai.
- 36 mėnesiai – Lietuva mažiausiai.
Šaltiniai:
- Swedbank Lietuva – indėliai ir palūkanos
- Swedbank Latvija – deposits / savings price list
- Swedbank Estija – term deposit rates
- SEB Lietuva – terminuotojo indėlio palūkanos
- SEB Latvija – term deposit rates
- SEB Estija – deposit rates
Tai kas čia vyksta?
Pirmas instinktas būtų sakyti: Lietuvoje per maža bankų konkurencija. Ir tame tikrai yra tiesos.
Lietuvos bankas savo 2026 m. Finansinio stabilumo apžvalgoje rašo, kad bankų sektoriaus koncentracija Lietuvoje, nors ir mažėja, vis dar yra viena didžiausių Europos Sąjungoje. Pagal paskolų portfelio koncentraciją Lietuva buvo septinta ES, o 72.6% viso būsto paskolų portfelio tebebuvo sistemiškai svarbių bankų rankose.
Bet vien konkurencija visko nepaaiškina. Indėliams ir ETF mokesčiams veikia dvi šiek tiek skirtingos formulės.
- Indėlio palūkanos priklauso nuo to, kiek bankui reikia tavo pinigų.
- ETF komisiniai ir investavimo sąlygos – nuo to, kiek bankui reikia tavo investicinio portfelio.
Akivaizdu, kad tavo pinigų Lietuvos bankams nereikia, jų ir taip turi sočiai (taip rašo toje pačioje LB apžvalgoje), todėl indėlių palūkanos ir yra mažiausios.
O dėl investavimo verslo – čia, mano nuomone, bankas net nežino, kad tas investavimo verslas egzistuoja, nes niekada nesuteikė padorių sąlygų pasibandyti.
Kodėl taip skiriasi ETF įsigijimo mokesčiai per Baltijos šalis? Laiškas bankui ir atsakymas
Aukštesnę Estijos indėlių palūkanų normą galima paaiškinti tuo, kad Estijos bankams reikia daugiau finansavimo. Bet kodėl estui VWCE pirkimas kainuoja €3,90-5, o lietuviui €11-15?
Pamaniau, kad atsakymą geriausiai būtų išgauti tiesiogiai iš šaltinio, tad tiek Swedbank’ui, tiek SEB’ui išsiunčiau štai tokį laišką:
Laiškas bankui
Sveiki,
ruošiu šešiNuliai.lt straipsnį apie investavimą į ETF per Lietuvos bankus ir norėčiau suprasti SEB poziciją ir gal gauti komentarą su daugiau konteksto.
šešiNuliai.lt – didžiausias finansų blog’as Lietuvoje su daugiau nei 15,000 narių aktyvia bendruomene reddit’e.Palyginimui imu standartinį VWCE ETF’ą Vokietijos Xetra biržoje (bet galima imti kokį kitą). Pagal viešus SEB kainynus internetinio sandorio įkainiai yra:
- Lietuvoje – 0.25%, mažiausiai €15; LT kainynas
- Latvijoje – 0.25%, mažiausiai €10; LV kainynas
- Estijoje – 0.14%, mažiausiai €5. EE kainynas
Norėčiau SEB komentaro dviem klausimais:
- Iš kokių pagrindinių išorinių ir banko sąnaudų susidaro €15 minimalus Xetra ETF sandorio mokestis Lietuvoje? Jei tai komercinė paslaptis -kas bendrąja prasme gali lemti tokį didelį sandorio mokestį įsigijant ETF per Europos biržą SEB banke?
- Kodėl tos pačios SEB grupės klientui Latvijoje taikomas €10 minimumas, o Estijoje – €5 ir mažesnis procentinis tarifas? Kokie konkretūs paslaugos teikimo ar rinkos skirtumai lemia tris kartus didesnį Lietuvos minimumą ir ar planuojate jį artimiausiu metu peržiūrėti?
Jeigu kurį nors kainyno punktą interpretuoju netiksliai, būčiau dėkingas už patikslinimą. Atsakymą norėčiau pacituoti straipsnyje pilnai ir su kontekstu.
Atsakymas
Komentuoja Kristina R., SEB banko taupymo ir investavimo paslaugų vadovė:
SEB banke nuolat stebime rinkos pokyčius, vertiname klientų poreikius bei paslaugų teikimo sąnaudas ir pagal tai nustatome kainodarą. Skirtingose šalyse įkainiai gali skirtis, nes juos lemia vietos rinkos sąlygos, klientų naudojimosi paslaugomis apimtys ir paslaugos teikimo sąnaudų struktūra. Siekdami išlikti konkurencingi ir sudaryti klientams galimybes investuoti mažesnėmis sąnaudomis, nuosekliai ieškome naujų sprendimų. Prieš kelerius metus pristatėme mikro investavimo, o dar anksčiau – investicijų roboto paslaugą, kurioms taikomi itin maži mokesčiai. Pavyzdžiui, mikro investavimo paslaugos pirkimo ir pardavimo mokestis Lietuvoje siekia 0,25 proc., netaikant minimalaus fiksuoto mokesčio, o mėnesinis saugojimo mokestis – 0,013 procento. Šiuo metu įrankyje siūlome 13 skirtingų ETF, jų pasirinkimą nuosekliai plečiame. Investuoti galima nuo 1 euro.
Mūsų duomenimis, vis daugiau klientų renkasi mikro investavimo ir investicijų roboto paslaugas – šiuo metu šiomis paslaugomis naudojasi jau beveik 70 000 klientų Baltijos šalyse.
Swedbank klausimas ir atsakymas
Noriu pabrėžti, kad tokius pačius klausimus gavo ir Swedbank, į ką jie pasirinko tiesiog neatsakyti. Klausimus tikrai matė, nes atsakymą gavau ir su atstovu pasirašinėjau.
Išvados
SEB atsakymas aiškus: “Skirtingose šalyse įkainiai gali skirtis, nes juos lemia vietos rinkos sąlygos, klientų naudojimosi paslaugomis apimtys ir paslaugos teikimo sąnaudų struktūra.”
Tai kaip interpretuoju aš – jūs nelabai investuojate, mes nelabai ir stengiamės.
Aišku, yra ir skirtinga konkurencinė kova – estai šalia Swedbank’o ir SEB’o turi vietinius LHV Bank, Coop Bank, tą patį internetinį estišką Wise banką ar investavimo platformą Lightyear. Neabejoju, kad tai sukuria milžinišką spaudimą tradiciniams bankams gerinti sąlygas.
Bet dėl mažesnių kainų Latvijoje aš nelabai turiu kokios versijos…
O gal problema tiesiog ta, kad lietuviai tą kainą moka?
Bet mano galva labiausiai reikėtų pasižiūrėti patiems į save.
Lietuvos bankai turbūt nėra blogiukai iš filmuko, susėdę valdyboje ir svarstantys, kaip šiandien nuskriausti vargšą lietuvį, norintį už €500 nusipirkti VWCE. Bankas tiesiog vykdo savo verslą ir bando maksimizuoti akcininkų grąžą.
- Jeigu klientai moka €11-15 – kam mažinti?
- Jeigu klientai laiko indėlius už 2%, kai kitoje rinkoje bankui tektų mokėti 2.5-3.5 % – kam mokėti daugiau?
- Jeigu lietuvis investuotojas, nenorėdamas “sudėtingo užsienio brokerio”, vis tiek perka banko fondą arba sumoka penkiolika eurų – kainodara reiškias veikia.
Turim tingius investuotojus, tai po to aptingsta ir bankai. Estai, matyt, savo pinigais kažkiek parodė ožius, tai tiek SEB’as, tiek Swed’as suskubo keistis.
Mano noras
Nenoriu, kad šitas įrašas skambėtų kaip “bankai blogi, eikit visi į užsienio platformas” pabambėjimas.
Atvirkščiai. Rašau, nes pats norėčiau dalį savo investicijų laikyti Lietuvos banke.
Dar labai norėčiau, kad po dešimties metų normaliausias dalykas pasaulyje būtų atsidaryti Swedbank, SEB ar kito Lietuvos banko programėlę, paspausti: investuoti €300 į pasaulinį ETF, jeigu ne nemokamai, už tai sumokėti tarkim kokius logiškus €1-3 ir viskas. Eiti toliau gyventi gyvenimą.
Gal sulauksime kokio reguliavimo. Gal sulauksime didesnės konkurencinės kovos. Gal sulauksime reiklesnių vartotojų. Gal po kelių metų, o gal po dešimtmečio.
Mielai Bankai – Duokite man bent tą, ką dabar turi estas, nes dabartinė siūloma kainodara yra tiesiog pasityčiojimas. Ir su tomis patyčiomis reikia kovoti.
Na juk tikrai apmaudu – Lietuvoje vyksta šiok toks investavimo atgimimas:
- Atsirado investicinė sąskaita.
- Žmonės pradėjo domėtis ETF, kuriami social media account’ai ir reels’ai apie ETF’us.
- Auga investuotojų bendruomenės, vien r/6nuliai turi 15,000 narių.
- vyksta investavimo konferencijos, pilna reklamos apie visokius nišinius seminarus
- vis daugiau jaunų žmonių kiekvieną mėnesį investuoja, tas jaučiasi bent mano burbule.
Tik kai nauji investuotojai nusprendžia pradėti – jie nelabai turi pasirinkimą. Kiekvienas yra priverstas skaityti kažkokius šešiNuliai brokerio gidus ir atsidaryti sąskaitą – ar Interactive Brokers, ar Lightyear, ar Trading 212 ar kitoje užsienio platformoje.
Labai čia kažkas svajojo savo finansinį gyvenimą perkelti į Airiją, Estiją ar Kiprą? Nemanau. Tiesiog Lietuvos bankai visiškai nemyli Lietuvos investuotojų.
Kova su vėjo malūnais?
Anokia čia ir kova. Parašysiu, praventiliuosiu pats ir visi pamirš. Tema jau pilnai išnaršyta, tiesiog aš liksiu piktas.
Juk jau ne pirmus metus burbu apie bankų investavimo įkainius, rašinėju laiškus, lyginu kainynus ir aiškinu, kad €15 už ETF pavedimą 2026-aisiais yra tiesiog neadekvatu.
Bet ilgą laiką naiviai galvojau, kad čia bankai tokią kainodarą turi iš nesugebėjimo pasiūlyti pigiau (gal legacy sistemos, gal kokie kaštai, gal biržų mokesčiai ar kas). Bet, pasirodo, dar ir kaip sugeba, tiesiog neduoda iš nenorėjimo.
Labai gali būti, kad bankui nuo mano burbėjimo nei šilta, nei šalta. Bet tuo pačiu matau ir šiek tiek atsirandančios vilties:
- Vis daugiau lietuvių įsidrąsina pradėti investuoti per užsienio platformas (ir gerai, balsuojame pinigais)
- Revolut’as judina Lietuvos bankų vandenis kasdienėje bankininkystėje, būsto paskolose, po truputį ir investavime
- Artea startuoja su eksperimentine pigesne ETF prekyba
- SEB paleidžia mikroinvestavimą, kas yra bent jau žingsnis gera linkme
- Užsienio brokeriai pasileidžia lietuvių kalbą ir pradeda konkuruoti dėl Lietuvos klientų
Tai tikrai ne dėl manęs, bet bendromis visų jėgomis ta investuotojų ekosistema po truputį užsisuka ir mūsų mažoje Lietuvėlėje.
Mano palinkėjimas
Norėčiau po dešimties metų atsiversti šitą įrašą ir iš jo pasijuokti. “Pameni, 2026-aisiais SEB už vieną VWCE pirkimą prašė penkiolikos eurų?“
Lygiai kaip dabar juokinga prisiminti interneto planus su 1 GB duomenų arba 20 centų kainavusią SMS žinutę vaikystėje.
Linkiu daugiau konkurencijos, daugiau bankų, daugiau fintechų ir daugiau mums prieinamų investavimo produktų, kad ir užsieninių.
Ir svarbiausia – daugiau klientų, kurie užduoda nepatogius klausimus savo tradiciniam bankui ir tiesiog reikalauja geriau.
Nes kol mokėsime €15, tol ir kainuos €15.
O kai pradėsime rinktis tuos, kurie ima €0 – labai greitai paaiškės, kad bankui ir už €3 identišką paslaugą suteikti vis dėlto buvo įmanoma.
Swedbank, SEB – galite geriau. Žinau tai kaip faktą, nes galiu žvilgtelėti į kaimynų už 600km kainyną.
Pasistenkite dėl Lietuvos investavimo kultūros ir pažadu būti pirmas, kuris apie tai parašys ir už tai jus pagirs. SEB’ą jau net šiek tiek pagyriau, nes mikroinvestavimas yra žingsnis teisinga linkme.
O kol kas – balsuojame pinigais, mieli skaitytojai.
Marš atsisakyti tinginio mokesčio ir išsiparduoti nuo rinkos neadekvačiai atsiliekančių Robur fondų, perkeliant investicijas į bet kurią užsienio platformą, nes bent jau užsienio brokerio pasirinkimų lietuviams pagaliau netrūksta:
Įdomu sekti toliau?
Įdomu diskutuoti ar stebėti diskusijas pinigų temomis? Prisijunk prie 15,000 narių aktyvios bendruomenės reddit’e 👇

Investuojant galite prarasti lėšas. Įraše pateikta informacija nėra rekomendacija finansinėms paslaugoms įsigyti. Tai yra tik autoriaus nuomonė ir asmeninė patirtis. Už investicinius sprendimus atsakote jūs patys, tad būtinai įsigilinkite į produktą ar tiekėją prieš priimdami sprendimą investuoti.
Gal ETF’ai iš principo padaromi brangesni, kad jų vietiniai produktai turėtų tariamą popierinį pranašumą. Matant reddite ar kitose soc medijose apie investavimą kiek daug lietuvių turi ar turėjo swedbank robur fondus, manau bankai supranta, jog Lietuvoje nelabai yra grynai lietuviškos alternatyvos ir didžioji dalis vistiek pradės savo investavimo kelionę per juos.
Vien dėl kasmetinio deklaravimo kiek problemų atkristų, už indėlius juk sugeba sumesti viską mokesčių inspekcijai, nieko koreguoti nereikia. Nieko, IBKR FTW.
Manau čia kažkiek ir LB atsakomybės yra, nesirūpina ir negina jie lietuvių. Pamenu prieš 20+ metų buvo būsto paskolų sąlygų tyrimą/sulyginimą padarę kažkurie žurnalistai, kokias sąlygas švediški bankai taiko namų rinkoje ir kokias taiko Lietuvoje, buvo kaip diena ir naktis. Namų rinkoje buvo dauguma sąlygų palankios klientams, o lietuvius durnino kaip galėdami, didžiausiais mokesčiais atbaidydami nuo bet kokių keitimų vėliau/pririšdami visam sutarties laikui, net anksčiau įnešt papildomai be mokesčių negalėjai. Greičiausiai atkatus gaudavo tuometiniai LB vadovai.
Šiais laikais sąlygos gerokai liberalesnės ir palankesnės klientams.
Dar vienas dalykas kad vyresnės kartos lietuviai pergyveno Sekundės banko ir kelių kitų įstaigų aferas/bankrotus dėl ko įgijo nepasitikėjimą, todėl didesnė dalis ramiai sėdi Swedbank ir nieko nejudina. Užtenka pasižiūrėt kokią dalį klientų swed turi, kad ir tuose pačiuose pensijų fonduose, nors jų režultatai visąlaik prasčiausi buvo.
Belieka pasidžiaugt tokiais dalykais kaip Revolut, kuris išspardė jiems subines ir privertė pasitempti/modernizuotis. Atsirado apps’ai ir pas švediškus, nors vis dar ir labai riboti, kokiam investavimui prie interneto banko jungia. Swedbank net ir interneto banke investavimas kažkokia tragedija.
Net nekalbu kad jie vis dar akmens amžiuje, sąskaitą atsidaryt reik važiuot į banką (reikėjo vaikui, neleido atidaryt, nes buvau draudęs gyvybės draudimu. Neleido pačiam, nes buvau turėjęs sąskaitą prieš 20m. ir pan). Nuotoliu bendraujant identifikuojies Smart-ID, bet jei atvažiuoji i banką būtinas asmens dokumentas, Smart-ID jau nebetinka, Vaikam iki 14 uždėti ribojimai/limitai kurių keisti negalima, visąlaik reik važiuot į banką. Už sąskaitos atidaryma, el. bankininkystę, pervedimą be jokių klausimų spausdina fiziškai popierus dviem kopijom, kuriuos reik pasirašyt ir dar tau kopiją duoda, grįžti su krūva makulatūros.
Oho šitas net supykdė 🙂 Bergždžiai tikiuosi kad gal pakels nors mažą šaršalėlį bankų viduje.
Mano patirtis rodė, kad kai bendros sąlygos pasikeičia, mokesčiai gali padidėti žymiai. Upright Rainbow
Tik pastebėjimas, kad SWED saugojimas nuo 100k – 0 eur. Bent jau taip ankščiau būdavo. Aišku reikėdavo nueiti ir paprašyti. Vadinosi personalinis planas 🙂