Robur vs VWCE: tinginio mokestis investuojant per Swedbank
Neseniai perdariau įrašą apie tai kaip pasirinkti brokerį ir kokios opcijos yra investuojant Lietuvos bankuose.
Ten iškėliau pasiūlymą, kad labai tingintiems ar labai nemokantiems yra galimybė investuoti ir per lietuviškus bankus – bene populiariausia opcija yra Swedbank Robur fondai, į kuriuos kurį laiką investavau ir aš pats, į kuriuos ilgą laiką investavo ir mano žmona.
Užbėgdamas įvykiams už akių atliksiu ir vieną disclaimerį – tikrai taip, Swedbank Robur fondai absoliučiai šimtu procentu yra geriau nei nieko. Geriau nei laikyti grynuosius, geriau nei indėlis, geriau nei koks durnas investicinis gyvybės draudimas. Tačiau…
Swedbank Robur fondai investavimui yra kaip taksistas Vovačka Vilniaus oro uoste kokiais 2014-aisiais. Su Vovačka tu žinojai, kad permokėsi, tu žinojai, kad Vovačka sakys vieną kainą, bet taksometras priskaičiuos nežinia ką, ir tu žinojai, kad kelionė nuo oro uosto iki centro neturėtų kainuoti 27 Eurus. Bet…dabar 1 nakties, tu po komandiruotės kur Frankfurte potencialiems klientams 3 dienas be sustojimo pasakojai apie lietuviškų trąšų ypatumus ir tau tiesą pasakius nusišvilpt kiek kainuoja tas taksas – tu tiesiog nori namo ir kuo greičiau, nesukant galvos ir nieko nelaukiant. Vovačka buvo tavo vienintelė patogi opcija.
Bet ėjo 2026-ieji ir apie Vovačkas mes jau pamiršome, nes atsirado Uberiai, Bolt’ai, eTransportai ir CityBee.
Tai Robur, deja, yra investavimo Vovačka. Natūralioje gamtoje jis neišgyventų ir egzistuoja tik todėl, kad yra paleistas patogiai milžiniškai Swedbank’o turimų klientų bazei. Keli paspausdimai ir bac – tu investuotojas. Kas, žinoma, yra geriau nei nieko, nes 1 nakties tau kažkaip juk reikia parsigauti namo, bet… investavime irgi ėjo 2026-ieji ir lietuviams yra prieinama gyvas galas modernių ir normalių finansinių sprendimų.
Bet daugelis vis dar renkasi Vovačką
Štai reddit vartotojas net dalinosi savo mokesčių palyginimais, kur cituoja kaip Robur fondas kainuoja 0.26%, VWCE kainuoja 0.14% tai tiesiog žiūrint į šiuos du skaičius gali susidaryti įspūdį, kad kam čia vargti su visais IBKR ar užsienio apps’ais, kai visai neblogai galima investuoti tiesiog per namų banką?
Bet lyginti tik valdymo kaštus yra kaip rinktis transporto priemonę tik pagal kuro sąnaudas → Vespa visuomet atrodys geriau nei bet kuris automobilis, bet ant Vespos vaikų į darželį turbūt nenuvešit ir kelionė į pajūrį nebus tiek pat maloni.
Čia gal pavyzdys net prastokas, nes VWCE vis tiek yra pigesnis variantas, tik argumentai internetuose yra, kad “ar užtektinai pigesnis, kad vertėtų knistis?”
Tai velnias, žinoma, kaip visada, yra detalėse, o su Robur fondais tų detalių yra gana nemažai.
Laimei, viskas vieša – tiek fondų sudėtis, tiek jų rezultatai ir kadangi neseniai sukapsėjo 5 metai kai turime tiek Robur, tiek VWCE, tai labai lengva palyginti, o palyginus nutempti formulę dar 25 metus į priekį, įsivertinant, kiek čia aš prarandu per 30 metų rinkdamasis tingų variantą namų banke?
Žinoma, praeities rezultatai negarantuoja ateities grąžos, suskubs šaukti man kritikai, tačiau prašau, perskaitykite įrašą ir pabandykite sugalvoti nors vieną pasaulinį scenarijų, pagal kurį Robur fondai pradeda outperforminti pasyvius ETF’us. Ir jeigu ta prielaida tenkina jus pačius – tuomet toliau ramia sąžine investuokite.
Bet visiems kitiems svarbu suprasti, kad renkantis Robur fondus per Swedbank jūs tikrai turite patogumą, bet už jį tiesiog susimokate. Ne tiesiogiai, bet per nelabai matomą tinginio mokestį.
Nieko su tuo labai blogo, tinginio mokestį mes mokame daug kur – užsakant kurjerį į namus, už parkavimą prie pat įėjimo į restoraną, už visokius gyvenimą lengvinančius apps’us, tačiau ten kaina – labai skaidri ir matoma, kai su investiciniais bankų produktais ta kaina dažnai būna šiek tiek paslėpta, užglaistoma augančiomis rinkomis (ir augančiu jūsų portfeliu).
Tai tiesiog šiuo įrašu noriu šiek tiek pamėgint atnarplioti kokio dydžio tinginio mokestį moka investuojantys į Swedbank Robur fondus, o ar tai yra daug ar nedaug – gale įsivertinti galės kiekvienas sau.
Robur ir VWCE kaštų palyginimas
Visi žiūri tik kaštus ir Robur savuosius neseniai sumažino, tad dabar jie yra, pavadinkime, patenkinamo lygio.
Svarbu atskirti dvi fondo sąnaudų rūšis:
- % nuo portfelio (OCF / TER) – valdymo, administravimo, depozitoriumo, fondo pirkimo/pardavimo ir kitos veiklos sąnaudos, kurios priklauso fondui
- Vienkartinės fondo vienetų įsigijimo sąnaudos – išlaidos, patiriamos investuotojui perkant ir parduodant akcijas
Dabartinės einamosios fondo sąnaudos
Robur fondų yra visokių, bet būtent šiam palyginimui aš imu Robur Access Edge Global fondą, nes jis yra panašiausias į pasaulinį ETF’ą.
Robur fondo puslapyje bendrai rodo 0.28%. VWCE dabartinis TER yra 0.14%, o naujausiame KID nurodytos 0.02% apskaičiuotos vidaus sandorių sąnaudos. Taigi palyginimui bendras mokestis yra apie 0.16%
| Kaštai | Robur Access Edge Global | VWCE |
| Valdymo mokestis | 0.20 % | Įskaičiuotas į OCF |
| Ongoing costs / OCF / TER | 0.21 % | 0.14 % |
| Apskaičiuotos fondo vidaus sandorių sąnaudos | 0.07 % | 0.02 % |
| Bendras dabartinis fondo kaštų įvertis | 0.28 % | 0.16 % |
Tai kol kas gaunasi 0.28% vs 0.16%, bet čia dar ne viskas.
Didžiausias Robur fondų pliusas – nemokama prekyba per Swedbank ir panaikintas VP saugojimo mokestis, tad tai tampa puikiu sprendimu norintiems investuoti mažomis sumomis, kad ir po 10 Eur.
| Kaštai | Robur Access Edge Global | VWCE ar kitas ETF |
| Pirkimo mokestis | €0 | Nuo €1,25 IBKR, kitur €0 |
| Pardavimo mokestis | €0 | Nuo €1,25 IBKR, kitur €0 |
| Saugojimo / platformos mokestis | €0 | €0 |
Kai tuo tarpu ETF įsigijimas per pvz. IBKR kainuoja 1.25 Eur/pirkimą. Tačiau šiais laikais jau yra pilna kitų opcijų su nemokama prekyba, visas jas esu paminėjęs brokerio pasirinkimo įraše.
Tai čia apie išlaidas. Tačiau tiek daug visi nuolat fokusuojasi į sandorių kaštus, bet juk visa esmė ne čia. Investuojame, kad uždirbtume taip? Tai pažiūrėkime ir į investavimo rezultatus.
Istorinis penkerių metų grąžos palyginimas: VWCE vs Robur Access Edge Global
Kaip minėjau, pagaliau turime visų 5 metų rezultatus, tad galima ramiai susimesti į lentelę kaip per laiką atrodė grąža tiek Robur Access Edge Global fondo, tiek VWCE ETF’o.
Robur rezultatus imu iš čia, VWCE rezultatus iš justETF.
2021-aisiais nėra pilnų Robur rezultatų, o dabar nežinau kiek staigiai atsinaujina fondo NAV, kad imčiau šiandienos rezultatą, tai apsidraudimui imu saugų laikotarpį nuo 2021 spalio 1 d. iki 2026 spalio 1 d. (5 metai).
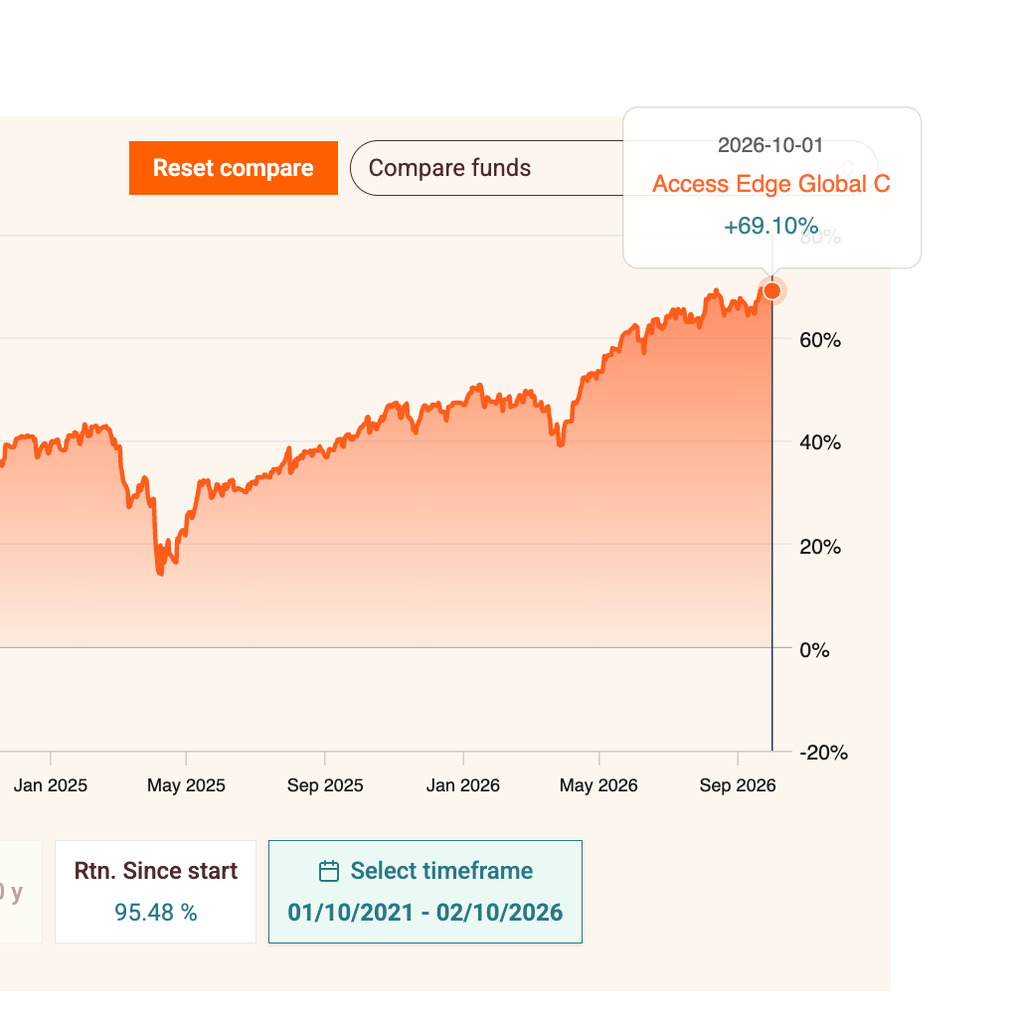
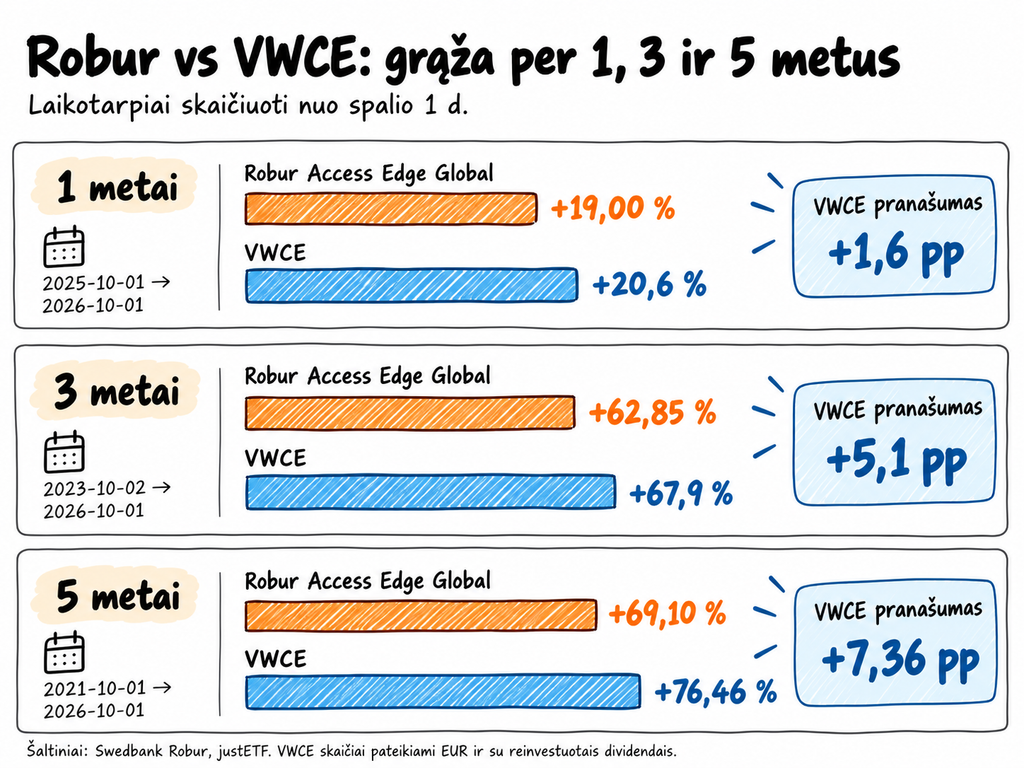
Robur per 5 metus uždirbo +69.10%, kas yra super rezultatas:
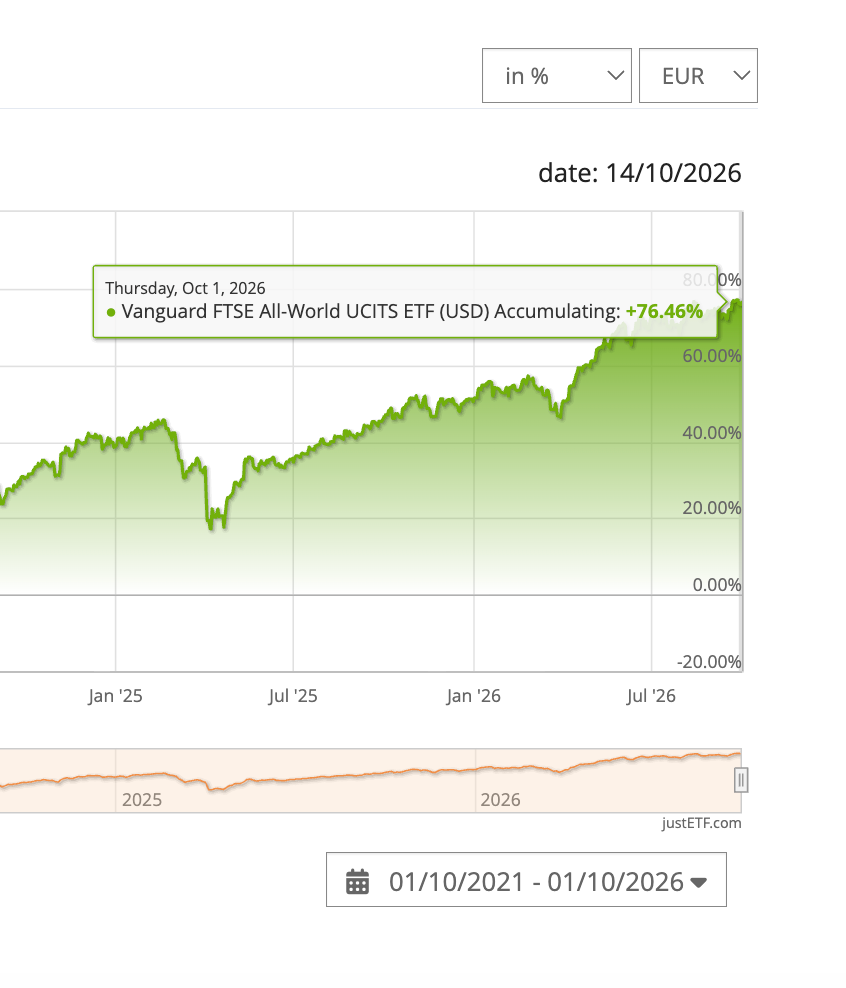
VWCE per 5 metus uždirbo 76.46%, kas yra dar geresnis rezultatas.
Skirtumas gali neatrodyti milžiniškas, tačiau ant didesnių sumų, ypač per ilgesnį laiką tas skirtumas labai stipriai ir labai greitai compoundinasi, vien per 5 pastaruosius metus:
| Robur Access Edge Global | VWCE | |
| Bendra penkerių metų grąža | +69.10% | +76.46% |
| Metinė sudėtinė grąža | 11.08% | 12.03% |
| Metinės grąžos skirtumas | 0.95% | |
| €10 000 investicija periodo pradžioje | €16 910 | €17 646 |
| Skirtumas po penkerių metų | €736 |
Žinoma, dabar gyvenome akcijų rinkos augimo laikais, tai nežinau ar yra daug nusivylusių, jeigu 2021-aisiais suleido 10k Eur į Robur’ą ir šiandien sąskaitoje mato 16k Eur.
Atrodys, kad bankininkai dirba super – puikiai valdo jūsų pinigus ir investuoja. Menkas atsilikimas nuo VWCE – nieko čia tokio, dažnas investuotojas Swedbank’e apie tą atsilikimą net nežino ir širdies neskauda.
Aš todėl ir rodau.
Teisybės dėlei dar turiu pastebėti, kad šis palyginimas (Robur vs. VWCE) net nėra korektiškas, nes VWCE yra daug platesnis ir savo sudėtyje emerging markets jau turintis fondas. Juokinga, kad per pastaruosius 5 metus emerging markets VWCE netgi nutempė žemyn.
Robur Access Edge Global sakosi bandantis pusiau-aktyviai lygiuotis į MSCI World indeksą, tai paėmus kitą MSCI World indeksą sekantį ETF’ą (SPPW), galime rasti dar didesnį atsilikimą:
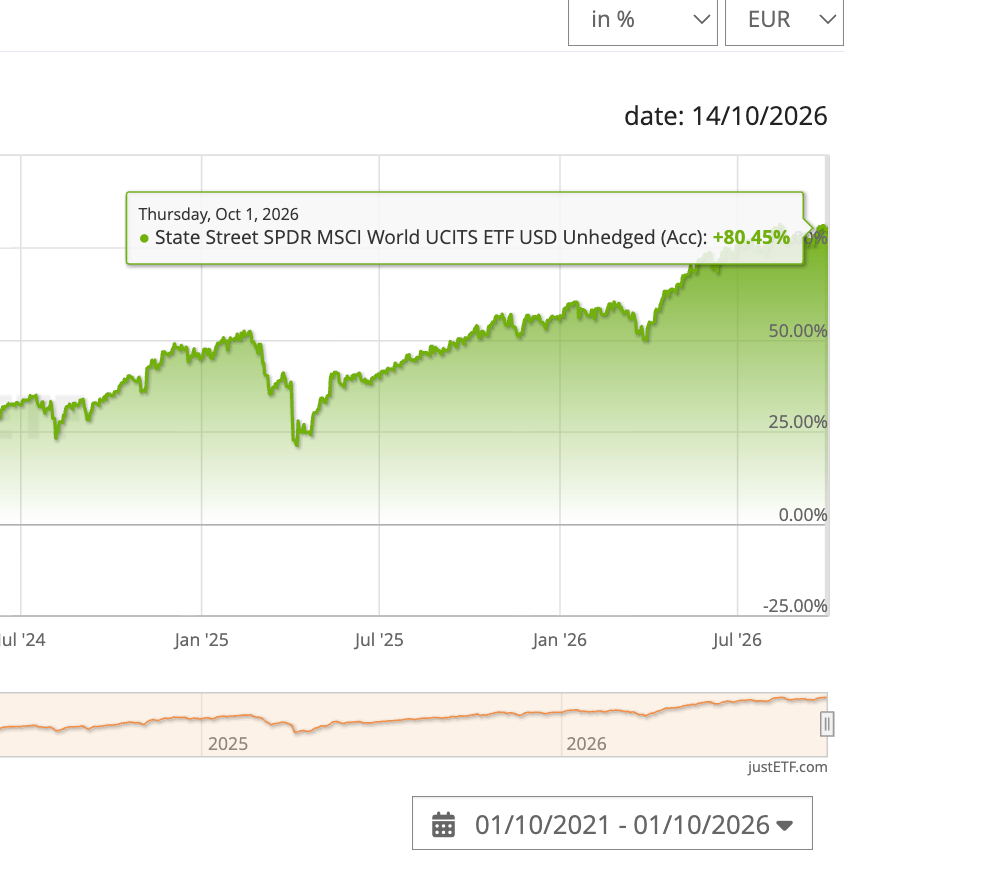
Jau gaunasi 69.10% vs 80.45%, tai grubiai su aktyviu valdymu prafantazuota apie -1.45% metinių nuo pačių sau išsirinkto indekso palyginimui.
Iš Robur KID’o ta atsilikimo priežastis nurodoma taip:
“Differences in returns between the fund and its index are expected to arise, and from time to time these may be significant as the fund complies with the Management Company’s policy for responsible investment and implements in-depth sustainability initiatives.”
Apie tai plačiau apačioje.
Nepatyrusiai akiai ar tas 1% ar 2% metinių gali pasirodyti menki skaičiai, juk 1% pigesnis pienas nelabai ką keičia parduotuvėje, tačiau čia yra beprotiškai didelis skirtumas, kai kalbame apie investicijas.
Aš neseniai keičiau laikomą ETF (iš VWCE į VALL), vien dėl to, nes pastarasis yra ant 0.07% pigesnis, o čia kalbame apie skirtumus net ne po kablelio – apie cielą 1% metinį atsilikimą nuo VWCE.
Grąža svarbiau nei mokesčiai
Normalių ETF’ų pirkimas per Swedbank’ą yra labai brangus. Šiuo metu kainuoja min. 11 Eur už vieną pirkimą. Bet net ir tokia kaina gali būti geriau nei nemokamai investuoti į prastą produktą, ypač kalbant apie kiek didesnes sumas.
Štai investuojant po 500 Eur/mėn, tu jau geriau būtum kas mėnesį pirkęs VWCE per tą patį Swedbank’ą ir mokesčiams palikęs kosminius 660 Eur per 5 metus, bet finale būtum užsibaigęs su didesniu portfeliu nei nemokamai kas mėnesį perkant Robur’us.
Čia jau net ne prognozės, čia tiesiog naudojamos tos pačios prielaidos ir reali abiejų vienetų grąža nuo 2021-10-01 iki 2026-10-01:
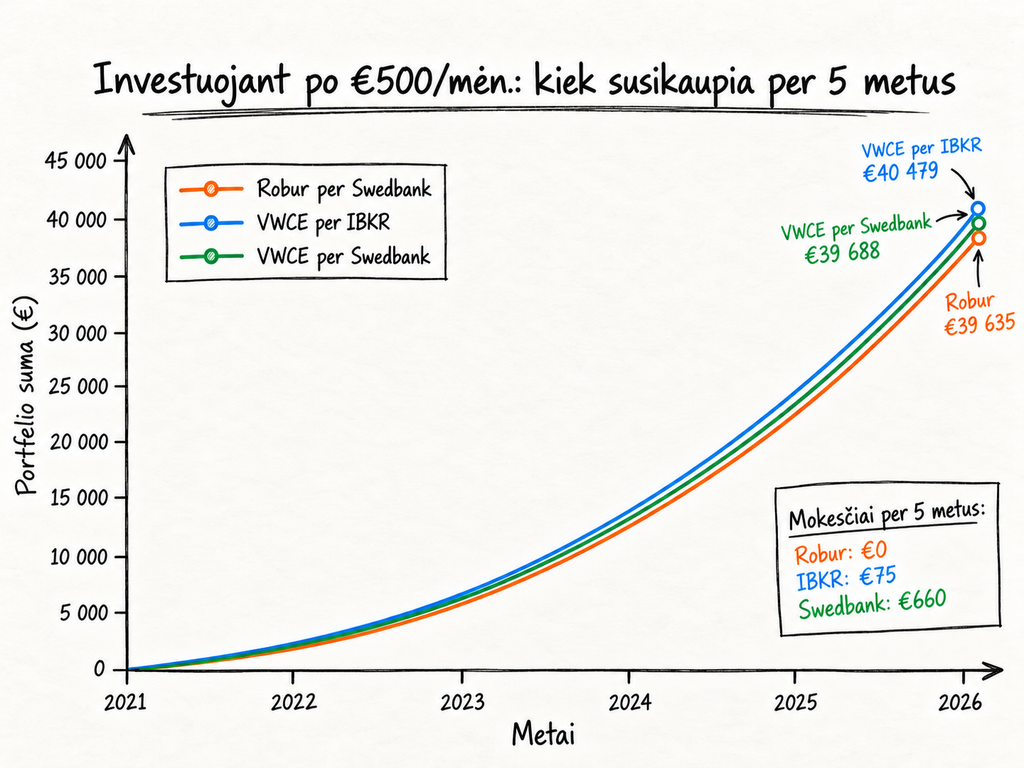
Nesakau, kad verta taip daryti. Kaip tik priešingai – akcentuoju, kad geriau investuoti į normalų ETF per pigų brokerį, taip gaunant geriausia iš abiejų pasaulių – ir mažus prekybos kaštus, ir normalią rinkų grąžą. Nes čia toks menkas skirtumas susidaro tik per 5 metus, o mes juk investuojame minimum 30-čiai metų, ar ne taip?
Koks skirtumas susidaro per 30 metų?
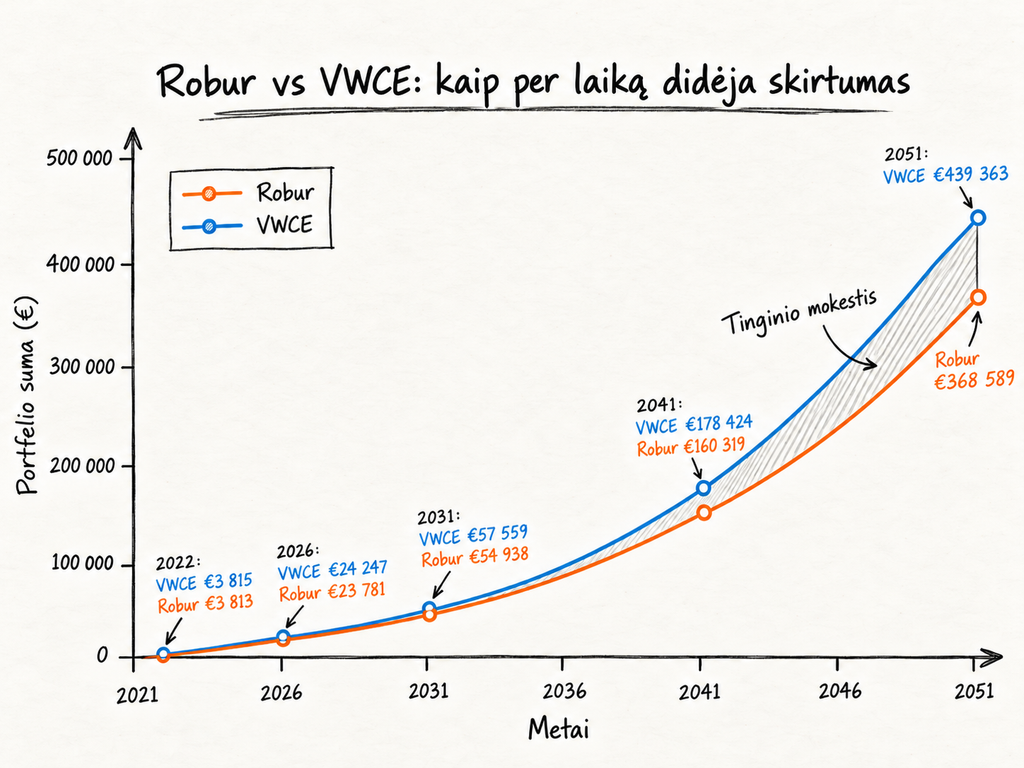
Kaip ir negalima paimti paskutinių 5 metų rezultato ir pratempti per ateinančius 25 metus, nes kas čia žino kas bus rinkose. Bet kas mums uždraus pasmalsauti? Tai imame tą 0.95% metinį atsilikimą nuo VWCE ir pažiūrime susidariusį skirtumą per ilgą 30 metų investavimo horizontą. Juk visi mes čia kaupiame pensijai labai ilgą laiką – tai kokio dydžio tinginio mokestis įsigalioja tą pensiją kaupiant Robur?
Prielaidos:
- Pradedama nuo nulio 2021-10-01
- Investuojama po 300 Eur/mėn
- VWCE perkamas per IBKR, tad kas mėnesį VWCE įsigijimui lieka 298.75 Eur (nes 1.25 Eur dotuoju momentu yra sandorio mokestis).
2021-10-01–2026-10-01: naudojama istorinė penkerių metų grąža:
- Robur: +69.10%, arba 11.07% metinė sudėtinė grąža;
- VWCE: +76.46%, arba 12.02% metinė sudėtinė grąža.
Nuo 2026-10-01: naivu tikėtis, kad viskas toliau augs po 11-12%, tad grįžtam prie istorinių rinkos vidurkių, tik paliekam tą patį 0.95% Robur atsilikimą nuo VWCE:
- Robur auga po 7.05% per metus;
- VWCE auga po 8.00% per metus;
- skirtumas išlieka 0.95 procentinio punkto per metus.
| Laikotarpis nuo 2021-10-01 | Data | Bendra skirta suma | Robur | VWCE po IBKR komisinių | VWCE pranašumas |
| 1 metai | 2022-10-01 | €3 600 | €3 813 | €3 815 | €2 |
| 5 metai | 2026-10-01 | €18 000 | €23 781 | €24 247 | €466 |
| 10 metų | 2031-10-01 | €36 000 | €54 938 | €57 559 | €2 621 |
| 20 metų | 2041-10-01 | €72 000 | €160 319 | €178 424 | €18 105 |
| 30 metų | 2051-10-01 | €108 000 | €368 589 | €439 363 | €70 774 |
Bet kuriuo atveju – jūs šaunuolis. Ar į Robur, ar į VWCE, bet 30 metų be nukrypimų atsidėti po 300 Eur/mėn yra absoliučiai puikus pasiekimas ir rinka tą apdovanojo.
Tą matome ir rezultatuose – per 30 metų jūsų sukišti 108k Eur pavirto į 368k Eur investuojant tingiai į Robur per namų banką, ir čia jeigu esate tinginys.
Jeigu nesate tinginys ir užsiregistravote kokiame pigiame investavimo brokeryje ir tiesiog pirkote vieną ETF’ą – tie patys sukišti 108k Eur per 30 metų pavirto į 439k Eur.
Skirtumas apie 70k Eur arba 65.5% nuo investuotos sumos. Tai tokia ta minimali tinginystės kaina.
Ir čia pasakysiu atvirai – labai norint, galima žaisti su tais skaičiais kaip nori, imti kitą periodą, lyginti su kitu ETF’u, imti tą patį MSCI World, kurio per 5 metus žemyn nepatempė emerging markets ir skirtumas galėtų būti dar didesnis.
Bet mano tikslas nėra visiškai sudirbti Robur’ų, tad čia dar pasirinkau Robur’ui gana palankų palyginimo kampą.
Vaizdas dar labiau prastėtų jei pradėjote ne nuo nulio, jeigu investavimo suma kilo ar kažkada pardavus būstą vienu ypu įleidote 90k į rinką.
Kodėl Robur atsilieka nuo rinkos?
Jei trumpai – nes tai pusiau-aktyviai valdomas fondas (pagal formules, o ne kažkoks švedas Johanas pasirenka įmones) bei propaguojamas tvarumas investuojant į ESG įmones.
Pats Robur valdytojas savo strategiją apibūdina taip:
Access Edge Global is an close to index equity fund that provides exposure to companies across a range of sectors worldwide. The fund is managed with a quantitative strategy. The fund selects companies with relevant sustainability work, considering the risks in their sector. The fund favors companies with low climate risk, such as those with low carbon footprint. The fund also promotes companies with climate-friendly operations, for example in the area of energy efficiency. The fund complies with Swedbank Robur’s Policy for Responsible Investment and also applies an extended exclusion level.
Tai natūraliai Robur atsilieka ne dėl to, kad pridaro kažkokių ekstra žingsnių, o dėl to ko nedaro specialiai – neinvestuoja į naftos, gynybos, tabako įmones, specialiai sumažina kai kurių įmonių svorį.
Lietuviškai radau tokią Swedbanko citatą:
Kadangi pavyzdyje pateiktas fondas („Swedbank Robur Access Edge Global“) laikosi atsakingo investavimo politikos ir investuoja vadovaudamasis tvarumo principais, gali būti skirtumų tarp fondo ir indekso grąžos. Tam tikrais laikotarpiais jie gali būti ženklūs.
Pvz. Robur valdytojų komentaras spalio 8 dienos:
“Among the companies excluded by the fund in accordance with Robur’s Policy for Responsible Investments, positive contributions came from RTX and Boeing. The shares performed weakly during the month, benefiting the fund’s relative return. The defence sector generally performed weakly during September, despite the ongoing conflicts in Iran and Ukraine.
However, the fact that the fund does not invest in the energy sector or in other companies with operations linked to fossil fuels had a negative impact on the fund’s relative return during September. The energy sector outperformed the market as a whole, which adversely affected the fund relative to the benchmark index.
Tad Robur’uose nerasi daug ko – Boeing, ExxonMobil, Shell, Chevron, BP, Philip Morris International ir kitų mažesnių vardų iš šių sektorių.
Tai automatiškai nėra nei gerai nei blogai, nesiimčiau vertinti ESG šitame kontekste, tiesiog gaunama ne pilna viso pasaulio reprezentacija ir dėl to visuomet bus įprogramuotas skirtumas nuo pasaulinių indeksų.
Dabar jis neigiamas, bet, teoriškai, kažkada jis galėtų pasidaryti teigiamas, kai Robur outperformina VWCE. Tačiau istorija rodo, kad ESG investavimas dažniausiai atsilieka nuo rinkos, o pastarųjų 5 metų Robur istorija tik smarkiai patvirtina šį faktą.
Įdomu, kad po ankstesnio atsilikimo net pats Robur 2025m. sumažino mokesčius ir pradėjo trauktis nuo agresyvesnių ESG investicijų. Kaip suprantu – Access Edge fondai atsisakė papildomo impact companies overweight ir buvo priartinti prie savo indeksų. Vis dėlto tai nėra visiškas ESG atsisakymas, nes pagrindiniai klimato ir įmonių eliminavimo filtrai liko. Ir vis dar matome ryškų atsilikimą nuo indekso ir per 2026-uosius metus, jau po pranešimo.
Žinoma, galima naiviai tikėtis, kad pasaulis kažkada prabus ir tvarios įmonės pradės outperforminti rinką. Galima ir tiesiogiai aktyviai investuoti į ESG įmones, taip skatinant tvarumą. Jeigu čia jūsų strategija – valio.
Aš pilnai UŽ savo vertybių reiškimą išleidžiamais/investuojamais eurais, tiesiog ESG finansuose yra patapęs šiokiu tokiu bullshit, kurį įmonės vykdo dėl akių per greenwashing’ą ir kreivas iniciatyvas, tad aš asmeniškai nenoriu čia kreipti savo investicijų.
Asmeniškai – aš geriau uždirbsiu tiek kiek uždirba rinka ir turėdamas daugiau pinigų jau selektyviai pats sugalvosiu kaip geriausiai išreikšti savo vertybes perkant tvarius produktus.
Kiti Robur niuansai
Ignoruojant grąžą, Robur fondai turi dar ir kitų limitacijų, kurias privalau paminėti:
- Tai yra išskirtinai Swedbank’o fondai. Kas reiškia, kad norint, jų nepersineši į kitą banką ar brokerį kaip pasaulinių ETF’ų. Gal to ir neplanuoji, bet – ar išsikraustymas iš Lietuvos, ar noras konsoliduoti investicijas, ar tiesiog streikas prieš Swedbanką – teks išsiparduot.
- Tai yra aktyvūs fondai. Taip, pusiau-aktyvūs, bet veikia pagal kvantitatyvius modelius + ESG filtrus, kas automatiškai reiškia sąmoningus užprogramuotus nukrypimus nuo rinkos. Tiek į vieną, tiek į kitą pusę.
- Fondų politika gali keistis. Swedbank bet kada gali pakeisti filtrus, svorius ir metodiką. Žinoma, nieks kardinalių pokyčių staiga nedaro, bet privačių fondų valdytojai turi tendenciją paleidinėti vis naujus žaisliukus ir sujunginėti fondus. Tai ar Robur Access Edge Global visus 30 metų išliks Robur Access Edge Global irgi niekas nėra užtikrintas.
Visas šias rizikas dabar šiek tiek sumenkina Investicinė Sąskaita, nes prireikus – galima išsiparduoti Robur’us ir pereiti kur tik nori be didelės mokestinės naštos.
Tai ką daryti?
Skubu pasikartoti – investuoti į Robur yra milijoną kartų geriau nei neinvestuoti iš viso. Nenoriu jūsų atkalbėti ar atgrasinti nuo tokio investavimo būdo.
Apskritai, su investavimu tinka citata, kurią esu girdėjęs apie dietas: geriausia dieta tiesiog ta, kurios tikrai pavyks laikytis.
Tai jeigu jums ar jūsų artimajam yra opcija arba investuoti per Swed’ą į Robur, arba neinvestuoti iš viso – nesukite galvos ir varom su Robur’ais.
Bet tiesa pasakius, pradėjau šį įrašą nelabai žinodamas ko tikėtis. Žinojau, kad Robur bus blogiau nei ETF’ai, bet pats negalvojau, kad skirtumas toks didelis.
Tad jeigu tu pats skaitai šešisNulius, šiek tiek pasidomi investavimu ir numojęs ranką toliau kiši viską į Robur’ą, nes “ai man taip paprasčiau nuo algos tiesiai nuskaito”, nu tai sorry, bet čia jau net ne tinginio, čia durniaus mokestis.
Kol šersim bankus kišdami pinigus į prastus produktus, tol jie ir kiš mums tuos prastus produktus. Tiesiog paklausa kuria pasiūlą.
Nes mes jau nesame pasaulio užmirštas kraštas. 2026-aisiais, paprastas lietuvis normalius ETF’us jau gali pirkti ne tik per tris Lietuvos bankus, bet ir per visas normalias europiečiams prieinamas investavimo platformas.
Okei, vistiek šventai tiki „lietuviškais” bankais – tuomet jau be skaičiavimų man akivaizdu, kad geriau kaupti kaupti Robur’uose ir kartą metuose išsiparduoti ir tam pačiam Swed’e nusipirkti normalų ETF’ą (VWCE ar VGLA), vieną kartą susimokant tą nemažą sandorio mokestį, bet išlošiant grąžą.
Aš net turiu įtarimą, kad Robur nėra geriausias įmanomas sprendimas lietuviškuose bankuose, žiū gal atskiru įrašu reikės apžvelgti ir SEB’o mikroinvestavimą ar Artea ETF Select, kurie iš pirmo žvilgsnio dabar jau atrodo geriau už šlubuojantį ir nuo rinkos taip stipriai atsiliekantį Robur’ą.
Bet šiaip – nu padaryk sau paslaugą. Turėk bet kurį iš tų globalių appsų ir investuodamas į normalų pasaulįnį pasyvų ETF’ą jau visus Robur’inius lenksi bent ant 1% per metus (pagal paskutinių 5 metų duomenis), o gal ir daugiau, kas net ir dedant po tuos 300 Eur/mėn susidaro į 70k skirtumą per ilgą laiką.
Dėl saugumo, nes tai juk bankas, tai mąsteliui suprasti – Interactive Brokers grupė (vertė = $150B) yra 3 kartus didesnė nei visa Swedbank grupė (vertė = $45B), tai ką žinau.
Kaip pradėti investuoti normaliai esu prirašęs daug, visi tekstai ir pagalba naujokui guli šitam viename puslapyje:
Papildomos mano išvados ir palinkėjimas
Na dabar jau ir pats susimėčiau. Seniau sakiau – kiškite į tą Robur’ą, tikrai nėr blogai. Bet čia pateikiau Robur’ui palankiausius skaičiavimus ir vis tiek atsilikimas yra apie 1%.
Visa užsienio FIRE literatūra nuolat kartoja bėgti nuo tokių sprendimų, kur valdymo mokestis yra virš 1%.
Čia aišku mokestis ne valdymo, todėl ir painu, nes marketingas sužaidęs neblogai – valdymo mokestis buvo mažinamas ir oficialiai KID’e tik 0.28%, bet tiesiog yra įsiūtų Swedbank’o ESG tikslų, kuriuos jis įvykdo per retail investuotojų nesupratimą ir dėl to yra užprogramuotas atsilikimas nuo rinkos. Tiesiogiai nieko nesumokėsi, tiesiog uždirbsi mažiau.
Tas 1% skirtumas aišku nors ir ne garantuotas, nors ir ne valdymo mokestis, bet vis tiek atrodo šiek tiek kaip būsima konstanta. Žinoma – valdytojas sakys, kad čia tik 5 metai, negalima taip ekstrapoliuoti ateinantiems 30 metų ir jie bus visiškai teisūs. Bet ar jūs norite pralaukti 30 metų ir tik tuomet suprasti, kad prašovėte su viso gyvenimo santaupomis ir dabar jau šaukštai po pietų?
Tai mano verdiktas – jeigu tik įmanoma, Robur fondus apeiti. Bent jau į-mane-panašiems ir internetu naudotis mokantiems piliečiams.
Bet tiesiog kol kas, prašau, pradedam naikinti tą nežinia ko stumiamą propagandą apie “sudėtingas užsienio platformas” ir tai, kad saugiau pinigus laikyti namų banke.
Namų banke mes ir taip, turbūt – gauname algą, turime indėlių, turime santaupų, kabo būsto paskola, gal dar koks lizingas, ar pensijų pakopa sukasi. Visos paslaugos jau ir taip namų banke, tai gal laikas išlįsti iš po akmenio, apsidairyti aplinkui ir šiek tiek diversifikuoti.
Jūs manote, kad čia kažkas sudėtingo ir ETF pirkimas turi kainuoti 11 Eur kaip Swedbank’e ar 15 Eur kaip SEB’e? Aš ir taip maniau, kol neperskaičiau esto komentaro reddit’e, kad jis tiesiog perka VWCE per savo LHV banką, nes pirkimo komisinis tik 0.5% (1.50 Eur nuo 300 Eur investicijos), ir saugojimo mokestis tik 0.01% metinis. Ir jam net nereikia jokių „sudėtingų” užsienio brokerio.
Tai ką žinau, estams su mažiau nei 1M gyventojų bankai kažkaip sugeba pasiūlyti pigią prieigą prie globalių finansinių produktų, tai kuo mes prastesni?
Kol patys rinksimės Vovačką oro uoste, tol ir gausime Vovačkos kainą ir kokybę.
Lietuva išgyvena investavimo atgimimą ir sprendimus lietuviams (ir lietuvių kalba) kuria vis daugiau tiek labai rimtų pasaulinių brokerių, tiek gyvas galas mažesnių fintech’ų. Prabėgom visus apžvelgęs esu čia.
Pilna pasirinkimų su kelių žingsnių registracija ir selfio nusiuntimu ir tu jau kaip normalus globalus pilietis perki padorius ETF’us pasaulinėje rinkoje, kai kur turėdamas tą patį EU investicijų draudimą, audituojamus ir viešai kotiruojamas bendroves.
Suprantu, kad Danutė iš Kuršėnų (su visa pagarba, sorry Danutės) nebūtinai sugebės praeiti apps’o KYC, tai Danutėms ir palikime tuos Robur’us. Bet jeigu jau užklydai į šešisNulius ir skaitai šį įrašą pats – tu tikrai sugebėsi. Ir už savo kas mėnesį atsidedamus euriukus tu nusipelnai gauti daugiau.
Nebūk tinginys, atsisakyk tinginio mokesčio.
Palinkėjimas:
@Swedbank – nemanau, kad skaitote, bet tikrai galite geriau. Baisiausia, kad iš Robur’ų (spėju) net nėra, kad labai daug uždirbate, nes valdymo mokestis dar padoriai žemas, tiesiog keliais paspaudimais suteikiate lietuviams lengvą prieigą prie prasto produkto. Jūs daug neuždirbat, neuždirba ir Lietuvos investuotojai, mažiau sukasi pinigų investicinėse sąskaitose. Čia toks lose-lose, nu wtf?
Prašymas – tiesiog duokit paprastą būdą pirkti normalius ETF’us, kad ir už 3-5 Eur/sandorį, kad ir sujungus visus pavedimus ir juos vykdant kartą per savaitę, kad ir turint 0.1% metinį saugojimo mokestį ir aš galėsiu baigti savo platformų apžvalgininko karjerą. Prašau. Davai vieną nepopuliarų patriotinį sprendimą Lietuvos finansinio raštingumo vardan. Estai sugeba, sugebėsime ir mes.
P.S. Nenoriu stumti ant lietuviškų sprendimų, tad kas metus jau 3 metus parašau laišką Swedbank’ui prašydamas dėmesio – mieliau noriu bendradarbiauti nei rašyti tokius įrašus ir pateikti pasiūlymus kaip iš tiesų galima gerinti Lietuvoje prieinamas finansines priemones bei edukuoti visuomenę. Kas metus gaunu pusiau-automatinį laišką, kad „ačiū labai už laišką, kaip tik dėliojamės planus, parašysime”. Tai va, vis dar laukiu.
Įdomu sekti toliau?
Įdomu diskutuoti ar stebėti diskusijas pinigų temomis? Prisijunk prie 15,000 narių aktyvios bendruomenės reddit’e 👇

Investuojant galite prarasti lėšas. Įraše pateikta informacija nėra rekomendacija finansinėms paslaugoms įsigyti. Tai yra tik autoriaus nuomonė ir asmeninė patirtis. Už investicinius sprendimus atsakote jūs patys, tad būtinai įsigilinkite į produktą ar tiekėją prieš priimdami sprendimą investuoti.
Fainas tekstas, nu bet niekaip nesutinku dėl palyginimo su Vovačka 🙂 Swedbankas / Robur man kaip tik atrodo kaip senas geras taksas. Bet ne prirūkytas Sharanas, o apynaujis aukštesnės klasės sedanas. Supranti, kad permoki, bet priimi šitą, nes gauni paprastumą, užtikrintumą ir jokio galvos skausmo. Visada gali susioptimizuoti spaududydamas appsus ir bendraudamas su indu aiškindamasis pickupą – viskas ok, galiausiai ir sutaupysi, ir nuvažiavęs būsi. Bet yra krūva žmonių, kuriems max optimizacija mažai rūpi. O kol bus tokių pakankamai, nieko tas Roburas ir nekeis.
Nelabai sutinku, nes už premium paslaugą aš linkęs primokėti. Todėl investuoju per IBKR ir moku po tą 1.25 Eur/transakciją, kai šalia yra pilna apps’ų su nemokama prekyba. Susimoku, kad gaučiau tą premium sedaną ir normalų supportą ir ataskaitas ir neprirukytą saloną.
Robur vienintelis pranašumas, kad jis prieinamas Swed’e ir tik Swed’o klientams. Daugiau pranašumų nėra – jis natūralioje konkurencinėje aplinkoje neišgyventų. Ir čia ne su IBKR lyginu, juk joks ir SEB ar Artea klientas nepirktų Robur fondų per savo banką (jie ir neprieinami už Swed ribų).
Jeigu ne per taksi pavyzdį, čia gal lyginčiau su kokiu šūdinu sumuštiniu koncerte – esi uždarytas, ir kitų opcijų tiesiog nėra, tai nusiperki tą pašildytą Mantingos submariną už 9 Eur, suvalgai iš reikalo, alkį numalšina, bet nu juk nesi laimingas dėl tokių pietų. Geriau nei nieko, bet jeigu būtų kitų opcijų – ar kartotum?
Juk rodau skaičiavimais, kad net tam pačiam Swedbank’e, pasilikus su jų support ir „saugumo jausmu”, vistiek geriau yra tiesiog nusipirkti normalų ETF’ą susimokant tą komisinį. Tai kokia realiai yra Robur’ų prasmė?
Na, nesutinku čia jau aš, kad privalumų tiek mažai. Jis (klientams) pasiekiamas trimis clickais, jis patikimas ir jis nereikalauja praktiškai jokio kognityvinio krūvio iš žmogaus. Tai, mano galva, yra labai daug. Tikrai nesiginčiju su tavo skaičiavimais, tiesiog bandau pasiūlyti idėją, kad ne visi žmonės orientuoti gyvenime į max efektyvumą. Kai atsiranda produktas, kuris pasiūlo 90% vertės su 10% pastangų, daug kam tai yra good enough. Tokia realiai ir yra Roburų prasmė kaip produkto.
Šitą clash’ą dažnai pastebiu darbinėse situacijose, kai reikia turėti reikalų su inžinieriais. Jiems errorus meta, kaip žmogus gali nenorėti siekti optimaliai veikiančios sistemos. Kaip tu gali neskaityt tris dienas apžvalgų ir nusipirkt pirmą pasitaikiusį teliką iš topocentro vitrinos?? 😀
Čia geras spyris man pereiti iš Robur į IBKR, stabdo tik tas, kad IBKR atrodo sudėtinga platforma, baisu pamesti IBKR pass 😀 Ir kaip persivesti iš Robur į IBKR per IS. Dabar pas mane deklaruota tik Robur sąskaita kaip IS.
Kažin ar bankai turi tokią strateginę viziją konkuruoti komisiniais su specializuotom treidingo platformom ar tuo labiau IBKR, kuris turi tiesiogine prieiga prie JAV biržų ir kitų rinkų bei yra išvystęs visą prekybos infrastruktūrą. Ko tikrai nesuprantu, kodėl jie leidžia ta pačiam infamous f24 nestabdomam siausti viešoj erdvėj viliojant iš jų pradedančiuosius klientus. Pasižiūri kokį bankų investavimo podkastą, tai pagrinde vien bendra finansinio raštingumo edukacija, o kad brokerį reiktų rinktis atsakingai, kad pirkti ETF per CFD (arba kaip kitaip f24 leidžia europiečiams apeiti PRIIP reglamentą ir įsigyti JAV ETFus neturinčius KID?) nėra saugu ilgalaikėje perspektyvoje, tokios info nelabai išgirsi, nepaisant to, jog patys manau puikiai žino, kad jų pagrindinis koziris būtent ir yra patikimumas bei patogumas pradedančiajam.
O gali būti, kad visi bankai savo tuos fondus pastoviai keičia, kad nebūtų ilgos istorijos ir baisaus skirtumo? Nes pamenu pradejau kažkadaise pikrti kažkokį saving fund 100 ar kaip ten vadinosi swedbank fondas, tada atsirado robur ir tuos saving fondus tiesiog panaikino, tada pradėjau pirkti robur…dabar nemaža jau suma susikaupus, vis neprisiversdavau pereiti, bet po naujų metų manau jau galutinai pereisiu,o robur pasiliksiu tik visoiias taupykles ar šiaip kur perku neilgam robur už pinigus kurių gal prireiks kažkokiam pirkiniui
Dalinai taip, fondai nuolat sujungiami ir todėl žiūrint istorines grąžas atrodo, kad visiems čia normaliai sekasi. Net terminas yra – survivorship bias.
Swed’o „Fondų fondas 100” ar kažkokį tokį aš ir pats atsimenu ir seniau turėjau. Tiksliai. 🙂
Piktas straipsnis gavosi. Realiai kritikuoji daugiau ESG nei Robur. Jei jau lygint, tai galbūt būtų buvę geriau kad ir su XZW0.
Kadangi skaičiau diagonaliai, tai nežinau ar praleidai ar nepaminėjai, bet skirtumas su indeksu susidaro ne tik dėl ESG bet ir dėl „dvigubo TER”, nes yra investuojama į tuos pčius ETF, kurie turi savo TER 😀
P.S. turiu tiek Robur, tiek IBKR’ą + dar 3 brokerius 🙂 Robur lakau.. pagrinde dėl „namų banko”. Vienintelis dalyka kas man jame tikrai nepatinka – lag’as investuojant/išimant pinigus.
Kad ESG = Robur = vienintelis Swedbank investicinis produktas retail’ui. Nueik į Swed „Investavimo Akademiją„, ten viskas veda į Robur inevsticijas. Nori Mini investicijų nuo išlaidų apvalinant? Už jas užpirksime jums Robur’o. Nori pažiūrėt kokie „Fondai” prieinami Swedbanke? Vėl visas funnel’is veda į Robur pirkimą.
Tai jooo, aš galiausiai tapau piktas ant Swed’o, nes per prievartą visiems kišamas prastesnis produktas. Pats juk irgi ilgą laiką turėjau Robur’ą iš nepasidomėjimo, nes atrodė mokesčiai žmogiški, o tikslas sekti normalų indeksą. Pasirodo, labai jau selektyviai tas indeksas sekamas. Ir visur tas ESG.
Ok, viską supratau, atsisakom Robur. Tai kaip geriau, išparduoti viską Robure ir iškart pirkti kitame brokeryje? Ar kažkaip porcijomis išiminėti?
Sorry bet kaip tinginys, kuriam šis postas tikriausiai buvo kaip target audience – nesupratau ką daryti ir tikėjaus kažkur palyginimo, kas labiau apsimoka, jeigu investuoji 100€/mėn (mano atvejis – vaiko pinigai), 500€ ir pan. Suprantu, kad didesnei sumai makes sense. O jeigu tikslas – paprastas atidavimas vaikui, kuris bus Swedbank klientas, nes tingiu?
Identiškai. Pensijos pinigus dedu per IBKR, o vaikams perku per Robur. Specaliai buvo užklausta Swedbank, kaip ateityje reikės perduoti vaikams – „Dovanojimo sutartis pasirašoma banko skyriuje, dalyvaujant abiem sandorio šalims – dovanotojui ir dovanos gavėjui. Sandorio mokestis – po 10 Eur kiekvienai šaliai už vieną dovanojamą vertybinių popierių poziciją.” Atrodo simple, o kaip būtų IBKR, tai nevisai aišku. Ar galimas perleidimas, ar reiktų parduoti ir susimokėti mokesčius pvz.
VWCE kas mėnesį uždėjęs pirkti automatiškai Revoliute. Nekainuoja ta operacija nė cento, bet iš tingimo giliau nesidomėjau.
Skaitom, skaitom. Bet jūs visvien rašykite 🙂
:DDD
Kai nusprendžiau pradėt investuot neturėjau didelių sumų, tai nutariau nuo Robur’ų pradėt. Galvoju fondai lyg pasyvūs, namų bankas, plius bus galima support’ą esant reikalui turėt. 😀 😀 Tada prieš atsidarant VP sąskaitą užsireginau į konsultaciją, atėjus pasitinka kažkokia Tatjana ar Olga su rusišku akcentu, pradeda monitorių mojuoti ir girtis kaip viskas žaliuoja (tais metais bulių rinka ryški buvo), tada klausia kokie čia jūsų tikslai ir panašiai. Sakau noriu investuoti pasyviai, į vieną-du fondus ir galvos nesukti, tai ta „investavimo konsultantė” nupirko Global, USA ir technology fondus, kur nei logikos, nei pasyvumo. Girdėjau, kad ten sandoriai nemokami buvo, bet paklausiau ar valdymo mokesčiai kokie yra ir pasakė, kad NĖRA… Po konsultacijos atsidariau KID’us ir šoką gavau… Dabar, kai turiu daugiau žinių ir pajamų tai išsipardavęs į IBKR su VWCE peršokau. Esmė tokia, kad kas liečia investavimą su Swedbanku, tai investicinio gyvybės draudimo MCapital pardavėjų lygis… Pereikit į normalius brokerius, pirkit normalius produktus ir nebesidarykit gėdos Vakarų pasauly su tuo Ūkio banku.