Investavimas Lietuvos bankuose: Swedbank, SEB, Artea, Luminor palyginimas
Praėjusią savaitę apžvelgiau Swedbank Robur fondus, kuriuos sulyginau su taksistu-Vovačka 2014-aisiais – laukiančiu atvykstančių keliautojų į Vilniaus oro uostą ir labai brangiai juos nuvežančiu į centrą. Tikrai ne idealus variantas kelionei, bet kai renkiesi iš vienos opcijos – ko daugiau tikėtis. Imi ką duoda ir tiek.
Šis palyginimas nors grubus ir gana piktas, kaip mano įrašo toną pavadino vienas skaitytojas, tačiau tik per vartotojų pyktį ir galima iššaukti kažkokį pozityvų pokytį šioje labai nusistovėjusioje Lietuvos bankų oligopolinėje rinkoje.
Aš ketinu ir toliau reikalauti daugiau, o kol reikalauju – reikia pratęsti praėjusios savaitės darbą ir išrinkti geriausią iš blogiausių šiam momentui, nes nepaisant užsienio brokerių pasirinkimo, didelės visuomenės dalies investavimas vis dar užsibaigia Lietuvos bankuose.
Tai tie bankai kažką pasiūlyti investavimui vis tiek turi, todėl nusprendžiau praplėsti Swedbank Robur apžvalgą ir pažvelgti į kitas tris mažmeninės bankininkystės investavimo opcijas – SEB, Artea ir Luminor.
papildymas: Revolut nors ir teoriškai Lietuvoje veikiantis bankas, jo į šį palyginimą netraukiau nepaisant fakto, kad Revolut’e tikrai yra neblogos investavimo galimybės. Tiesiog Revolut’as man yra kitoje kategorijoje – kartu su normaliais tarptautiniais brokeriais ir investavimo platformomis kaip IBKR, Trading212, Lightyear, Trade Republic ir kt., kurias esu trumpai apžvelgęs šiame brokerio pasirinkimo įraše. Šis įrašas apie tradicinius Lietuvoje veikiančius bankus. Kaip pasakytų mano mama – „į tuos, į kuriuos galima nueiti atsitikus problemai„, kur konservatyvus žmogus subjektyviai jaustųsi komfortiškiau laikydamas 50k Eur.
Nedarysiu tokio gilaus prasiėjimo kaip su Robur’ais, tačiau noriu vienoje vietoje pats apžvelgti lietuviams prieinamas opcijas ir atsakyti sau į klausimą – kuris Lietuvos bankas dabar turi:
- Palankiausias sąlygas investuoti po 100, 300, 500 Eur/mėn.
- Palankiausias sąlygas vienu ypu sukišti didelę sumą (pvz. 50k Eur) ir palikti
Abi problemos man aktualios, nes panašias problemas sprendžiau šeimoje – reguliariai investuoti nori mano žmona, tad ilgą laiką pas ją sukosi Swedbank Robur fondai (turi dar ir dabar, bet bus pokyčių, o reguliariai dabar perka VGLA per Lightyear), taip pat reikėjo kažkur padėti tėčio santaupas apie ką rašiau atskirai.
Užbėgsiu įvykiams už akių ir pasakysiu, kad Lietuvos bankai įsigudrinę ir siūlo labai prastas sąlygas pirkti bet kokius populiarius ETF’us, bet visi turi susikūrę atskirus produktus ir visai padorias opcijas pirkti jų atrinktus specifinius ETF’s/fondus lengvatinėmis sąlygomis.
Tad šiame įraše apžvelgsiu kiek kainuoja abu variantai.
- Investuoti į normalų norimą ETF’ą per lietuvišką banką – ar VWCE, ar VALL
- Investuoti į bankų siūlomą sprendimą:
- Swedbank atveju – Robur fondai.
- SEB atveju – SEB Mikroinvestavimas.
- Artea atveju – Artea ETF Select.
- Luminor atveju – Luminor Investor platforma.
Kiek kainuoja pirkti ETF per Lietuvos bankus?
Pirmiausia įvertinam normalią praktiką – paskaitau šešisNulius, pažiūriu užsienio Youtube’us, pavartau europiečių subreddit’us ir suprantu, kad man reikia vieno ETF’o – tebūnie tai VWCE, VGLA, VALL, WEBN ar bet koks kitas.
Ir tiesiog noriu pirkti per dabar turimą banką. Kiek man tai kainuos?
Lietuvos bankų kainodara investuotojams skiriasi nuo Interactive Brokers, Lightyear, Trading212 ir panašių užsienio platformų vienu esminiu aspektu – pas mus dar šiek tiek akmens amžius ir imamas % nuo portfelio už “Vertybinių Popierių saugojimą” (VP).
Procentas nėra didelis – nuo 0.10% iki 0.30% per metus, bet dar kartą priminsiu, kad aš ką tik gana racionaliai keičiau ETF’ą, nes atsirado ant 0.07% pigesnis, tai bet koks mokestis išreikštas % nuo portfelio jau yra žalingas ir užprogramuotas didėti augant jūsų portfeliui, kas nėra gerai.
Tad Lietuvos bankų kainodara investuotojams susideda iš: VP įsigijimo mokestis (vienkartinis) + VP saugojimo mokestis (metinis).
ETF įsigijimo mokesčiai
| Bankas | Pirkimo komisiniai | Vienas €300 pirkimas | 12 pirkimų po €300 | Vienas €50,000 pirkimas |
|---|---|---|---|---|
| Swedbank | 0.25%, min. €11 | €11 | €132 | €125 |
| SEB | 0.25%, min. €15 | €15 | €180 | €125 |
| Artea / Xetra | 0.25%, min. €15 | €15 | €180 | €125 |
| Luminor Base | 0.20%, min. €3 | €3 | €36 | €100 |
Šaltiniai: Swedbank, SEB, Artea, Luminor.
Tikrai taip – ETF įsigijimo mokesčiai Lietuvoje yra labai dideli ir be didelių skaičiavimų akivaizdu, kad niekaip neapsimokės investuoti mažomis sumomis kiekvieną mėnesį.
Pvz. investuojant po €300 kas mėnesį, Swedbank suvalgo 3.67%, SEB ir Artea – po 5%, o Luminor – 1% metinių įmokų.
FIRE literatūroje sakoma, kad investavimo mokesčiai neturėtų viršyti 1%, JAV dėl didžiulės rinkos turbūt retai kada viršija ir 0.3%, tad čia skirtumai milžiniški.
Žiūrint vien į sandorio mokesčius – vienintelis Luminor dar siūlo pakankamai konkurencingą kainą investuoti ir mažesnėmis sumomis kiekvieną mėnesį.
Tuo tarpu norint vienu ypu suinvestuoti didesnę sumą, pvz. suleisti 50k vienu kartu, visi minimalūs komisiniai tampa nebesvarbūs. Trys bankai taiko tą patį €125 mokestį, Luminor – €100. Tad 125/50000 = 0.25% nuo sumos ir su tuo visai dar galima gyventi.
Bet palaukite – čia dar neįskaičiuotas VP saugojimas.
ETF saugojimo mokesčiai
| Bankas | Mėnesinis VP saugojimo mokestis | Metinis tarifas | Min. saugojimo mokestis |
|---|---|---|---|
| Swedbank | Iki €30,000 – 0. Viršijančiai daliai – 0.008%/mėn | 0.096% nuo dalies virš €30,000 | €0 |
| SEB | 0.013% | 0.156% | 0.70 €/mėn. |
| Artea / Xetra | 0.014% | 0.168% | 0.50 €/mėn. |
| Luminor Base | 0.010% | 0.120% | ETF saugojimui minimumas netaikomas* |
Grubiai galima primesti, kad ETF’o TER sumoki du kartus – pats VWCE turi 0.14% valdymo mokestį, tai tuomet dar panašiai tiek palieki ir bankui. Nėra čia kažkas labai tragiško, tiesiog tinginio mokestis.
Tačiau kaip atrodo abu mokesčius sujungus į vieną?
Scenarijus A: investuoju po 300 €/mėn.
Darome prielaidą, kad pradedama nuo nulio, kas mėnesį įsigyjama ETF už €300, o po metų jų vertė siekia €3,600 (be rinkos pokyčio).
| Bankas | Pirkimo mokesčiai per metus | Saugojimas pirmais metais | Viso pirmais metais | Kaštai nuo €3,600 įmokų |
|---|---|---|---|---|
| Swedbank | €132 | €0 | €132 | 3.67% |
| SEB | €180 | €8.40 | €188.40 | 5.23% |
| Artea / Xetra | €180 | ~€6 | ~€186 | 5.17% |
| Luminor Base | €36 | ~€2,34 | ~€38,34 | 1.07% |
Kaip ir akivaizdu – mažomis sumomis ETF’ų Lietuvos bankuose pirkti neapsimoka. Na, nebent Luminor – ten dar visai galima gyventi.
Palyginimui – per Interactive Brokers toks investavimas kainuotų 15 Eur/metus, per Lightyear 0 Eur/metus.
Nuo kokios sumos apsimoka?
Sunku pasakyt kur brėžti tą brūkšnį, nes turint didesnes sumas ir planuojant jomis pildyti dar ilgą laiką – aš visuomet geriau rekomenduočiau pagilinti savo finansines žinias ir tuomet rinktis jau tarptautines platformas (pvz. IBKR), bet galime pažiūrėti kas būtų per Lietuvos banką investuojant po 1,000 Eur/mėn.
Scenarijus A2: investuoju po 1,000 €/mėn.
Darome prielaidą, kad pradedama nuo nulio, kas mėnesį įsigyjama VWCE už €1,000, o po metų portfelio vertė siekia €12,000 (be rinkos pokyčio).
| Bankas | Pirkimo mokesčiai per metus | Saugojimas pirmais metais | Viso pirmais metais | Kaštai nuo 12 000 € įmokų |
|---|---|---|---|---|
| Swedbank | €132 | €0 | €132 | 1.10% |
| SEB | €180 | €11.69 | €191.69 | 1.60% |
| Artea / Xetra | €180 | €11.58 | €191.58 | 1.60% |
| Luminor Base | €36 | €7.80 | €43.80 | 0.37% |
Mano standartams – vis dar per brangu tiek Swedbank, tiek SEB, tiek Artea. Su Luminor’o kainodara nuo tiek jau tikrai galima gyventi.
Palyginimui – per Interactive Brokers toks investavimas vis dar kainuotų tuos pačius 15 Eur/metus, per Lightyear 0 Eur/metus.
Na bet gerai gerai, kai transakcijos kaštai po 15 Eur, tai niekas kas mėnesį per lietuvišką banką ir investuoja.
Parduoda butą, gauna palikimą, susitaupo iš algos – ir šauna vieną ETF pirkimą vienu ypu. Tai kaip sąlygos tuomet?
Scenarijus B: vienu kartu investuoju €50,000
| Bankas | €50,000 pirkimas | Saugojimas per mėnesį | Saugojimas per metus | Viso pirmais metais | % nuo €50,000 |
|---|---|---|---|---|---|
| Swedbank | €125 | €1.60 | €19.20 | €144.20 | 0.288% |
| SEB | €125 | €6.50 | €78 | €203 | 0.406% |
| Artea / Xetra | €125 | €7 | €84 | €209 | 0.418% |
| Luminor Base | €100 | €5 | €60 | €160 | 0.320% |
| Luminor Elective planas | €40 | €5 | €60 | €100 | 0.200% |
Išvada: vienu kartu investuojant 50k, pigiausias gaunasi Luminor su Elective planu, antras Swedbank (0.288% pirmais metais, po to 0.1% daliai virš 30k Eur), o brangiausias – Artea (0.418 %). Aišku, čia tas skirtumas nėra tiek esminis su €64.80 per pirmus metus, daug svarbiau po to kuo mažesnis pasikartojantis saugojimo mokestis visais paskesniais metais, nes investuojate turbūt ant ilgo laiko?
Tai čia šiuo atveju Swedbank laimi į vienus vartus, bet ir Luminor padoriai tinkamas tokiems pirkimams. .
šešiNuliai išvados
Jeigu būtinai norite investuoti į savo išsirinktą specifinį ETF’ą ir būtinai per Lietuvos banką, mano išvados būtų tokios:
Reguliariai investuoti mažomis sumomis – Luminor Investor platforma su Base planu.
Reguliariai investuoti didelėmis sumomis – Luminor Investor platforma su Base planu.
Vienu kartu investuoti didesnę sumą – Swedbank arba Luminor Investor.
Bet vis tiek, palyginimui ir supratimui – per Interactive Brokers įsigyti ETF už 50k Eur kainuotų 25 eurus vieną kartą ir po to nebūtų jokio metinio saugojimo mokesčio. Tiesiog ateinančius 10 metų laikai už 0 Eur ir moki tik TER ETF valdytojui (kurį moki ir lietuviškų bankų atveju). Norintiems plačiau, šis įrašas:
Bet su Lietuvos bankais dar ne viskas prarasta – tiek SEB, tiek Artea, tiek Swedbank’as turi pasileidę kitus produktus mažmenininkams investuoti mažesnėmis sumomis.
Kiti lengvatiniai investiciniai produktai Lietuvos bankuose
Luminor Investor platforma tai kaip yra taip yra. Jau ten sąlygos padorios, aš pats savo investicinę kelionę pradėjau ten – tiesiog lietuviams 2018-aisiais dar nebuvo prieinamas Interactive Brokers, o kitu fintechinių apps’ų irgi nebuvo.
Luminor Investor ir dabar prieš kitus Lietuvos bankus atrodo labai konkurencingai kaip normali investavimo platforma.
Bet kiti trys Lietuvos bankai nuo to laiko pasileido savo investavimo produktus smulkiesiems, kurie tiesiog pasiekiami per bankininkystę:
Visi trys turi šiokių tokių pliusų ir visi trys yra absoliučiai skirtingi, tad labai sunku palyginti vienas prieš vieną.
Čia manau toks ir yra marketingistų sumanymas – mažoje oligopolinėje rinkoje paleisti ant tiek skirtingus pasiūlymus, kad joks anoniminis blogeris nepaimtų ir nesuvestų visko į vieną lentelę.
Bet gal pabandom?
Tik prieš tai – trumpas intro apie kiekvieną.
Swedbank Robur fondai
Apie Robur’us parašiau atskirą įrašą. Jei trumpai – esu skeptiškas jų atžvilgiu, nes jie aktyviai valdomi, atsilieka nuo indeksų, yra “nemokami”, bet susimokama per kitą galą, nes propaguojamos ESG įmonės.
Jaučiuosi, kad apie Robur fondus jau visi žino užtektinai, tai tik nukreipsiu į pačio Swedbank’o marketinginį įrašą apie Robur’us.
Ten jie patys va šitaip gražiai pristato išleidžiamus eurus ant Robur’ų:
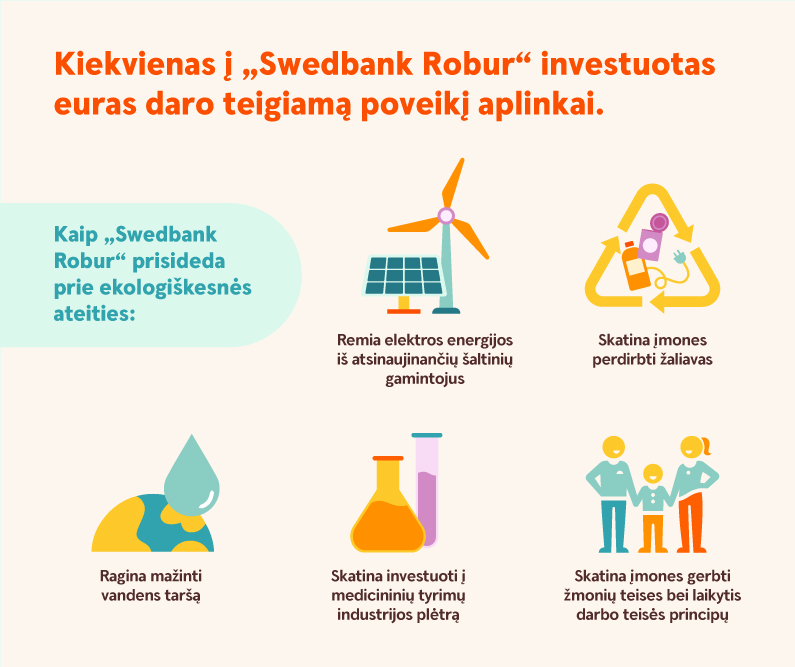
Bet už tą marketingo grožį susimoki – mano skaičiavimais apie -1% praūliavotos grąžos per metus, kas yra labai daug.
Didžiausi Robur pliusai:
- Jokių transakcijos mokesčių per Swedbank
- Jokių saugojimo mokesčių per Swedbank
- Minimali investicija nuo 1 Eur
- Visokios galimybės investuoti apvalinant pirkinių sumas, su automatiniais pirkimais nors ir kas dieną.
Didžiausi minusai:
- Stiprus atsilikimas nuo pasyvių rinkos ETF’ų
- Tai yra ne ETF, o Swedbank grupės fondas, tad jis nėra viešai kotiruojamas ir jų negali persinešti į kitą banką
- Pirkimas/pardavimas įvykdomas per 2 darbo dienas
- Aktyviai valdomas, taikomi ESG filtrai.
SEB mikroinvestavimas
SEB mikroinvestavimas yra SEB’o atsakas į Robur fondus ir, mano nuomone, daug geresnis ir tvaresnis, nes jie nesukūrė savo fondų, bet selektyviai atrinko keletą viešai prekiaujamų ETF’ų ir jiems suteikė lengvatines sąlygas be min. 15 Eur transakcijos mokesčių.
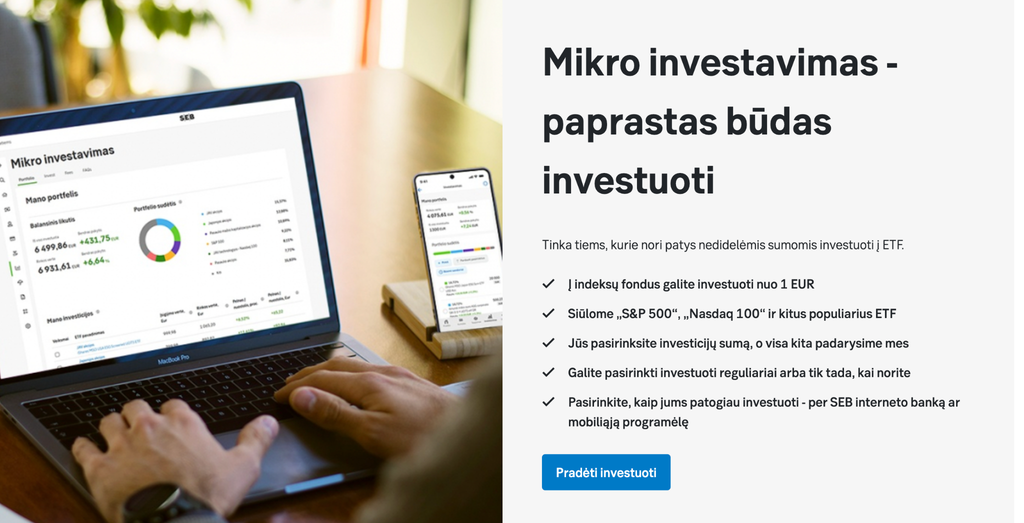
Atrinktų ETF sąrašas labai trumpas – tik 13 vnt., bet tiesą pasakius – tai jau yra daugiau nei reikia.
Aš savo 500k portfelį esu išskaidęs per 2 ETF’us (World ir World ex-US mažinant JAV svorį), tai kodėl tavo 300 Eur/mėn gali reikėti daugiau?
Visų 13 sąrašas čia ir SEB pasirinkimai mane džiugina, nes ten yra WEBN (Amundi Prime All Country UCITS ETF), kas yra seno gero VWCE alternatyva, dar net pigesnė.
SEB mikroinvestavimo pliusai:
- investuoti galima nuo €1, įskaitant dalinius ETF vienetus
- 13 atrinktų ETF – viskas ko reikia (pasaulio, JAV, Europos, besivystančių rinkų, obligacijų).
- Yra labai artima VWCE alternatyva – WEBN su vos 0.07% TER.
- galima nustatyti automatinį periodinį investavimą.
- investuojama į tikrus indeksinius ETF, o ne banko valdomus fondus.
Minusai:
- 0.25% pirkimo ir 0.25% pardavimo mokestis (bet nėra minimum)
- 0.156% metinis VP saugojimo mokestis, papildomai prie ETF TER.
- sandoriai vykdomi tik kartą per savaitę, antradieniais, o ne realiu laiku.
- pardavus ETF pinigų gavimas gali užtrukti iki 8 darbo dienų (išimtiniais atvejais – 14d. rašo bankas).
Didžiausia problema čia tas prakeiktas metinis saugojimo mokestis.
Aišku, su 10k Eur jis dar ganėtinai nereikšmingas (15.6 Eur per metus), tačiau ties 300k jis jau tikrai pradėtų erzinti (468 Eur/metus).
Tačiau gera žinia – SEB’e jūs perkate normalius ETF’us ir, portfeliui paaugus, jums panorėjus – pastaruosius po 5 metų ar kiek galite išsinešti pas kitą tiekėją. Nereikia net išsiparduoti.
Artea ETF Select
Na ir neseniai Tesonet’o nupirktas ir rebrandint’as ex-Šiaulių Bankas bando vytis didžiuosius skandinavų brolius ir pasiūlyti konkurencingą investavimo būdą Lietuvos investuotojams.
Pavadino jį Artea ETF Select:
Tai labai panašu į SEB mikroinvestavimą, nes yra atrinkti 7 ETF’ai, jiems suteikiamos lengvatinės pirkimo ir saugojimo sąlygos. Ir tie ETF’ai irgi tikrai nėra blogi!
Esminis siūlomas ETF’as yra Pasaulio akcijų ETF SPPW (State Street SPDR MSCI World UCITS ETF), kuris vėl yra tiesiog VWCE alternatyva (kiek kitokia, bet nesigilinkime), ir yra labai labai nebloga opcija.
Bendrai – nors ir siūlomi tik 7 atrinkti ETF’ai, tai, mano nuomone, nėra problema, nes tie pasiūlymai yra geri. Geriau 7 geri nei 100 atrinkto šlamšto.
Bet yra kitų neišspręstų minusų.
Artea ETF Select pliusai:
- €0 ETF pirkimo ir pardavimo komisiniai.
- €0 VP saugojimas (bet laikina akcija iki 2027 m. pabaigos)
- 7 atrinkti ETF: pasaulio, JAV, Europos, besivystančių rinkų, technologijų ir obligacijų.
- Pagrindinis pasaulio ETF – SPDR MSCI World (SPPW), su 0.12% TER.
- Pavedimai vykdomi realiu laiku „Gettex“ biržos prekybos valandomis.
Artea ETF Select minusai:
- Nuo 2028 m. kai baigsis akcija numatomas 0.30% metinis VP saugojimo mokestis. Tai reikšmingai pablogintų ilgalaikę kainodarą.
- Reikia pirkti pilnus ETF vienetus – nėra dalinių vienetų kaip SEB mikroinvestavime, tad negali išmėtyti po 10 Eur į kelis ETF’us.
- Nėra automatinio investavimo – kas mėnesį turi jungtis ir pats rankiniu būdu įvykdyti pirkimą
Paskutinis, mano nuomone, didesnis minusas nei gali nuskambėti, nes jeigu per Lietuvos banką aš ieškau kaip supaprastinti investavimą tėčiui, tai kas mėnesį jam liepti jungtis ir spaudinėt mygtukus perkant mano išrinktą ETF’ą jam tikrai neskambės kaip “taupymo supaprastinimas”.
Komentaruose dar papildė apie psichologinę automatinio investavimo pusę. Juk kalbame apie pradinukus – mažiausiai ko norime, tai dar kas mėnesį tęstuoti jų valią prisijungiant ir pamatant raudonuojantį portfelį ir tuomet sprendžiant ar suinvestuoti tuos 200 Eur kaip planavau, ar „palauksiu gal kol atsigaus”.
Na, bet ignoruojant patogumus irkalbant apie Artea, didžiausias dramblys kambaryje – saugojimo mokestis. 0.3% viso portfelio atiduoti už saugojimą yra tiesiog žvėriška.
Ir taip – dabar turi akciją, mačiau banko atstovus kažkur Facebook’o komentaruose šnekant, kad “gal akcija bus pratęsta”, bet kai investuoju 30-čiai metų mažiausiai ko aš noriu tai kas metus melstis, kad bankas pratęs laikiną akciją.
Man ši akcija tokia pat durna kaip sporto klubuose siūlomi “Pirmi 3 mėnesiai nemokami*”
*perkant 12 mėn. planą.
Jokie čia ne nemokami mėnesiai, tiesiog 25% nuolaida nuo standartinės kainos.
Artea atveju okei – pirmi pusantrų metų nemokami, bet kas investuoja į ETF’us tik dvejiems metams? Mes čia visi ant ilgo laiko bent 20-čiai metų ir tokia akcija finansiniuose produktuose tiesiog atrodo nepadoriai ir net nelabai etiškai. Dar ir labai apsunkina vertinimą 1 prieš 1 su kitų konkurentų produktais, bet pabandome…
Kuris Lietuvos bankų investavimo produktas geriausias?
Palyginimui bandau įgyvendinti vieno ETF strategiją (kokia ir yra mano strategija su VWCE/VALL), tad imu tris produktus ir iš kiekvieno pasirenku po vieną kuo platesnį pasaulio akcijų fondą:
- Swedbank: Robur Access Edge Global C
- SEB mikroinvestavimas: Amundi Prime All Country World (WEBN)
- Artea ETF Select: SPDR MSCI World (SPPW)
Svarbu: visi trys investuoja į pasaulio akcijas, tačiau jų sudėtis nėra identiška ir net labai skiriasi. SEB pasirinkimas yra artimiausias VWCE, nes apima ir išsivysčiusias, ir besivystančias rinkas, Artea irgi neblogas, kai Robur atveju tai yra aktyvus fondas ir šiandien ta sudėtis viena, rytoj jau kita (nes pasikeitė ESG vertinimo politika).
Tai pakartoninas disclaimeris – čia tikrai tikrai nėra lyginami obuoliai su obuoliais, nes ir produktai skiriasi, ir bankai pasidarę kuo skirtingesnę kainodarą.
Bet nu bandome.
1. Fondų ir mokesčių palyginimas
| Swedbank Robur | SEB mikroinvestavimas | Artea ETF Select | |
| Fondas | Robur Access Edge Global C | Amundi Prime All Country World (TER = 0.07%) | SPDR MSCI World (TER = 0.12%) |
| ISIN | SE0015192349 | IE0003XJA0J9 | IE00BFY0GT14 |
| Indeksas | MSCI World Net (su ESG nukrypimais) | Solactive GBS Global Markets Large & Mid Cap | MSCI World |
| Išsivysčiusios rinkos | Taip | Taip | Taip |
| Besivystančios rinkos | Ne | Taip | Ne |
| ESG apribojimai | Taip, reikšmingi | Ne, standartinis platus indeksas | Ne, standartinis indeksas |
| Pirkimo mokestis | €0 | 0.25% | €0 |
| Pardavimo mokestis | €0 | 0.25% | €0 |
| Banko VP saugojimas | €0 | 0.156% per metus | €0 iki 2027-12-31 |
| Bendri metiniai nuolatiniai kaštai | 0.28 % | 0.226 % | 0.12% dabar |
| Nuo 2028 m. | 0.28 % | 0.226 % | 0.42 %, jeigu bus pritaikytas paskelbtas saugojimo tarifas |
Šaltiniai: Robur fondo duomenys, SEB kainynas, Artea ETF Select, SPDR fondo duomenys, Amundi fondo duomenys
Tai čia tokie oficialūs matavimo vienetai iš dalykų, ką galima kažkaip palyginti. Kas neapibrėžta ir ko neįmanoma labai lengvai palyginti yra tikėtina grąža, tai įvedu savo neoficialų matmenį, kuris pagrįstas paskutinių 5 metų rezultatais, kuriuose ne tai, kad Robur augo tik po 7%, bet Robur bent po 1% kasmet atsiliko nuo rinkos:
| 6nuliai subjektyvus lūkestis – tikėtina metinė grąža | 7%* | 8% | 8% |
Tai jeigu SEB ir Artea atveju tu perki normalų pasyvų pasaulinį ETF’a (kad ir sekantį skirtingus indeksus) ir istoriškai gali tikėtis apie 8% metinės grąžos per labai ilgą periodą, tai Robur atveju nieks neaišku, bet *turime 5 metų rezultatus, per kuriuos jis apie 1% atsiliko nuo ETF’ų.
Swedbank’o atveju čia ir yra visas pakastas šuo, nes transakcijos nekainuoja, saugojimas nekainuoja, valdymo mokestis dar visai padorus, tai gali susidaryti įspūdis, kad tai yra geriausias pasirinkimas investuoti per Lietuvos banką norintiems lietuviams.
Bet deja, su skirtinga grąža, aš prielaidas dėliočiau taip:
| Fondas | Hipotetinė metinė grąža | Metiniai nuolatiniai kaštai | Modeliuojama grąža po mokesčių |
|---|---|---|---|
| Swedbank Robur | 7.00% | 0.280% | 6.720% |
| SEB / Amundi | 8.00% | 0.226% | 7.774% |
| Artea / SPDR dabar | 8.00% | 0.120% | 7.880% |
| Artea / SPDR nuo 2028 m. | 8.00% | 0.420% | 7.580% |
Scenarijus A: investuoju po 100 €/mėn.
Per metus investuoju €1,200. Pradedu nuo nulio, perku kiekvieno mėnesio pradžioje, o portfelis auga pagal numatytas grąžos prielaidas.
| Swedbank Robur | SEB mikroinvestavimas | Artea dabar | Artea nuo 2028 m. | |
|---|---|---|---|---|
| Metinės įmokos | €1,200 | €1,200 | €1,200 | €1,200 |
| Metinė grąža prieš mokesčius | 7% | 8% | 8% | 8% |
| Pirkimo komisiniai | €0 | €3 | €0 | €0 |
| Banko saugojimas | €0 | ~€1.04 | €0 | €6 |
| Fondo vidiniai kaštai | ~€1.86 | ~€0.46 | ~€0.80 | ~€0.80 |
| Iš viso pirmais metais | €1.86 | €4.50 | €0.80 | €6.80 |
| % nuo €1,200 įmokų | 0.155% | 0.375% | 0.067% | 0.567% |
| Portfelio vertė metų pabaigoje | ~€1,243 | ~€1,247 | ~€1,251 | ~€1,245 |
Skirtumai labai maži, bet čia tik pirmi metai įsivertinus visas einamąsias ir pasikartojančias išlaidas.
Negalima prognozuoti, bet paprognozuokime
Čia jau šiek tiek šarlatanizmas, nes daug nežinomųjų, bet jeigu 20 metų kainodara nesikeičia ir padarome labai drąsią prielaidą, kad Robur ir toliau atsilikinės nuo rinkos po 1%, tai gaunasi tokie skaičiai:
| Scenarijus | Swedbank Robur | SEB mikroinvestavimas | Artea ETF Select |
|---|---|---|---|
| 100 €/mėn. – po 10 metų | €16,952 | €17,870 | €17,737 |
| 100 €/mėn. – po 20 metų | €49,436 | €55,649 | €54,563 |
| €50,000 – po 10 metų | €95,814 | €105,444 | €104,159 |
| €50,000 – po 20 metų | €183,606 | €222,927 | €216,278 |
Nepasitiki mano tikėtinos grąžos šarlatanizmu?
Galima pažiūrėti ir su vienoda 8% grąža investuojant po €100/mėn.:
| Po 20 metų | Robur (8 % bruto) | SEB (8 % bruto) | Artea (8 % bruto) |
|---|---|---|---|
| Portfelio vertė | €55,442 | €55,649 | €54,564 |
| Skirtumas nuo Robur | — | +207 € | –878 € |
Tuomet visi gaunasi labai panašiai.
Mano išvados
Viršuje pateikiau faktinę info (išskyrus tikėtiną grąžą, ten – prielaida), jūs pasidarykite išvadas patys. Jeigu kas klausia mano nuomonės, aš šiuos sprendimus reitinguočiau taip:
🥇 1 vieta – SEB mikroinvestavimas. Geriausias produktas Lietuvos bankuose norint reguliariai investuoti mažomis sumomis. Taip, turi pirkimo/pardavimo mokesčius, bet jie tikrai dar pakankamai maži ir konkurencingi (25 centai nuo 100 Eur). Didžiausias minusas – 0.156% saugojimo mokestis, bet kadangi leidžia investuoti į WEBN (ter = 0.07%), tai bendras 0.226% mokestis neatrodo kaip tragedija ir jau yra mažesnis nei Robur fondo.
Siūlomas WEBN yra puikus ETF’as, galimi periodiniai pirkimai, tiesiog užstatei ir pamiršai. O gavus papildomų lėšų – galima drąsiai daryti injekciją į tą patį produktą.
Kainodara be jokių laikinų akcijų, produktai be jokių ESG-tvarumo politikų.
🥈2 vieta – Swedbank Robur. Nepaisant visų minusų su sudėtimi ir atsilikimu, tai vis tiek labai nebloga opcija lietuviams pradėti investavimo kelionę su automatiniu nuskaitymu, nemokamais pirkimais, visais tais gamification’ais apvalinant išlaidas ir taip toliau.
🥉3 vieta – Artea ETF Select. ETF’ų pasirinkimas geras, kainodara irgi gera, bet, kad ji gera – kol kas laikinai. Nedžiugina manęs nepastovumai, kai kalbame apie 30 metų investavimą pensijai, tai labiau ignoruoju tas akcijas ir žiūriu į ilgalaikę kainodarą nuo 2028m. jau su 0.30% saugojimo mokesčiu.
Na ir žinoma toks mažas myzeris – automatinio investavimo nebuvimas. Žinau žinau, gal ir smulkmena kiekvieną mėnesį prisijungti prie banko ir pačiam įvykdyti pirkimą, bet… gi nėra labai sunku ir į 4 aukštą užlipti, bet vis tiek mieliau rinktumeis butą su liftu.
Prie gero mes jau įpratom, neturėt automatinių pirkimų reguliariam investavimui man yra didelis kokybinis minusas.
Neapdainuotas herojus – Luminor Investor, kuris yra labiausiai panašus į tarptautinius brokerius su pusiau-normalia investavimo platforma ir dar visai padoriais mokesčiais. Tiesa, aš jį vertinu kiek šone atskirai, nes ten jau atskira platforma nuo Luminor banko, į kurią reikia jungtis ir valdyti. Tai ne banko viduje esantis investavimo produktas, todėl ir kategorija kiek kitokia.
Mano požiūriu – jeigu jau susikūrei naują paskyrą, kad kažkur investuoti, tai reiškia, kad esi užtektinai finansiškai ir technologiškai pažangus, kad užsiregistruotum į normalų Europos brokerį:
- Mano paties 80% portfelio yra Interactive Brokers (pilnas gidas čia)
- Bet po 5% turiu ir Lightyear, ir Trading212.
Bet jeigu reiktų pačiam rinktis – tėvų pinigus dabar visai mielai pats pajungčiau suktis SEB banke.
Tokia mano subjektyvi apžvalga. Gali būti, kad ką praleidau, nes šių bankų paslaugomis pats beveik nesinaudoju, tiesiog surinkau viešai prieinamą informaciją ir pridėjau šiek tiek pačio atrastų ar girdėtų niuansų.
Jei kažkur suklydau – prašau rašykit komentaruose, atnaujinsiu įrašą. Noriu, kad tai būtų ilgalaikis įrašas apie Lietuvoje prieinamus investavimo sprendimus.
Įdomu sekti toliau?
Įdomu diskutuoti ar stebėti diskusijas pinigų temomis? Prisijunk prie 15,000 narių aktyvios bendruomenės reddit’e 👇

Investuojant galite prarasti lėšas. Įraše pateikta informacija nėra rekomendacija finansinėms paslaugoms įsigyti. Tai yra tik autoriaus nuomonė ir asmeninė patirtis. Už investicinius sprendimus atsakote jūs patys, tad būtinai įsigilinkite į produktą ar tiekėją prieš priimdami sprendimą investuoti.
O kodėl Revolut neįtrauktas į palyginimą? Juk ir įrankius tam patogius turi
Nedėčiau Revolut’o į vienodą kategoriją su Lietuvos bankais. Okei, techniškai galima, nes UAB’as Lietuvoj, bet tai tiesiog normalus fintech’as su investavimo sprendimais, jis lyginamas jau kitame lygyje su tuo pačiu IBKR, Trading212, Lightyear, Trade Republic ir panašiai. Įmesti Revolut’ą į palyginimą head to head su tradiciniais bankais tai kaip įleisti dvyliktoką sužaisti septinkokų kašio mače. Nesąmonė. 🙂
Mano mama Revolut’e tikrai nelaikys 30k ETF’uose, čia įrašas labiau tokiems atvejams, apie tradicinius bankus kur „galima nueiti jei jau ką”. ;D
Geras straipsnis, ačiū už išsamius palyginimus. Pats kartais pagalvoju ką daryti su žmonos Swedbank Robur fondais. Patogu kai viskas vienam banke ir automatiškai viskas vyksta. Iki šiol tiesiog retkarčiais parduodu Robur ir užperku normalius ETF’us, bet dėl mėnesinių mokesčių reiks greitu metu migruoti kažkur geriau 🙂
P.S. Kiek viešai matau, tai Tesonet dar nenusipirko Artea. Ar ne?
šiaip visai nieko variantas parduoti Robur’ą ir vienu ypu užpirkti norimą ETF’ą pačiam Swed’e. Jeigu norisi kaip aš buy & hold, tai visai nieko variantas irgi. A6 taip su žmonos Robur’ai padarysiu.
Dėl Tesoneto ir Artea – kaip ir nusipirko, kaip ir dar ne viską – tiesiog mačiau, kad turi virš 30% ir nori kontrolinio paketo, bet laukia ECB leidimo: https://www.lrt.lt/naujienos/verslas/4/2865380/tesonet-didina-valdomu-artea-akciju-portfeli-sieks-isigyti-kontrolini-paketa
Galima plačiau apie pirkimą etf vwce tarkim pačiame swed pardavus robour , kaip su mokesčiais? Ar tada bus galimybė persikelti galbūt?
Įdomus skaitalas, ačiū. Pora komentarų iš niekada nekomentuojančio, bet stabiliai skaitančio:
1) Priminimas, kad investuojant tą pačią sumą kiekvieną mėnesį, iShares ETF’ų atveju galima drąsiai teigti, jog IBKR komisiniai nuliniai, o ne 15eur/metai. Tai dar liūdniau palyginus su mūsiškiais bankais (scenarijus A1 ir A2).
2) Artea automatinio investavimo nebuvimas. Gražus palyginimas su liftu ir laiptais, bet, mano nuomone, dar čia žaidžia ir psichologinis aspektas. Jei jau uždėjai recurring payments, tai tu žinai, kad ar krenta, ar kyla, ar bet kas – tiesiog stabiliai perki. O jei reiktų kas mėnesį pačiam jungtis ir pirkti, tikrai kiltų daugiau pagundų „ai, čia gal dabar labai užkilę, neverta”; „žiauriai krenta dabar, gal luktelsiu dar x laiko, kol pasieks dugną ir vėl kils” ir t.t.
Aha, geros pastabos. Ypač dėl 2, tai aš irgi matau tai kaip didžiulį minusą, tiesiog nenorėjau pasirodyti labai išlepęs pačiame įraše. 😀 Žinau ant kiek sunku reguliariai pačiam investuoti – įkrenta alga, būna busy savaitė, užtempi su prisijungimu, tada matai viskas raudonuoja „ai gal palauksiu” ir prasideda… tiesiog +1 sprendimas ir veiksmas kiekvieną mėnesį.
Psichologiškai tai labai svarbus funkcionalumas norinčiams „nesukti galvos dėl finansų”, tad net papildysiu įrašą. 🙂
Ačiū už įdomų ir naudingą turinį. Pati dar tik po truputį pradedu investuoti (SEB banke ir dar Nextury technology found). Gal galite plačiau savo įžvalgomis pasidalinti apie Nectury technology found? Dėkoju.
neturi referralo, tai niekur nemini Mintos, o juk senai gyvuojanti firma, įrodžiusi patikimumą kaip p2p platforma, o dabar – oficialus brokeris su visomis reikiamomis licencijomis, ETF pasirinkimas tiesiog milžiniškas, jokių – nei įsigijjmo, nei saugojimo mokesčių (na nebent pirkimo spreadas).
Taip, tikrai tik todėl ir neminiu temoje apie investavimą per Lietuvos tradicinius bankus.
Jei rimtai – nu neturiu aš poreikio turėti visko. Neturiu ir eToro, Revolut’o, ir Trade Republic, ir Robinhood, ir Swissquote, ir SaxoBank, ir dabar dar pasirodo ir Mintos. Aš vienas žmogus su vienu portfeliu, ne kokia finansinio raštingumo redakcija čia juk dirba.
Turbūt viskas gerai su tuo Mintos, ką aš žinau.
Gražus postas ir pateikimas. Man tai pat nežinia ką daryt su swedban robour prieš kelis metus lradėtu investuoti po kelis šimtus, kaip ir persikelti neina, o parduoti irgi nesinori