Interactive Brokers investuojant vos po €50 per mėnesį? Pasirodo, jau apsimoka!
Prasukau įrašų ciklą apie investavimą Lietuvos bankuose, ten esantį tinginio mokestį bei Lietuvos bankų nemeilę investuotojams iš Lietuvos ir jau puolė man žmonės teisintis. Neva – ką gi padarysi, kai investavimui turi tik 50-100 Eur per mėnesį, tuomet ir lieka tik lietuviški bankai su savo Robur ar kokiais kitais fondais. Įstrigę iš biednumo, sako jie.
Nė velnio!
Lietuvos bankai gal ir nemyli Lietuvos investuotojų, bet kas pastaraisiais metais juos labai pradėjo mylėti, tai užsienio įstaigos – normalūs brokeriai, neobankai ir visokiausi fintech’ai.
Visų pirma, tai yra visokie parsisiunti-ir-pradedi-investuoti apps’ai kaip Lightyear, Trading212, Revolut, Trade Republic ir kiti. Vadinami fintech’ai – viskas nemokamai, lengva pradėti, bet didžiausias minusas, kaip būtinai pabrėžtų mamos pusbrolis Robertas iš Šakių – be istorijos ir nebūtinai saugūs. Tikrai tam nepritariu, tad fintech’us siūlau ir brokerio pasirinkimo įraše kaip pradinę opciją daugeliui naujokų. Bet tarkime, kad Robertas teisus – jis nudegė su visais lietuviškais Sekundės, Ūkio bankų ir kitais scam’ais, apie kuriuos aš girdėjęs tik iš pasakojimų.
Tai ką daryti smulkiam investuotojui su 50 Eur kas mėnesį, norinčiam didžiausio įmanomo saugumo?
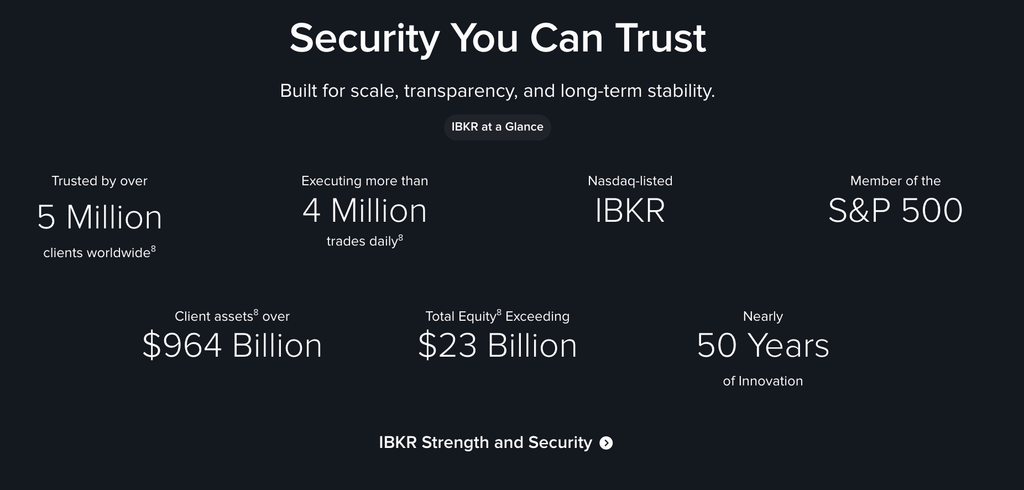
O vat viskas neseniai pasikeitė, nes su nemokama ETF prekyba flirtuoti pradėjo ir Interactive Brokers – čia jau tas labai senas, žinomas, su istorija ir perdėtai saugus suaugusių žmonių brokeris. Na, kur turi 50 metų istorijos, NASDAQ’e kotiruojamą įmonę ir beveik 1 trilijoną klientų turto, bei dar daug visokių saugumo dalykų ir apdovanojimų apie kuriuos galite paskaityti čia.
Tai dar neseniai jei manęs užklausdavo ar verta į IBKR su 50-100 Eur/mėn, mano atsakymas būdavo gana paprastas – turbūt nelabai. Matematika nelabai sueidavo.
Nes jeigu investuoji po €100 per mėnesį ir už kiekvieną ETF pirkimą sumoki €1.25 komisinių, iš karto atiduodi 1.25% savo investuojamų pinigų, kas yra daug. Tuo tarpu koks Lightyear leidžia ETF’us pirkti be prekybos komisinių.
Dėl to ir savo pagrindiniame IBKR gide anksčiau rekomendavau palaukti, kol investuojamos sumos paaugs, arba pradėti nuo paprastesnių ir pigesnių alternatyvų.
Bet dabar jau noriu šitą savo rekomendaciją šiek tiek pakeisti.
2026 metais IBKR kartu su BlackRock (iShares ETF’ų valdytoju) pristatė galimybę investuoti į šimtus ETF’ų visiškai be pirkimo komisinių vos nuo €10!
Kas reiškia, kad dabar net investuodamas po 50 ar 100 Eur per mėnesį gali naudotis tuo pačiu brokeriu, kuriame galbūt po 30 metų laikysi savo kelių šimtų tūkstančių eurų portfelį ir nereikės niekur persikėlinėti.
Ar čia tvari IBKR praktika, ar laikina akcija-atrakcija? Apie tai ir pakalbėkime įraše.
tl;dr:
- IBKR vis dar taiko įprastus ETF pirkimo komisinius – dažniausiai nuo €1.25 per pavedimą, visą IBKR kainodarą esu išaiškinęs čia.
- Atrinktus iShares ETF’us galima pirkti su €0 komisiniu, naudojant Recurring Investments.
- Tarp tinkamų fondų yra ir pasaulinį indeksą sekantis IUSQ, gana artimas mano mėgstamam VWCE/VALL.
- iShares akcija labai tinka norint formuoti portfelį iš kelių ETF’ų (pvz. pridėti daugiau Europos, Emerging Markets, ar kokį 5-10% sektoriaus pakreipimą mažesne suma).
- iShares akcija puikiai tinka kaupiant mažesnes sumas atskirame/vaiko portfelyje.
- Bet šiaip svarbiausia – nėra prasmės vaikytis nemokamo pirkimo, jeigu dėl to nusipirksi brangesnį ar netinkamą ETF’ą. Jeigu turi sistemą, kuri tinka – tiesiog chill. Mažiau mėtymosi.
Kodėl anksčiau IBKR nerekomendavau mažoms sumoms?
Tai jeigu taip paprastai – dėl komisinių įtakos mažesnėms sumoms, nes pastarieji fiksuoti.
Kaip jau esu išsamiai aprašęs IBKR mokesčių gide, perkant įprastus ETF’us Europos biržose su Tiered Pricing dažniausiai taikomas 0.05% komisinis, bet ne mažesnis nei €1.25.
Tai reiškia, kad nesvarbu, ar nusipirksi VWCE už 100, ar už 1,000, abiem atvejais bazinis komisinis gali būti toks pat – €1.25. Tai kai mokestis fiksuotas – procentinė komisinių dalis skiriasi kelis kartus. Pažiūrėkime, kiek kainuotų kiekvieną mėnesį pirkti vieną įprastą ETF’ą per IBKR.
| Investuojama per mėnesį | Komisiniai per metus | % nuo metinių įmokų |
|---|---|---|
| €50 | €15 | 2.50% |
| €100 | €15 | 1.25% |
| €200 | €15 | 0.63% |
| €300 | €15 | 0.42% |
| €500 | €15 | 0.25% |
| €1,000 | €15 | 0.13% |
Nėra kažkokios aiškios taisyklės, bet mano naudojama nykščio taisyklė – investicinės priemonės komisiniai turėtų būti mažiau nei 1%, bet geriausia mažiau nei 0.5%.
Čia ir yra visas skirtumas ir kodėl seniau “išsigalvojau”, kad IBKR pradeda apsimokėti nuo kokių 300 Eur/mėn.
Nes nu metant po 50 Eur į VWCE, tu atlieki pirmą pirkimą, dar net nespėjai nieko uždirbti, o jau sėdi su -2.5% mažesniu portfeliu. Nelabai koks startas. 😀
Todėl iki šiol mažesnėms sumoms dažniau siūlydavau Lightyear ar net likti namų banke (tiesa – po šio įrašo esu vis dar piktas ant bankų, tai vykdau minkštąjį boikotą – nelikite namų banke, prašau jūsų, nes tuomet niekada situacija nepagerės:D)
Iš kitos pusės – procentai procentais, bet aš visuomet mėgstu grįžti ir prie absoliučių sumų. -2.5% neskamba gerai, bet nepaisant to, koks tai procentas, tai vis tiek yra TIK 1.25 Eur kas mėnesį ir 15 Eur per metus. Čia kiek – vos ne vos kokie 2 kebabai per metus išeina?
Kaip autobuso bilietėlis Vilniuje kiekvieną mėnesį – čia tam, kad turėtum saugumą dėl savo finansų ateities ir solidžiausią profesionalų investavimo platformą savo smulkioms investicijoms.
Bet, mes lietuviai, juk optimizuojanti tauta ir norime visko nemokamai. Tai norint – dabar jau galima ir tų 15 Eur per metus nebemokėti. 😀
IBKR dabar leidžia pirkti iShares ETF’us be komisinių
Jau rašiau anksčiau, kad 2026 m. vasarą IBKR paskelbė apie bendradarbiavimą su BlackRock. Jo esmė labai paprasta- EU investuotojai gali reguliariai investuoti į daugiau nei 500 atrinktų iShares UCITS ETF’ų nemokėdami pirkimo komisinių Minimalus pirkimas – viso labo 10 Eur.
Tik yra kelios sąlygos:
- Nemokamai pirkti reikia per Recurring Investments, o ne įprastą vienkartinį pavedimą. (maža problema)
- Programa galioja tik atrinktiems iShares ETF’ams, ne visam IBKR katalogui. (maža problema, nes yra gerų opcijų)
- Be komisinio tik pirkimas, pardavimo pavedimams įprasti komisiniai išlieka. (maža problema, nes prireikus parduosime turbūt didesnę sumą)
Tai nėra nauja bendra IBKR kainodara, pagal kurią staiga visi ETF’ai tapo nemokami. Tai tiesiog marketinginė akcija, kurios metu iShares pirkimo komisinius už tave apmoka BlackRock tol, kol investuoji reguliariai (recurring).
Bet mums, žinoma, nuobodaus pasyvaus investavimo šalininkams, Recurring Investments sąlyga tikrai nėra kažkoks trūkumas. Atvirkščiai – sakyčiau net pliusas, priverčiantis užstatyti automatą ir tegu investavimas sukasi pats.
O kas yra tas Recurring Investments?
Tai tiesiog IBKR funkcija, kuri leidžia nustatyti automatinį investavimą. Pasirenki norimą ETF, nustatai sumą, dažnumą ir datą. IBKR tuomet automatiškai įvykdo pirkimus pagal nustatytą grafiką. Apie visą automatizavimo procesą, įskaitant Tiered kainodarą, jau rašiau šiame IBKR mokesčių įraše. Šiaip – labai norint, galima rytojui užstatyti recurring pirkimą ir jam įvykus recurring nutraukti. 😜
Dar tik nori pradėti investuoti per IBKR? Pilnas gidas čia 👇
Kokius ETF’us dabar galima pirkti nemokamai?
Čia jau įdomiausia dalis.
Kai pirmą kartą rašiau apie šią IBKR naujovę, pats peržiūrėjau ilgą iShares ETF’ų sąrašą ir bandžiau atrinkti bent kažką įdomaus mums, pasaulinių indeksų mėgėjams. Nes aš aišku esu VWCE / VALL / ETF & chill šalininkas. Man nereikia 15 skirtingų ETF’ų ir kažkokio išmanaus portfelio, kurį kiekvieną antradienį reikia perbalansuoti.
Tai gerų variantų, pasirodo, yra ir ne visi jie randami sąraše:
| ETF | Ką seka? | Svarbiausias niuansas |
|---|---|---|
| IUSQ | MSCI ACWI – išsivysčiusios ir besivystančios pasaulio rinkos | Fizinis, artimas VWCE |
| ACSW | MSCI ACWI – pasaulinis akcijų indeksas | Sintetinė (swap) replikacija |
| EXIE | STOXX Europe 600 – Europos akcijos | Ne pasaulinis, o regioninis fondas |
| EIMU | Besivystančių rinkų akcijos | Tik viena pasaulio rinkų dalis, emerging markets |
IUSQ – turbūt įdomiausias pasirinkimas
IUSQ yra iShares MSCI ACWI UCITS ETF, kuris seka MSCI ACWI pasaulinį akcijų indeksą.
Jis apima tiek išsivysčiusias, tiek besivystančias rinkas ir iš esmės yra beveik kaip VWCE.
Skiriasi indekso sudarytojas, tam tikros metodikos detalės, įmonių skaičius ir fondo kaštai, bet abiejų fondų pagrindinė paskirtis labai panaši – vienu pirkimu investuoti į pasaulio akcijų rinką. Fondai nėra identiški, tačiau pradedančiajam, kuris tiesiog nori reguliariai investuoti į plačiai diversifikuotą pasaulinį indeksą, IUSQ atrodo visai racionali alternatyva.
Įdomus niuansas: oficialiame IBKR nemokamų ETF sąraše šis fondas pateikiamas simboliu SSACCHF tik frankais, nors Vokietijos biržoje eurais juo prekiaujama kaip IUSQ. Fondo ISIN abiem atvejais tas pats – IE00B6R52259, tad ieškot geriau pagal ISIN.
Bet nereiktų pergyventi, ankstesnio įrašo komentaruose skaitytojas jau patvirtino, kad IUSQ pirkimas per Recurring Investments jam įvyko be komisinių.
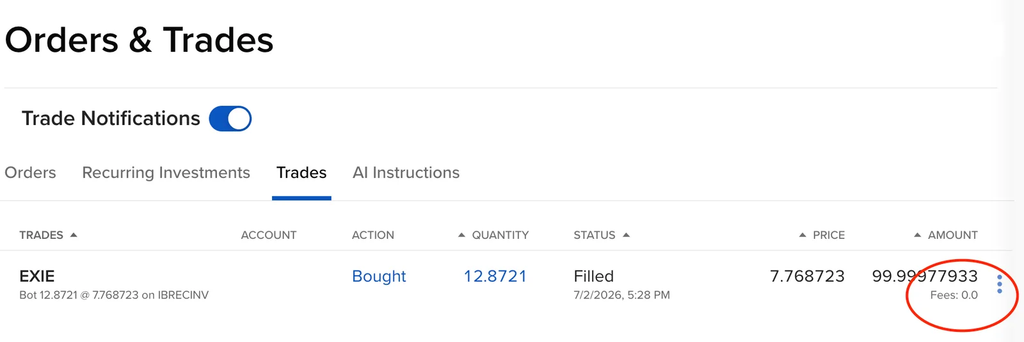
Aš pats nemokamą pirkimą jau buvau išbandęs su EXIE ETF’u. Už €100 įsigijimą komisinių nenuskaičiavo. Tai visksas veikia puikiai.
O kodėl ne ACSW?
ACSW irgi seka MSCI ACWI, tik naudoja sintetinę replikaciją. Tai reiškia, kad fondas indekso grąžą pasiekia ne vien tiesiogiai turėdamas visas indekso akcijas, bet ir naudodamas apsikeitimo sandorius (swap). Nevaidinsiu eksperto – tiesiog vienas ETF’as tiksliai superka visas įmones, kitas ETF’as bando atkartoti grąža pirkdamas kažkokią imtį ir žaisdamas su išvestinėmis priemonėmis.
Šiaip nieko tokio ir tai visiškai normali Europoje naudojama ETF struktūra tik man, kaip paprastumo fanui ir finansų minimalistui, fiziškai replikuojamas pasaulinis ETF yra suprantamesnis pasirinkimas. Atseit – indeksui priklauso 4,000 įmonių, ETF’as ir superka 4,000 įmonių, man viskas aišku. Bet tai nereiškia, kad sintetinis automatiškai yra blogas.
Kada dar naudinga ši iShares akcija?
Galiu sugalvoti keletą naudingų atvejų:
1.Kai nori mažesne suma pakreipti investicijas į vieną ar kitą pusę geografiškai / pagal sektorių.
Pvz., už 300 Eur/mėn perki VWCE / VALL, tačiau dėl kažkokių tau logiškų priežasčių (kaip pvz aš turiu VXUS), nori po 50-100 Eur mesti dar į Europos akcijas (STOXX 600), ar kokių semikonduktorių, Indijos, Lenkijos ar dar kokį random ETF’ą. Reguliariai tą daryti su komisiniu mokesčiu nelabai apsimoka, bet iShares siūlomų ETF’ų sąrašas labai ilgas – ten galima rasti beveik viską.
2.Kai nori turėti atskirus portfelius vaikams ar dar kažkam.
Girdžiu tokius atvejus – žmonės persiveda 500 Eur, bet 300 Eur skiria savo portfeliui ir po 100 Eur kiekvieno vaiko kaupimui atskirai. Tokiu atveju suma normali (500 Eur), bet pirkimai net trys, tai ir komisiniai tris kartus. Ši iShares akcija, mano galva, puikiai pasitarnauja ir tokiam tikslui. Ramiai kaupčiau IUSQ ETF’e mažesnes sumas ir tiek.
O ką jei ši akcija-atrakcija laikina?
Viena mano baimė, kad čia kokia marketinginė akcija ir tiek. Susikursi automatą, o po metų atsiras mokesčiai. Tai niekas nežino, bet – nemanau, kad akcija laikina vien todėl, kad panaši akcija JAV jau galioja 16 metų. AI duoda tokią įvykių seką:
Tai Europoje irgi, pagaliau, dėl konkurencijos, po truputį ateina visiška amerikietiška zero-commission politika, skatinanti brokerius padengti prekybos mokesčius ir užsidirbti per kitus galus.:)
Vanguard fondai irgi kažkada gali tapti nemokami
Įdomybė, kurios nežinau, bet radau netyčia rašant šį įrašą – pasirodo, jau kurį laiką tam tikri Vanguard fondai per IBKR irgi prieinami be jokio komisinio. Daugiau info iš paties IBKR/Vanguard yra čia, bet sąrašas gana neblogas, ten yra VWCE britiškas brolis (nes svarais) VWRP, tik, deja, ši akcija-atrakcija prieinama ne visoms šalims:
Residents from the following countries are eligible: Austria, Denmark, Finland, France, Germany, Ireland, Italy, Liechtenstein, Luxembourg, Norway, Poland, Portugal, Spain, Sweden.
Nežinau kodėl Lietuvos tame sąraše nėra, tačiau bet kokiu atveju – tokios akcijos nuteikia pozityviai, kad judame gera linkme. Manau sulauksime.
Europoje komisiniai mažėja visur
Redakcinis intarpas, bet, man atrodo, čia matome gražią bendrą tendenciją.
Prisimenu akmens amžiaus laikus, kai IBKR turėjo mėnesinį $10 neaktyvumo mokestį. Jeigu neturėjai pakankamai didelio portfelio arba neprasukdavai pakankamai komisinių, už naudojimąsi brokeriu reikėdavo papildomai susimokėti. Tai 2021 metais šio mokesčio nebeliko, o dabar jau ir atsiranda visokios ETF įsigijimo nemokamai akcijos.
Pvz., JAV yra ir IBKR Lite – paprasta versija leidžianti bekomisinę prekybą beveik visais ETF’ais, kas, mano nuomone, yra puiki indikacija kas anksčiau ar vėliau laukia Europos.
Tad kryptis džiugina, todėl ir nesibodžiu jau dabar rekomenduoti IBKR net ir nuo mažų sumų, net pačioje investavimo kelionės pradžioje.
Bet ar tikrai verta rinktis nemokamą ETF? Čia yra kabliukas
Dabar truputį pagadinsiu šventę faktais. Nes mes, lietuviai, labai mėgstame akcijas ir maximoje galime prisipirkti kremukų, kurių mums nereikia, vien dėl to, kad akcija. Tai atsargiai, kad su investavimu nebūtų tas pats.
Nes nemokamas ETF pirkimas nėra tas pats, kas nemokamas investavimas.
Pats ETF turi savo valdymo išlaidas, vadinamas TER arba OCF. Jos kasmet įskaičiuojamos į fondo turto vertę. Palyginkime tris pasaulinius ETF’us:
| IUSQ | VWCE | VALL | |
|---|---|---|---|
| Indeksas | MSCI ACWI | FTSE All-World | FTSE Global All Cap |
| Metinis fondo mokestis (TER) | 0.20% | 0.14% | 0.07% |
| Replikacija | Fizinė | Fizinė | Fizinė |
| Dividendai | Kaupiami | Kaupiami | Kaupiami |
| Įprastas IBKR pirkimas | Nuo €1.25 | Nuo €1.25 | Nuo €1.25 |
| Nemokamas pirkimas per iShares Recurring programą | Taip | Ne | Ne |
Beje, VALL yra naujas Vanguard ETF’as, kuris apima ne tik dideles bei vidutines, bet ir mažos kapitalizacijos įmones. Kitaip tariant, tai dar platesnė pasaulio akcijų rinkos diversifikacija už mažesnį valdymo mokestį, plačiau aiškinau čia.
Tai nemokamas pirkimas labai gerai, ypač pradžioje, pradėjus nuo nulio, bet portfeliui paaugus tai turi vis mažesnę įtaką ir vis labiau žaidžia pasikartojantis kasmetinis TER. Tarkime, turi 10k investicinį portfelį.
- IUSQ (0.20%) – €20 per metus.
- VWCE (0.14%) – €14 per metus.
- VALL (0.07%) – €7 per metus.
Skirtumas tarp brangiausio IUSQ ir pigiausio VALL – €13 per metus. Tai sutaupai €15 komisinių, pirkdamas iShares, bet praknisi €13 per didesnį ETF valdymo mokestį.
Va čia tai liuksusinis biznis.
Čia aišku jau prie 10,000 Eur portfelio kas metus. Portfeliui augant – skirtumas dar labiau ryškėja. Tai ir ši akcija naudingiausia – investavimo pradžioje ar norint investuoti mažas sumas nuo nulio.
Tik svarbu nepamiršti – šie ETF’ai ir šiaip seka skirtingus indeksus, jų grąža gali skirtis, o TER nėra vienintelis fondų kaštų rodiklis. Šie skaičiavimai tik parodo, kokia būtų metinių fondo išlaidų našta esant vienodai portfelio vertei, nevertinant rinkos pokyčių.
Tai tiesiog mano mintis – svarbu vertinti visą paveikslą ir daug svarbiau pasirinkti jums tinkantį brokerį bei jums tinkančią finansinę priemonę, nei bet kokia kaina gauti kažką nemokamo.
O gal geriau koks Lightyear, Trading212 ar kitas fintech’as?
Čia turbūt natūraliai kyla klausimas – jeigu koks Lightyear ir Trading212 jau seniai leidžia ETF’us pirkti nemokamai, tai kam apskritai sukti galvą dėl IBKR?
Tai jei atsakant paprastai – nebūtinai ir reikia tą galvą sukti.
Aš myliu tuos fintech’us, nes jie pramuša europiečiams žymiai geresnes sąlygas, o pats šiuo metu reguliariai investuoju per Lightyear ir bandau ten susikurti mažą portfeliuką, labai gyriau Lightyear’ą šiame įraše:
Tai manau, kad investuojančiam po €50-100 per mėnesį Lightyear ar Trading212 ar koks kitas mėgstamas apps’as vis dar gali būti netgi patogesni pasirinkimai. Tinka jie ir didesnėms sumoms, bet naujokui ypač gerai, nes apps’ai paprastesni, produktų pasirinkimas nėra varginantis, o pradėti investuoti galima pusvalandis po užsimanymo.
Tačiau taip pat suprantamas argumentas – jeigu jau dabar žinai, kad investuosi 30-40 metų, planuoji didinti įmokas ir ateityje sukaupti rimtą portfelį, tai kodėl iš karto nepradėjus IBKR’e? Kurtis papildomas investicines paskyras nėra kiekvieno mėgstamiausias laisvalaikio hobis.
Daugiau savo argumentų UŽ IBKR esu aprašęs atskirame IBKR įraše, bet man pačiam didesnėms sumoms tiesiog reikia tos IBKR istorijos, masto, skaidrumo, viešai kotiruojamos įmonės, plataus finansinių instrumentų pasirinkimo. Čia norint kaupti iki gyvenimo galo be rūpesčių ir laikyti, kad ir milijoną.
Turbūt galima milijoną laikyti ir Revolut’e, kiti taip ir daro, bet tai tiesiog ne man. Turiu ir Lightyear, ir Trading212, ir Revolut’ą, dar ir kitus apps’us, neabejoju, laikui bėgant turėsiu, bet… mano viso gyvenimo santaupos ir tikrasis auksinis kiaušinis pensijai guli IBKR’e, nes ten jaučiuosi saugiausiai už prieinamą kainą.
Tai jeigu jums panašiai, tačiau dar tik pradedate – geros naujienos, nes pradėti galima ir nuo 50 Eur/mėn jau tiesiai IBKR’e be jokių pirkimo komisinių.
O jeigu noriu VWCE ar VALL ir jokių kitų ETF’ų?
Nemanau, kad dėl šios akcijos-atrakcijos reikia keisti VWCE ar VALL į IUSQ ar kitą ETF’ą. Kaip ir sakiau, net ir su mažomis sumomis – tie €1.25 nėra gyvenimą keičiantys ir čia, dar kartą, pakartokime garsiai – juk kalbame tiesiog apie 15 Eur per metus.
Labai norint VALL ir turint po €100/mėn, aš manau paprasčiausiai kas tris mėnesius pirkčiau ETF’ą už €300 ir tiek.
Tokiu būdu vietoj 12 pirkimų per metus turėsi tik keturis, o komisiniai sumažės nuo €15 iki €5 per metus. 5 Eur / 1200 Eur portfelio = 0.42% transakcijoms, kas jau yra mano mėgstama riba.
Bet rašydamas pats suprantu – vėl chatGPT mane roastins po šito, nes pusę laiko aiškinu, kaip sutaupyti kelis eurus. 😀 Tai kartais optimaliausias sprendimas yra tiesiog nustoti viską optimizuoti.
Tai nuo kokios sumos šiandien rekomenduočiau IBKR?
Na ir santrauka, į kurią nukreipsiu visus ir toliau užduodančius man šitus panašius klausimus komentaruose ar privačiai.
| Investuoji kas mėnesį | Mano nuomonė |
|---|---|
| €50-100 | IBKR su tinkamu nemokamu iShares ETF jau labai logiška, arba tuomet investuoti kas ketvirtį. Bet vis tiek tokiu atveju dar rekomenduočiau kokį paprastesnį Lightyear. |
| €100-300 | IBKR jau galima svarstyti kaip pagrindinį brokerį nuo pat pradžių. |
| €300-500 | IBKR drąsiai puikus pasirinkimas net perkant įprastus ETF’us ir mokant komisinius. |
| €500 ir daugiau | Pirkimo komisiniai jau tampa antraeiliu kriterijumi. Svarbiau brokerio tinkamumas ilgalaikiams tikslams ir tinkamos finansinės priemonės. |
Žinoma, čia turiu sudėt visus įmanomus disclaimerius – tai nėra universalios ribos, čia mano išgalvoti intervalai.
Pastebiu, kad vienam investuotojui €1.25 komisinis atrodys visai nesvarbus (o kitiems ir 15 Eur komisinis lietuviškame banke nusispjaut), kitam bus svarbiausia turėti viską nemokamai (nors visiškai nemokamai nebūna, dažniausiai susimokama kažkaip per kitą galą).
Bet keičiu savo pozicją – investuojant net ir po €50 per mėnesį, visai galima prasisukti ir IBKR.
Reziume – tiesiog pasirinkite kažką & chill
Užteks overthinkinti, užteks optimizuoti. Jeigu portfelis nesiekia bent jau penkiaženklės sumos (aka 10k+ Eur), tai nu beveik neabejoju, kad daugiau uždirbt galima užsireginus į Bolt’ą kaip pavežėju ir uždirbant eurų nei, kad skiriant laiką ir bandant kažkokiais būdais optimizuoti savo dar labai mažą portfelį.
Nėra čia ką mąstyti. Susitvarkai finansinę higieną (gidas čia), pasirenki brokerį (įrašas čia), išsirenki ETF’ą (su VWCE ar VALL neprašausi) ir viskas.
Toliau – dirbk, taupyk, investuok. Ir kas mėnesį kartok. Viskas.
VWCE & chill ar VALL & chill ar net IUSQ & chill. Svarbiausia tas & chill. 😎
Įdomu sekti toliau?
Įdomu diskutuoti ar stebėti diskusijas pinigų temomis? Prisijunk prie 15,000 narių aktyvios bendruomenės reddit’e 👇

Investuojant galite prarasti lėšas. Įraše pateikta informacija nėra rekomendacija finansinėms paslaugoms įsigyti. Tai yra tik autoriaus nuomonė ir asmeninė patirtis. Už investicinius sprendimus atsakote jūs patys, tad būtinai įsigilinkite į produktą ar tiekėją prieš priimdami sprendimą investuoti.
Pats užstatęs kasdieną pirkti IUSQ, kažkaip man morališkai lengviau pirkti kasdien kai žinau kad kaina išsividurkina, nesiparini kad nupirkus ETF kitą dieną jis -1%. Sukaupus didesnę sumą galvojau visą parduosiu ir nupirksiu VALL (vistiek sąskaita investincinė), tai labiau ne dėl kažkokio sutaupymo, bet dėl moralinio lengvuo pirkti kazdien. Tik tas Recurring Investments IBKRe tai užknisa, kad išsirinkus ETF iškarto nerodo kuriems ar bus fee ar ne, tai privalai dar ieškotis kažkokius sąrašus, tikrintis, galėtų iškarto rodyt.