Kiek turto normalu turėti 30-ies, 40-ies ir 50-ies?
Kartais internete užmatau visokias lenteles, kiek turto žmogus “turėtų” būti sukaupęs būdamas 30-ies, 40-ies ar 50-ies. Aišku, kad jos amerikietiškos ir tie skaičiai mane labiau sunervina nei paguodžia.
Bet dabar į akiratį netyčiom įkrito kažkoks senas Eurostato 2019m. grafikiukas su ten paminėtu šaltiniu, tai tiesiog iš smalsumo nusprendžiau pakapstyti giliau.
Pasirodo, visoje euro zonoje maždaug kas 3 metus yra vykdomos apklausų bangos, norint surinkti info koks realus medianinis net worth yra sąjungos piliečių skirtingose šalyse, netgi pagal amžiaus grupes.
Tai ką žinau – man visai smalsu.
Šiame įraše panagrinėsime Europos Centrinio Banko vykdomą Household Finance and Consumption Survey (naujausia – 2026 spalio čia), kur galime palyginti ne tik lietuvių turtą pagal amžių, bet ir išskaičiuoti turimą NT bei finansinį turtą.
Aišku, čia naudojamas apklausos formatas tikrai nėra idealus, tačiau gal kiek tikslesnis nei įspūdį susidaryti paskaičius kokį reddit’ą, kur visi atrodo turčiai, tik ir sprendžiantys ką daryti su antru turimu butu ar kur sukišti laisvus sąskaitoje gulinčius 50k.
Bet, spoiler alert, vidurkiai toli gražu ne tokie. 🙂
Ir pabandykime bendromis jėgomis atsakyti į klausimą – tai kiek turto normalu turėti 30-mečiui, 40-mečiui, 50-mečiui, gyvenančiam Lietuvoje?
Pirmiausia – ką vadinsime turtu?
ECB skaičiuoja net wealth, arba grynąjį namų ūkio turtą. Paprastai tariant: visas turtas – visos skolos = net worth.
Čia svarbu, nes tai nebūtinai finansinis turtas – į skaičiavimą patenka nuosavas būstas ir kitas NT, automobiliai, vertingi daiktai, verslo vertė, indėliai, fondai, akcijos, obligacijos ir, žinoma, kitas finansinis turtas. Iš jo atimamos būsto paskolos, vartojimo kreditai ir kitos skolos.
Dar viena svarbi detalė: čia matuojamas namų ūkio, o ne vieno žmogaus turtas. Tai galimai šią statistiką kiek iškreipia poros ar šeimos, nes ten sumuojamas dviejų suaugusių turtas.
Todėl toliau einantis skaičius nereiškia, kad “tipinis 30-metis lietuvis turi beveik 60k”. Tai yra namų ūkio mediana, bet “namų ūkis” gali būti ir iš vieno žmogaus.
Tai kiek turto turi lietuviai pagal amžių?
Naujausia ECB statistika atrodo taip:
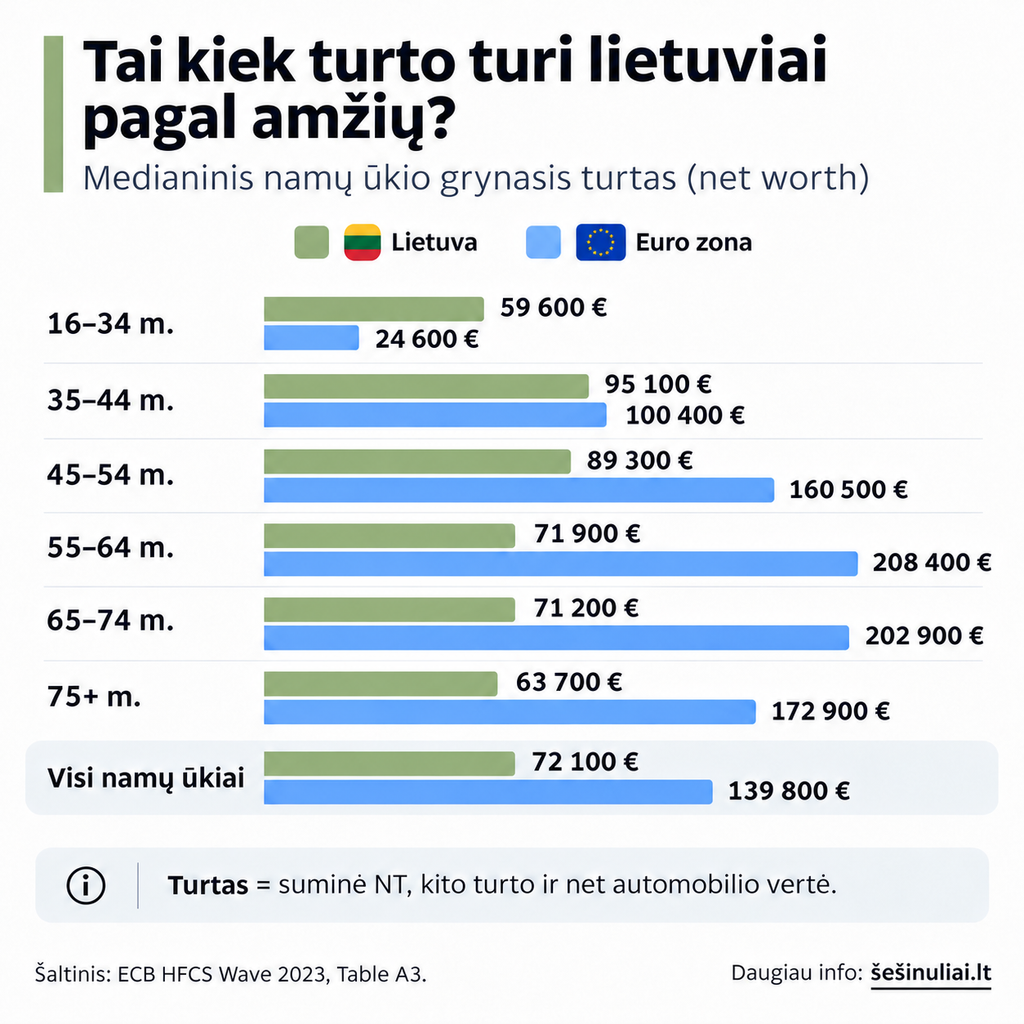
Pirmiausia – taip, grafikiukas kurtas su AI. ECB 72 psl. PDF’as su excelinėmis lentelėmis skaitosi gana sunkiai, tai sumaniau susimesti info pats. Jei nepatinka – eikite skaityti pirminį šaltinį su horizontaliomis lentelėmis per visą puslapį. Heitinam mes šitus AI sukurtus vizualus ar galime gyventi? Neturiu aš kažkokio brandbook’o, tai stilių tikiu, kad galima taisyti, tiesiog atsibodo man prompt’inti kažkuriuo metu ir palikau kaip yra. Toliau visos lentelės panašiu stiliumi. Jei labai nepatinka – sakykite, grįšime prie excelinių lentukių. 😀
Antra, jau grįžtant prie duomenų. 16-34m. pateikti kaip vienas amžiaus segmentas? Jūs rimtai?? 😀
Tai tiek aš su 500k Eur, tiek 11-tokas su 0 Eur sumetami į vieną krūvą ir tuomet mūsų vidurkis – 250k turto. Okei, čia imama mediana, tai šiek tiek gelbsti, bet vistiek… Aišku, metodologijoje sako, kad 17-metis, gyvenantis su tėvais, savaime nėra atskiras 16-34 m. namų ūkis. Grupė nustatoma pagal namų ūkio referencinio asmens amžių, nu tai ale pagal šeimos galvą. Tuomet čia patektų nebent savarankiškai vienas savo būste gyvenantis vienuoliktokas.
Na nežinau, bet kokiu atveju, man vistiek labai keista ir per plati jaunimo amžiaus imtis, bet dirbame su duomenimis, kuriuos turime.
Tai standartinio lietuvio turtas nepaisant amžiaus – €72k. Bet įdomiausi čia turbūt jauni lietuviai ir kas vyksta su amžiumi:
- 16-34 metų grupėje Lietuvos namų ūkio turto mediana yra 60k, kai euro zonoje – tik 24.6k. Lietuvos jaunimas 2.5 karto turtingesnis.
- 35-44 metų grupėje jau praktiškai susilyginame su euro zonos vidurkius
- O nuo maždaug 45 metų istorija apsiverčia: euro zonos namų ūkiai pradeda būti gerokai turtingesni už lietuviškus.
- 55-64 metų grupėje skirtumas jau beveik trigubas – €72k Lietuvoje prieš €208k. euro zonoje.
Tai įdomu, kad medianinis 30-metis turi apie 60k turto, 40-metis apie 95k turto, o 50-metis jau tik apie 89k ir po to toliau leidžiasi žemyn.
Tau 30 ir toli gražu neturi 60k sąskaitoje? Be panikos – skaityk toliau. Dar sugrįšime prie šio skaičiaus ir kas į jį įeina.
O šiaip, turbūt įdomiausia viso tyrimo išvada – jauni Lietuvos namų ūkiai pagal net worth atrodo labai stipriai, tačiau vyresniame amžiuje mes nuo Vakarų Europos stipriai atsiliekame.
Priežastys?
Gal sovietinis paveldas ir per jį nustekenti biedni pensininkai, tačiau jau po truputį prakutę ir vakarietiškas algas gaunantys visokiausi IT projektų vadovai didžiuosiuose miestuose? Ką manote jūs?
O kaip Lietuva atrodo tarp kitų šalių?
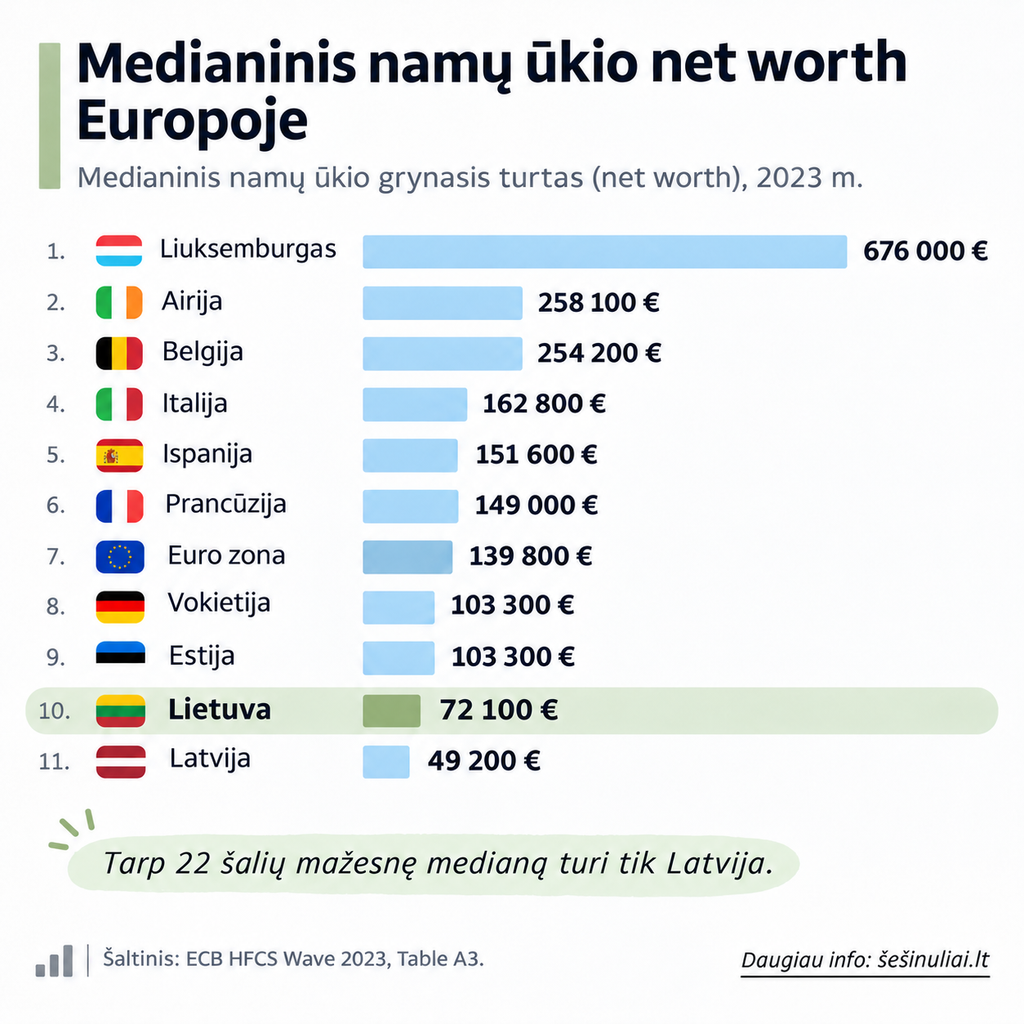
Tai jau žinome, kad visų Lietuvos namų ūkių medianinis net worth yra €72k. Deja, tarp 22 šalių, esančių naujausiose ECB lentelėse, esame priešpaskutiniai.
Visa laimė turime mažąjį braliuką, nes paskutiniai – latviai. Pakelkime bent už tai 🍺
Keletas šalių palyginimui ir atsilikimo masteliui suprasti:
Lietuvių turtas per kelis metus smarkiai išaugo
Lietuva šitame tyrime dalyvauja nuo 2017 metų, todėl jau galime pasižiūrėti ir į pokytį.
Aš tiek energijos neturiu, bet Lietuvos bankas jau analizavo ankstesnes HFCS bangas ir skelbė, kad 2017m. medianinis Lietuvos namų ūkio net worth buvo €46k, o 2021 m. – €54k. Naujausioje bangoje jis jau siekia €72k:.
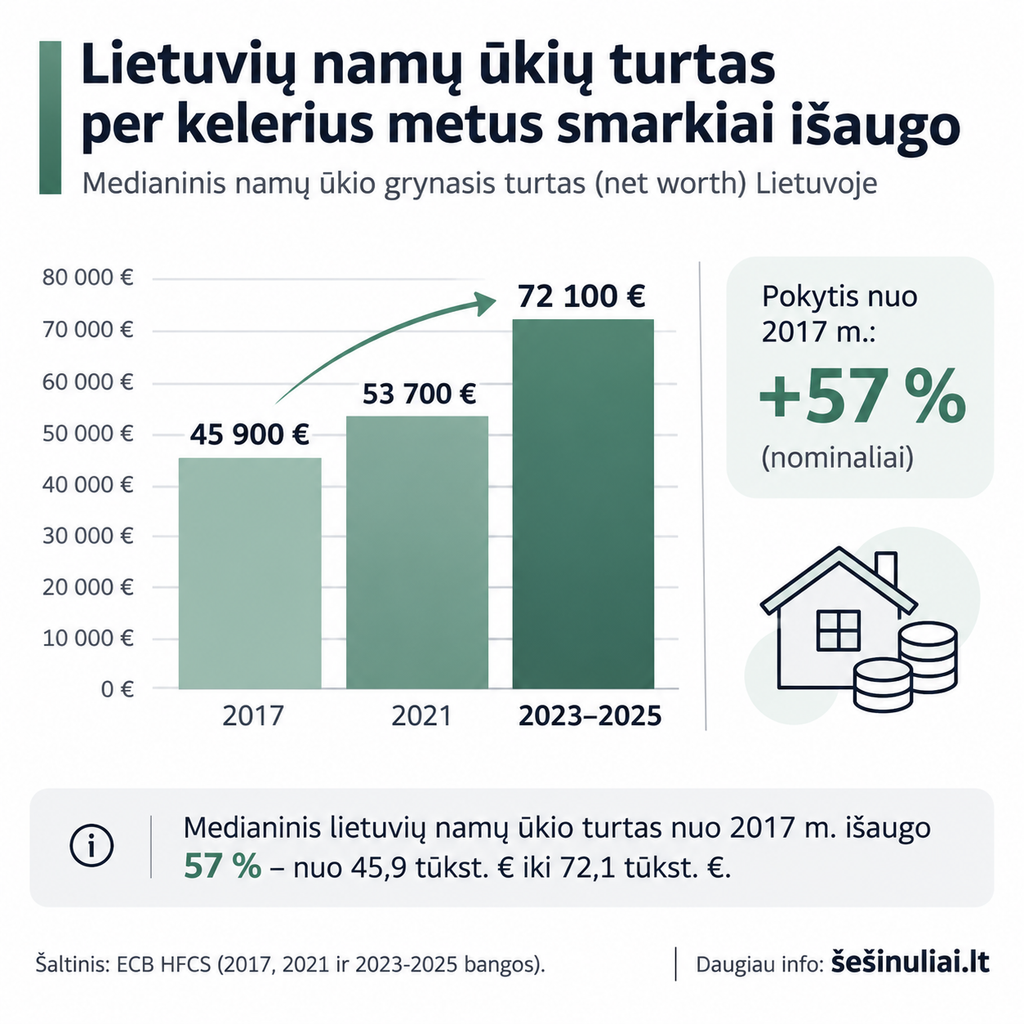
Taigi popieriuje tikrai turtingėjame, bet čia nereikia būti ekspertu, kad suprastum – labai stipriai veikia ir infliacija, ypač viename sektoriuje, nes per tą patį laiką stipriai kilo ne tik kainų lygis, bet ir Lietuvos NT vertė.
Ir būtent NT, lietuvių atveju, čia labai svarbus.
Lietuvių turtas iš esmės yra tik NT
Tai vėl tie patys ECB duomenys – iš tų mūsų aptartų 72k medianinio net worth, net 93.1% Lietuvos namų ūkių turto sudaro realus turtas, finansinis turtas – tik 6.9%.
Nėra taip, kad kitur žmonės butų neturi, tiesiog ten šalia dar turi ir finansinio turto. Statistika susiveda taip:
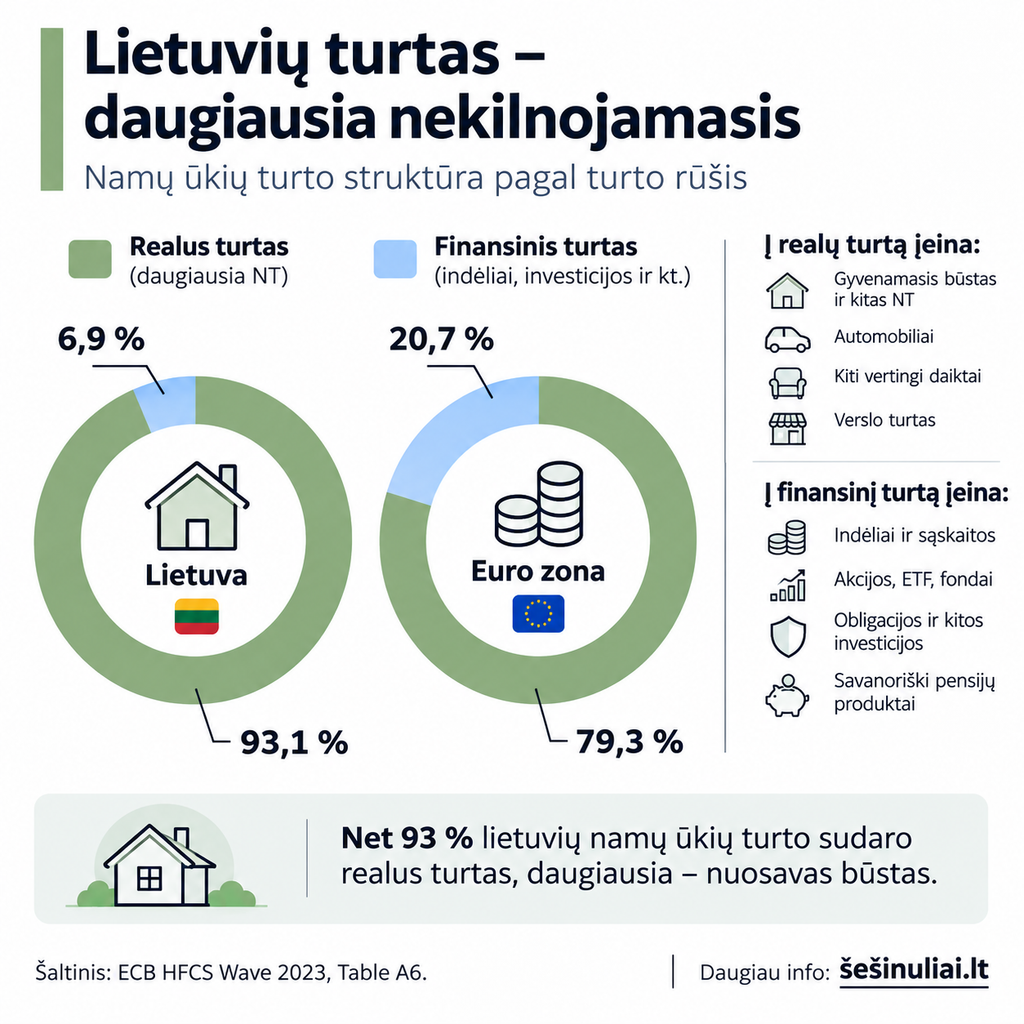
Okei – į 93% realaus turto gali papulti ir verslas ar kiti vertingi daiktai, bet mes visi žinome, kad čia turbūt yra išskirtinai NT. Let that sink in. 93% viso lietuvių turto yra NEKILNOJAMAS.
Ten dar yra paminėjimas, kad pagrindinis gyvenamasis būstas sudaro apie 68.9% viso lietuvių realaus turto. Nu tai 20% turto yra sodai, sodybos ir kiti “investiciniai butai nuomai”.
Tai nieko čia labai nenustebinsiu – lietuviai dar padoriai turtingi, bet visas tas turtas plytose. 🧱
Tai ir padeda paaiškinti tą iš pirmo žvilgsnio keistą rezultatą, kodėl jaunas Lietuvos namų ūkis pagal net worth gali atrodyti net turtingesnis už euro zonos bendraamžius.
Juk pilnas reddit’as 25-mečių, taupančių pirmajam būstui, o iki 35m. jau atrodo nuosavą būstą turi kiekvienas lietuvis. Vakarų Europos šalyse situacija absoliučiai kitokia.
Nesakau, kad tai blogai, tačiau čia mūsų gana išskirtinis kultūrinis fenomenas.
Lietuvių finansinis turtas – tragiškai žemas
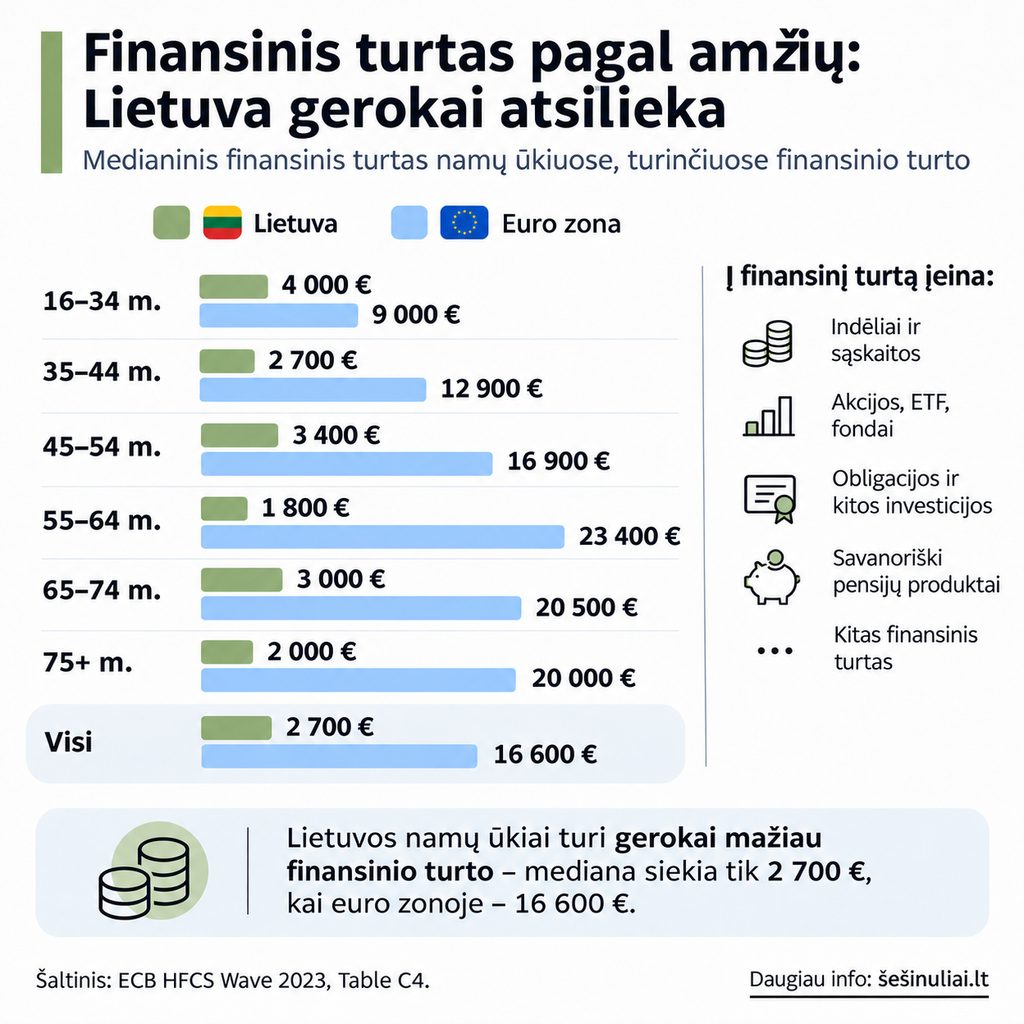
O va čia jau įdomiau, nes ECB turi atskirą statistiką, kiek būtent finansinio turto turi skirtingo amžiaus namų ūkiai.
Čia įskaičiuojamos ir banko sąskaitos ir indėliai, fondai, obligacijos, akcijos, savanoriški pensijų produktai ir kitas finansinis turtas. Ši mediana skaičiuojama tarp namų ūkių, turinčių bent kažkokio finansinio turto, tai nuliniai ūkiai statistikos nepagadina.
Vaizdelis daugmaž toks:
Tai reziume:
- Medianinis lietuvis turi apie 2,700 Eur finansinio turto vs. 16.6k euro zonoje (6 kartus mažiau)
- Jaunas lietuvis 16-34m. Iš tikrųjų atrodo geriausiai iš visų amžiaus grupių ir turi apie 4k Eur finansinio turto (2 kartus mažiau).
Bet šiaip skaičiai labai maži ir panašūs per visas amžiaus grupes.
Išvados?
Esame finansiškai neraštingi, čia tikrai.
Biedni? Nu ne visai, nes turto turime, tik jis vienokiose ar kitokiose plytose.
Paguoda bent galima įžvelgti tame, kad finansinis turtas yra didžiausias tarp jaunų žmonių (vilties yra!), tačiau mano garsus pamąstymas – gal jis didžiausias tik todėl, kad tie jauni žmonės dar tik taupo savo pirmajam būstui ir pinigai guli banko sąskaitoje ar indėlyje, po to irgi nuguls plytose? 🤔
Reklaminis intarpas – jei skaitai ir turi nulį finansinio turto, marš skaityti šito:
Kiek galima pasitikėti šiais skaičiais?
Tai nors ECB duomenys yra turbūt vienas geriausių šaltinių ką turime, bet… Tai vis tiek nėra tikslus banko sąskaitų, Registrų centro ir brokerių duomenų suvedimas. Tai reprezentatyvi apklausa, o kai klausiama – žmonės ir meluoja, ir susimaišo, ir šiaip blogai atsako.
Tai keli labai svarbūs ir man kliūnantys faktai apie šią statistiką:
- Matuojamas namų ūkis, o ne žmogus. Kartu gyvenančių ir išlaidas besidalijančių žmonių turtas sudedamas į vieną namų ūkį. Todėl €95k 35-44 m. grupėje tikrai bus ir 5 asmenų šeima (su visu jos turtu), ir vieniša 37m. moteris, todėl nereiškia, kad tiek turi tipinis 40-metis asmeniškai.
- Didelė dalis duomenų yra pačių žmonių pateikti. Respondentai patys nurodo savo būsto, verslo, automobilio, investicijų ir kito turto vertę. ECB ragina naudotis bankų išrašais, mokesčių deklaracijomis ir kitais dokumentais, bet žmogus gali vertės tiksliai nežinoti, ją apvalinti arba nenorėti atskleisti. O galų gale… tiesiog pameluoti.
- Šalis su šalimi reikia lyginti atsargiai. Skiriasi vidutinis namų ūkio dydis, būsto nuosavybė, NT kainos, pensijų sistemos ir žmonių polinkis turtą laikyti NT ar finansiniuose instrumentuose.
Trumpai tariant, šie skaičiai gerai atsako į klausimą – kaip maždaug atrodo tipinis Lietuvos namų ūkis ir kaip jis atrodo kitų šalių kontekste, bet gerokai prasčiau – kiek tiksliai turto turi tipinis 40-metis lietuvis?
Reziume – tai kiek turto turėti normalu?
Tai va, visa tai pasakius – jeigu ieškai vieno magiško skaičiaus, tai, akivaizdu, kad jo nėra. Statistika toks jau dalykas.
Bet ECB skelbiami orientyrai apie namų ūkio net worth Lietuvoje tokie:
- €60k iki 35 metų
- €95k, 35-44 metų
- €90k, 45-54 metų;
- €70k vyresnėse grupėse.
Iš to galime bandyti išvesti kažkokį tokį paveikslą:
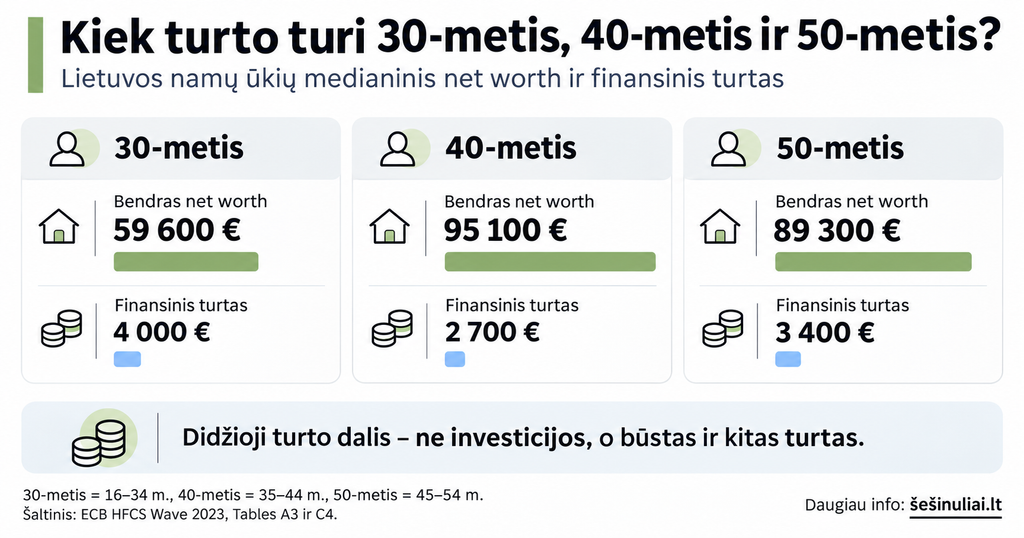
Bet lygiai taip pat svarbu ne vien kiek turto turi, o kokio turto.
Mano galva, 30-metis su €20k investicijų ir nuomojamu būstu nebūtinai yra blogesnėje finansinėje situacijoje už žmogų, turintį €100k butą, €70k paskolą ir €500 banko sąskaitoje.
Kaip tauta turime labai aukštą būsto nuosavybę ir dėl to visai padorų net worth. Bet finansinio turto beveik nerasta.
Niekam čia ne paslaptis, bet pas mus labai reikia gerinti tautos tautos raštingumą.
Tai ties tuo toliau ir dirbsime 6nuliai ofise. 🙂
O šiaip, kaip manote – kiek realybę atitinka ši Lietuvos statistika?
Įdomu sekti toliau?
Įdomu diskutuoti ar stebėti diskusijas pinigų temomis? Prisijunk prie 15,000 narių aktyvios bendruomenės reddit’e 👇

Investuojant galite prarasti lėšas. Įraše pateikta informacija nėra rekomendacija finansinėms paslaugoms įsigyti. Tai yra tik autoriaus nuomonė ir asmeninė patirtis. Už investicinius sprendimus atsakote jūs patys, tad būtinai įsigilinkite į produktą ar tiekėją prieš priimdami sprendimą investuoti.
Na manau, kas liečia 55+ ir vėliau, tai tai turbūt ūkis jau susiveda į 2 asmenis . Tai gal statistika šioje vietoje ir aiškesnė nei jaunesnių su keliais ar daugiau vaikais. Bet truputį stebina ir ES vidurkis finansinio turto ( be NT). Man jis pasirodė pakankamai mažas turint mintyse, kokį laiko tarpą turėjo vystyti savo finansinį portfelį.
ES finasiniį turtą kaupti paskatų yra gerokai mažiau nei JAV. Pradedant jurisdikciniais skirtumais tarp šalių ir baigiant mokesčiais. Neseniai po internetą skalndė pamintyjimai, kad per paskutinius 10 metų, po mokesčių, Airijoje investicijos į globalų ETF nedaug lenkia terminuotus indėlius.. ir atsilieka nuo infliacijos. Kiek tame tiesos – nežinau. Airijos mokestinės sistemos nežinau.
Pritarsiu dėl finansinio turto skaičių. 1) labai keista, kad Eurozonoje jis santykinai žemas; 2) su lietuviais situacija atrodo tragiškai.
Ta prasme, tau 35-44 metai ir tu teturi 2700 eurų indėliuką? Tai čia kiek, 2 mėnesius netekęs darbo ištempsi? OK, gausi ten kažką kaip bedarbis, bet esmė lieka ta pati – finansinis rezervas išvis niekinis.
Sakyčiau, kad čia tie skaičiai kiek prasilenkia su realybe, nors – taip, suprantu, kad čia apklausa ir nėra 100 proc. tikslu 😉 – kai visokie SWED ar SEB skelbia savo padarytus tyrimus apie lietuvių finansinius rodiklius, kiek investuoja, kiek turi santaupų, kiek galėtų išgyventi netekę darbo, tai ten irgi būna liūdnas vaizdelis. Tai gal tada tikrai, net ir medianinis vidurkis yra toks, koks yra.
Vilniaus fintecho ofisiniai 😀 tiesiog „neatmuša“ tos likusios Lietuvos armijos žmonių, kuriems reikia dirbti pusę metų, kad gautų tiek, kiek tasai pilietis.
Nors ir tai, kad esi fintecho ar kito gerai apmokamo sektoriaus darbuotojas, tai nereiškia, kad tau mėnesio gale lieka pinigų ir kažkur investuoji.
Iš savo aplinkos turiu žmonių, kurie per mėnesį uždirba 7K+ eurų ir viską išleidžia – didžiąją dalį š*dams. Bent pasisekė, kad sugebėjo būstą su paskola nusipirkti, nes ir to neturėtų.
O kiti gauna mažiau nei šalies vidurkis, dar vaikai, ir vis tiek sistemingai sugeba bent kažkiek atsidėti į tą patį Robur. Net pensijų pakopų neištaškė turkijoms ar garso įrangai.
Tai visiškai sutinku, kad reikia, BŪTINA, didinti tautos finansinį raštingumą.
P.S. asmeniškai, tai taikau paprastas taisykles. 1) pirmiausia gauta atlygio dalis eina būtinoms gyvenimo išlaidoms, kurios yra neišvengiamos (maistas, mokesčiai ir pan.). Čia visada galima sutaupyti, bet juk valgyti reikia, o ir oloje negyvensi, tai už komunalinius tenka sumokėti 😀 2) iš anksto sudėliotas investavimos planas (dalis ETF, dalis pensijoms, dalis sutelktinio platformoms ir pan.). Ir čia griežtai, be jokių – „ai noriu į Turkiją“; 3) visokios turkijos ir pramogos eina vėliau. 4) iš investicijų atėjusios pajamos (kaip kokios sutelktinio platformos, kur išmoka palūkanas) ar papildomi uždarbiai pirmiausia eina atgal į investavimą, o paskui savęs pamaloninimui.
Ir čia net nesu tas, kuris uždirba didžiulius pinigus 🙂 Bet viskam užtenka. Ir nereikia valgyti tik kruopų, kad galėčiau investuoti.
Sakyčiau esmė su tuo pačiu finansiniu raštingumu, tai yra susitvarkyti galvas, iš kur ateina tie įgūdžiai.
Daugybė aplinkoje žmonių, kuriuos matau, kad duok jiems 50K+ per mėnesį, vis tiek nieko neliks investicijoms. Tiesiog nuliniai arba nykstamai maži įgūdžiai. Iš šeimos tai turi, pirmiausiai, ateiti.
Paties tėvukai eiliniai piliečiai, nei ten verslai kažkokie, nei labai jau gerai apmokami darbai. Bet įkalė į galvą kaupti pinigėlį 😀 O kai dabar atsiradę tiek galimybių jį tvarkingai dauginti, tai ir daugini.
Tai kol kas sudėtinga, kad Lietuvos visuomenėje gausiai žinios ateitų iš šeimos, nes dauguma tų gebėjiimų neturi ir nieko neperduoda vaikams. Dabar investuojantys, kurių yra vis dar mažai, perduos tik ateities kartoms. Negreitai matysis rezultatas.
Tad čia turėtų tiesiog jau nuo darželio prasidėti ir po to sistemingai per visus mokyklos metus keliauti finansinės pamokos vaikams. Kad mokėtų ir suprastų kaip 2×2.
Dar geriau, kad šalia to finansinės įstaigos būtent vaikų finansinėms sąskaitoms pasiūlytų investicinių galimybių. Patogių, lengvai suprantamų, patartina visiškai pigių – ką valstybė su savo reguliavimu/(ne)apmokestinimu galėtų padaryti – ir po to sulaukus kokių 18 metų tik BAM ir turi kokių 15-20K priaugusio kapitalo mokslams, verslo idėjai ar dar kažkam.
O dabar? Arba šiomis temomis visiškai nieko, geriausiu atveju – paviršutiniškai, siaubingai nepatogiai ir komplikuotai, ir paleista save eiga. Tokiu atveju prireiks dar ne vieno dešimtmečio, kad tas finansinis turtas padidėtų iki reikšmingų verčių.
Visgi, kažkiek judam į priekį. Bent tiek. 🙂
Sėkmės visiems turtėti 🙂 visomis prasmėmis.
Pagal naudojamą apibrėžimą finansinio turto neturi tik anstolių klientai 🙂 Dėl to visi gyvenantys „nuo algos iki algos” finansinio turto turi.
Dėl AI viskas normalai. Tik tas grafikas su latviais sunumeruotas neteisingai.
Revolut Securities atstovas investavimas lt tinklalaidėje minėjo, jog vidutinis portfelis per visą europą yra apie 4k EUR, tai manau statistika galimai visai teisinga.
Kazkada investavimo keliones pradzioje buvo uzkliuves Liuksemburgas su savo pensijomis (tuo metu jos buvo tarp didziausiu Europoje, neabejoju ir dabar yra). Tai priverte mane pasidometi ju pensiju sistema (galbut ji dabar pasikeitusi – nezinau), bei kokia dali nuo atlyginimo paskiria investavimui. Tai jaunimui siulyciau pasidometi siais skaiciais, itin padorius portfelius galima uzauginti ir jie aktualus dar gerokai iki pensijos gali tapti. Tokios sumos tiesiog daug daugiau galimybiu atveria vidutiniame amziuje (jeigu pradedama investuoti 20-30m). Sio blogo iraso lentelese pamacius Liuksemburga visiskai nenustebau, manau dauguma nenustebo, nes ju pragyvenimo lygis labai aukstas. Bet ju sukauptas turtas yra isskirtinai didelis net lyginant su panasaus pragyvenimo lygio valstybem. O gal kazkada ir pats blogo autorius placiau panagrines si fenomena placiajai auditorijai.