šešiNuliai €400k vertės portfelio pokyčiai: keičiu ETF’us ir toliau sau chill
Na, gal nebus čia niekam siurprizas. Po to, kai Vanguard paleido dvi nematytas naujoves Europos rinkai, aš atskirais įrašais apžvelgiau abu ETF’us (apie VGLA / VALL čia, apie VXUS čia) ir abu tie ETF’ai gali pasirodyti argumentuotai geresni nei mano dabar turimi du ETF’ai (VWCE ir IXUA), tai reikėjo permąstyti ką čia daryti. Primenant:
- VGLA / VALL yra beveik tas pats VWCE (apie 91% visko persidengia), tik pigesnis ir įtraukiantis mažas įmones. Man, kaip norinčiam sekti kuo platesnę viso pasaulio reprezentaciją – akivaizdžiai geriau. Bet esminis argumentas yra net ne small cap’ai, o tiesiog mažas TER’as. (0.07% VALL vs 0.14% VWCE). Ir taip taip, nuolat kartoju, kad dėl kelių nol nol procento punktų labai nerekomenduoju kaskart viską keisti, bet čia šiek tiek kitaip. Paaiškinsiu plačiau apačioje.
- VXUS (FTSE All World ex-US) yra tiesiog daug geresnė IXUA versija, savyje turi ir emerging markets, neiškraipant pasaulio geografijos procentų. Čia toks daug labiau no-braineris pasikeisti iš IXUA į VXUS, nes pastarasis yra tiesiog teisingesnė pasaulio rinkų reprezentacija. Prieš metus renkantis, deja, nė vienas Europos tiekėjas nesiūlė tokio ex-US fondo, tai rinkausi geriausią iš blogiausių. O dabar jau turime iš tiesų ko norėjau.
Po praėjusiais įrašais susilaukiau ir kažkiek kritikos, mintis daugmaž “&chill dalis baigėsi, dabar jau norisi veiksmo?” Griežčiausias turbūt šis:
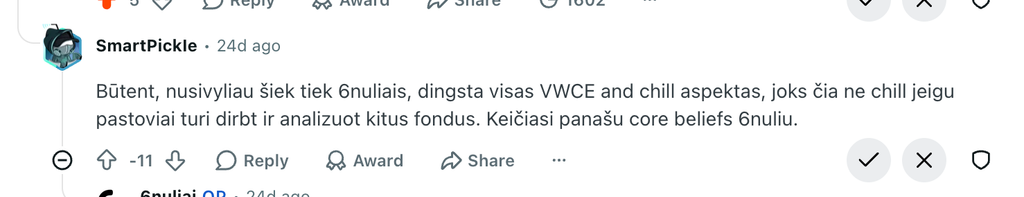
Tai nu sorry, bet nė kiek nesutinku. ETF tickeris tai ne nuo vaikystės palaikoma sporto komanda. Jeigu eigoje pakeisi į kitas keturias raidytes, nes atsirado geresnė opcija – core beliefs nebūtinai pasikeičia.
„Tai gal čia FOMO? (angl. – Fear of Missing Out)”, klausė kiti.
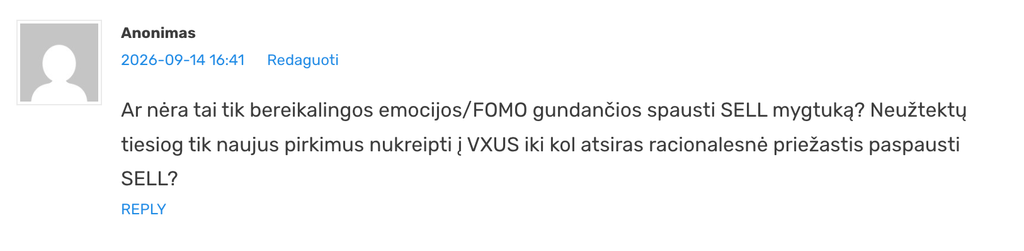
Na, o jeigu visą laiką vairavai dyzelinį automobilį, bet dyzelio kainai vis augant (aktualijos) sugalvojai įsirengti elektros stotelę ir nusipirkai elektromobilį, tai čia FOMO elektromobilistams? Ar tiesiog kaip normalus racionalus žmogus reaguoji į besikeičiančią rinkos situaciją?
Tai aš jaučiuosi kažkaip panašiai – su VWCE aš juk neapsiženyjau ir kas ketvirtį juk čia niekas nesikeičia. Pirmą kartą per 6 blog’o metus pasvarsčiau užkeisti ETF’us – ne iš nuobodulio, o tik todėl, kad rinkos sąlygos kažkiek pasikeitė.
Nes Vanguard’as, būdamas pelno siekianti organizacija, paleisdamas VALL su 0.07% TER aiškiai pademonstravo, kad jie nebeturi jokios paskatos toliau mažinti VWCE TER ir (tikėtina), pastarasis jau iki gyvenimo galo kainuos 0.14% (niekuo neparemta asmeninė prognozė). Nes VWCE dydis yra 52 milijardai, tai kiekvienas 0.01% numažinimas reikštų 5M Eur metinių mažiau pelno. Kam jiems to reikia? Paleidžiam naują pigesnį ETF’ą ir toliau Europoje konkuruojame su juo, tarė Vanguard’o šefai paleisdami VGLA / VALL.
Tai va. VWCE beveik lygu VALL, tai niekas čia šešiNuliai strategijoje tikrai nesikeičia. Tiesiog kai pradėjau investuoti, tokio VALL net nebuvo – nei pas Vanguard’ą, nei pas konkurentus. O dabar yra. Ir jis pigesnis, tai ant mano jau ne visai mažo portfelio visai jaučiasi (tai parodysiu apačioje).
IXUA keisti į VXUS apskritai yra no-braineris, nes tiesiog atstatomas viso pasaulio regionų svoris (tiesiog išlaikant pamažintą JAV), o ne atsitiktinai tik dėl ETF’ų Europai trūkumo sumažinami ir emerging markets, ką supratau buvau prisidaręs su IXUA. Čia net sakyčiau, kad ėjimas, kuriuo grįžtama labiau prie 6nuliai core beliefs, sekant pasaulio regionus kuo arčiau jų rinkos svorių.
Tai pasakysiu paprastai: kaip ir nepriklauso man čia prieš nieką teisintis, nes „mano pinigai – ką noriu, tą darau„.
Bet suprantu, kad čia tuo pačiu ir edukacinis blog’as. Galėčiau jus nuolat mokyti, sakydamas “jūs darykite taip ir taip” arba “tavo vietoje daryčiau taip”, bet man atrodo geriausiai nuomonė išreiškiama eurais. Balsuoju savo pinigais ir tą rodau viešai.
Bet ginkdieve nebūtinai jūs turite daryti tą patį. “Kodėl ne WEBN/AWVS/AWEX ar dar koks nors random raidžių junginys?”, klausia kiekvieną kartą komentaruose.
Vat todėl, kad visų įmanomų ETF’ų aš juk nesusipirksiu ir tiesiog paprastų paprasčiausiai – kažką reikia pasirinkti & toliau chill, geriau skiriant laiką pinigų uždirbimui, didinant įnašus į investicinę sąskaitą. Na ir pagyvent reikia spėti.
Tai va, nors ir ne metų galas, bet su šešiNuliai portfeliu atlikau šiokį tokį restartą, kažkaip 2026-ieji tapo apsivalymo metais. Ką tik prisėdau ir atlikau didžiausius istorijoje savo portfelio pokyčius, parduodamas ir pirkdamas už 400k Eur.
Ir iš karto jaučiu pareigą “prisiduoti” bei dar keliais žodžiais pasikartoti – kodėl keičiu, ką keičiu ir ko iš to tikiuosi – tiesiog ne kaip kažkoks finansų influenceris, o aš kaip paprastas žmogus-6nuliai, valdantis savo asmeninį portfolio su realiais pinigais.
Keičiu VWCE į VGLA / VALL
Pirmiausia pardaviau visus Lightyear turėtus VWCE vienetus ir užkeičiau į naująjį VGLA.
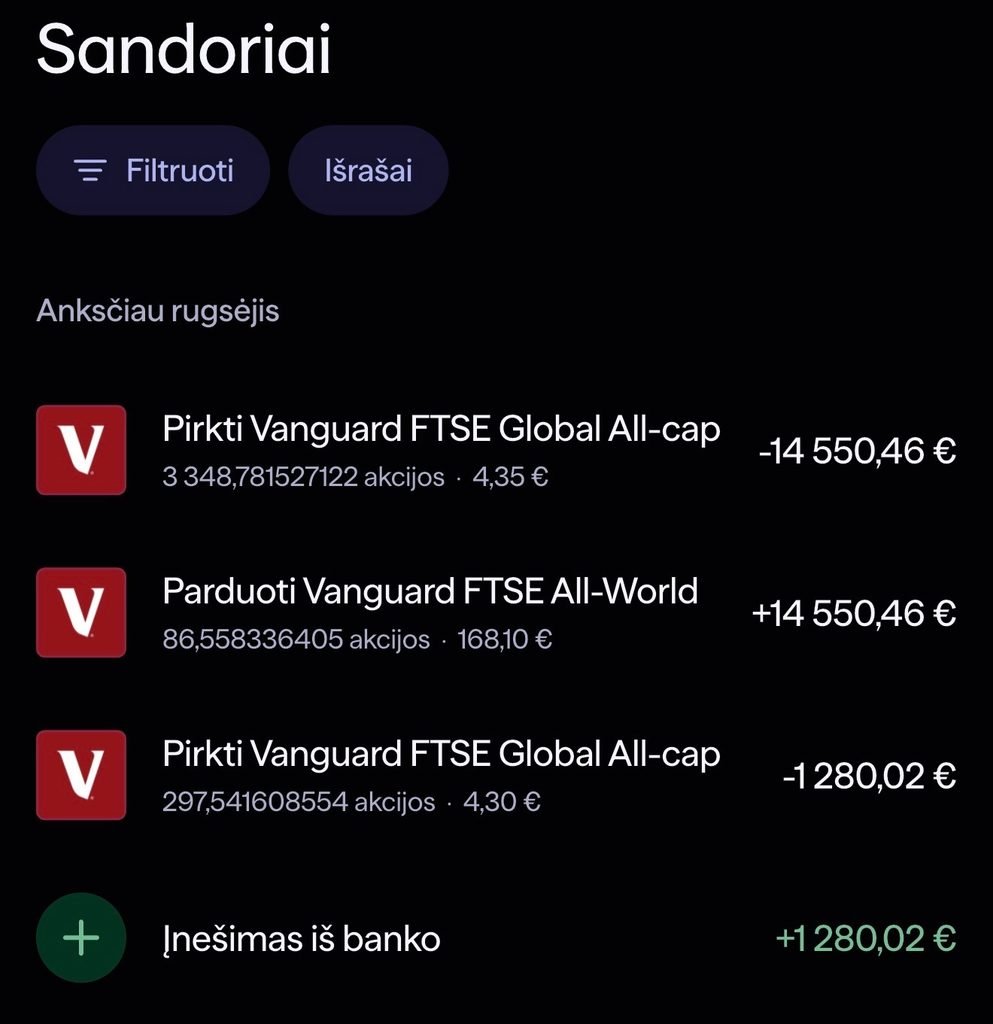
Čia galvos per daug nesukau – tiesiog Lightyear naudoju kaip antrąjį mažą portfelį ir vis dar aktyviai darau papildymus, tai nenoriu turėt dviejų panašių ETF, suma palyginti maža, o pirkimo/pardavimo komisinių brokeris neturi, tai užkeičiau greitai ir tiek žinių. (pilnas Lightyear gidas čia)
Interactive Brokers
Tada kelias savaites mąsčiau dėl IBKR turimų vienetų, nes ten jau sumos kitos (apie 270k Eur), o paskyra planuojama laikyti iki gilios senatvės – tikrai dar 20-30 metų, nes ten mano tikrosios pensijos nest egg ir ginkdieve nenoriu iš ten pinigų traukti nei butui, nei verslui, nei ligai padengti (tam yra kiti maži portfeliukai).
Apie IBKR plačiau čia, išsami mano apžvalga čia.
Ir galiausiai nusprendžiau tą patį atlikti ir Interactive Brokers – viską užkeisti.
Vienu ypu pardaviau VWCE už apie 272k Eur, ir už tiek pat iš karto atpirkau VALL (kuris yra tas pats VGLA) už tą pačią sumą.
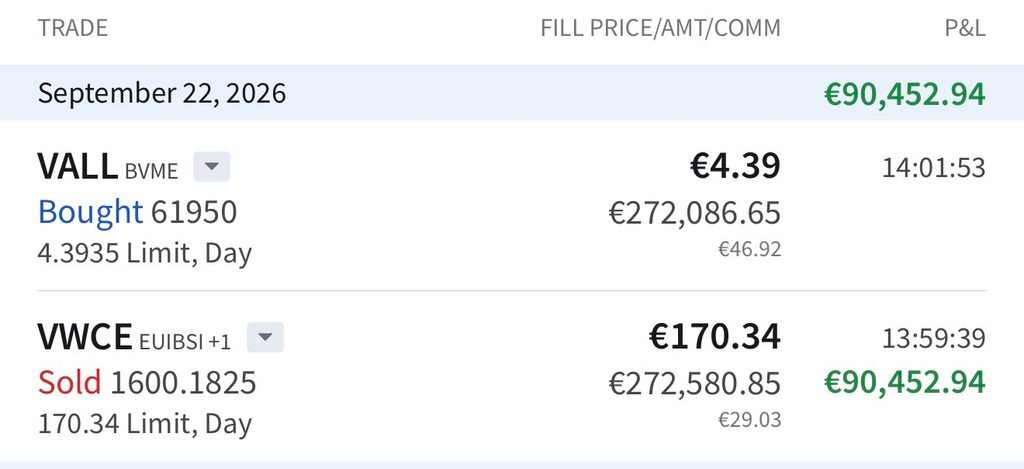
Buvo kalbėta apie naujojo fondo likvidumo bėdas (nors VGLA/VALL valdomas turtas per mėnesį jau beveik 2B), tai įlindus giliau matosi, kad mano 272k Eur pirkimas buvo išskaidytas per 6 skirtingus orderius už šiek tiek skirtingas kainas. Bet tiesiog dėjau Limit order, tai kaina per aukštai neužkilo.
Reziume:
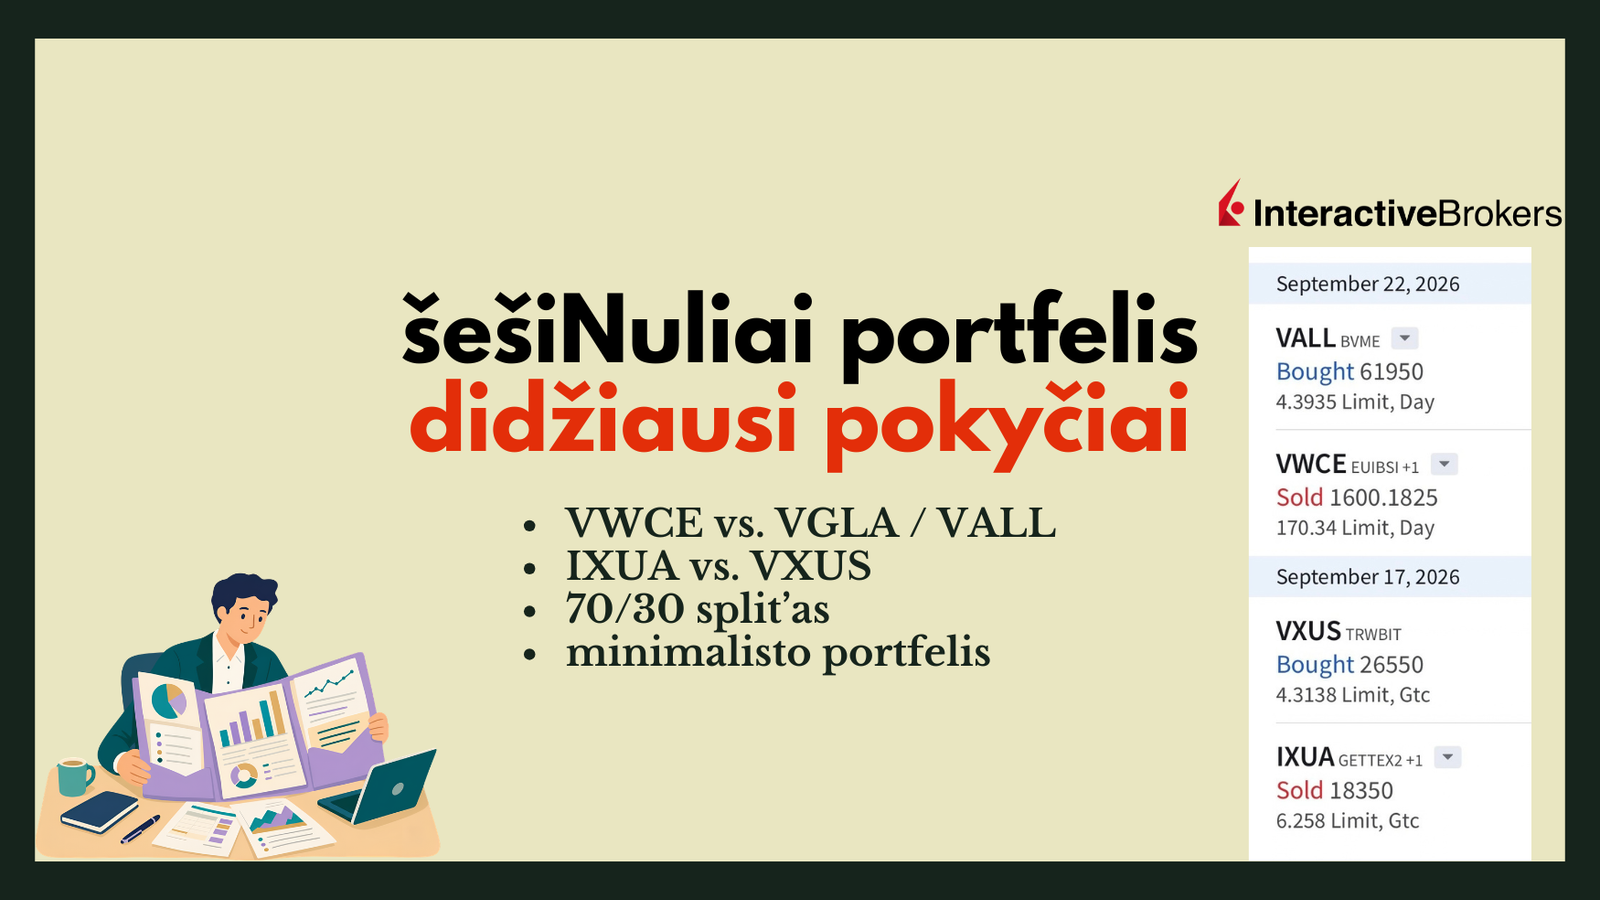
- Parduoti 1600.1825 VWCE vienetai su 170.3436 pardavimo kaina, realizuojant virš 90k Eur pelno.
- Nupirkti 61,950 VALL vienetai su 4.3920 savikaina.
Ar tai būtina? Ar negalėjai tiesiog tęsti ateities papildymų į VALL?
Logiškiausias sprendimas atrodė – palikti VWCE kaip yra, tiesiog tęsiant naujus papildymus į VALL. Taip ir vilkas sotus, ir avys sveikos.
Bet tai ne visai racionalu.
Pirmame įraše apie VGLA aš pats pasisakiau, kad nepaisant tų small cap’ų, didžiausią naujojo ETF’o naudą aš matau – dvigubai mažesnėje kainoje.
Tai jeigu pats tikiu, kad didžiausia nauda TER sutaupyme, nu negaliu aš ramiai miegoti palikęs 300k brangesnėje kišenėje ir toliau tiesiog po 1k per mėn pervedant į pigesnę kišenę.
Tai arba keiti viską, arba nekeiti nieko.
Ir šiaip tas 0.07% sutaupymas gal ir neskamba kaip kosmosas. Daugeliu atvejų tai ir nėra joks kosmosas. Bet ant didesnių sumų kažkas jau pradeda ryškėti.
Rašiau ir įraše, kad matematika paprasta – sutaupai po 70 Eur nuo kiekvieno 100k Eur, kuriuos turi investicijose, bet tie sutaupymai, kaip ir visur, labai akseleruojasi.
Nes tai 0.07%, kurie yra garantuoti. Kurie susitaupo kasmet. Ir kurie dar ir compoundinasi ir “susitaupo” nuo vis didesnės tavo turimos sumos.
Tai paskaičiuokim mano šešiNuliai atvejį, prielaidos:
- pradinė suma: €272,000
- bruto grąža abiem ETF: 7% per metus (apie vienodą grąžą dar žemiau)
- VWCE TER: 0.14%, VALL TER: 0.07%
- lengvesniam skaičiavimui, tarkime, papildomų įnašų nėra
- infliacija: 2% per metus
- neįtraukti transakcijų mokesčiai, tracking difference ar kiti fondų veiklos skirtumai (primetame, kad skirtumų nėra)
| Laikas | VWCE portfelio vertė | VALL portfelio vertė | VALL pranašumas | Pranašumo vertė 2026 m. pinigais |
| 2026 pradžia | €272 000 | €272 000 | €0 | €0 |
| Po 1 metų | €290 633 | €290 836 | €204 | €200 |
| Po 10 metų | €527 621 | €531 331 | €3 710 | €3 044 |
| Po 20 metų | €1 023 471 | €1 037 916 | €14 445 | €9 721 |
| Po 30 metų | €1 985 313 | €2 027 491 | €42 177 | €23 285 |
Taigi prie €272k starto 30 metų teorinis skirtumas būtų apie €42.2k nominaliai arba apie €23.3k 2026 m. pinigais (kad pajustum sutaupymo vertę šiandien).
Ką žinau daug ar nedaug – +65 Eur/mėn šiandienine verte (tai čia kiek, kokie +10 kebabų?), kurie yra fiksuoti per mažesnius kaštus ir taip kiekvieną mėnesį visus likusius 30 metų.
Ne gyvenimą keičiantys pinigai, bet kai kalbame apie dviejų mygtukų paspaudimą ir daugiau nieko daryt nereikia – visai gal ir verta.
Žinoma, ta absoliučių sumų matematika nesigaus tokia įtikinama turint 15k Eur VWCE, bet tuomet irgi – ar tikrai norisi turėti kažkokią 15k Eur uodegą viename ETF’e, kai likusius 30 metų kas mėnesį pildysi visai kitą?
Ar nebus, kad sutaupai +0.07%, bet prarandi -0.20% ant ETF’ų skirtumo?
Labai gali būti, kad bėgu nuo vilko ir užšoksiu ant meškos, nes per TER’ą sutaupysiu 0.07%, bet per mažą dalį small cap’ų ar per tracking difference prapilsiu kokius -0.20%, tai tuomet ne tai, kad neturėsiu +10 mėnesinių kebabų po 30 metų, bet turėsiu dar ir susimokėti po kokius 20 kebabų per mėnesį, visą likusį gyvenimą.
Paėmus tą pačią lentelę ir tiesiog VALL grąžą sumažinus ant 0.1%, su tom pačiom prielaidom per 30 metų gaunasi tokios vertės:
| Metinė bruto grąža | VALL galutinės vertės skirtumas nuo VWCE |
|---|---|
| VWCE 7%, VALL 7% | +42,177 Eur |
| VWCE 7%, VALL 6.9% | −13,905 Eur |
Tai ant tiek trapus čia tas potencialus sutaupymas, bet grąžos skirtumai čia jau ta rizikinga nežinomybės dalis, kuri ateina su bet kokiomis investicijomis.
Ar tie 9% small cap’ų VGLA / VALL sudėtyje outperformins ar underperformins – čia galima diskutuoti iki nukritimo. Aš net neturiu nuomonės.
Kaip rodžiau įraše, per 10 metų tiek VWCE, tiek VGLA / VALL sekamas indeksas uždirbo labai panašiai. Imant 20 metų – vieną dešimtmetį ant 0.1% laimėjo vienas, kitą dešimtmetį jau kitas, o per labai ilgą laiką (20m+) rezultatai beveik identiški. Tai čia kažkiek „kaip pataikysi”.
Bet čia aišku istoriniai rezultatai ir niekas nežino kaip bus, tai aš tiesiog primetu, kad grąža abiejų bus identiška.
Nes VWCE ir VGLA / VALL iš esmės yra labai panašūs ETF’ai (91% persidengimas), tad per nol vieną outperforminti prie skirtingų rinkos sąlygų gali tiek vienas, tiek kitas. Kaip bus nežinome, čia jau tik spekuliacija.
Tiesiog tas 0.07% sutaupymas kiekvienais metais visą likusį gyvenimą yra įhardkodintas ir pusiau garantuotas (pusiau, nes fondas su mažesniais kaštais gali tiesiog atsilikti nuo indekso, bet Vanguard istorija šioje srityje labai gera) per mažesnius mokesčius. O didesnė/mažesnė grąža – neaišku.
Subjektyvios neracionalios 6nuliai priežastys užkeisti VWCE
Na, o tuomet aš turiu ir durnų priežasčių tiesiog užkeisti ir nebesukti galvos.
Pirma – noriu minimalistinio portfelio su kuo mažiau skirtingų pozicijų, tai laikyti VWCE, o toliau pirkti VGLA/VALL mano ADHD smegenims yra tiesiog nepakeliamai sunki užduotis. Mėgstu apvalias sumas ir mėgstu minimalistines paskyras. Tai arba keičiu, ar nebekeičiu.
Antra – gal dar ir galėčiau susigyventi su mintim, kad turiu du skirtingus (beveik vienodus) ETF’us jeigu būčiau paprastas investuojantis civilis ir periodiniai papildymai suktųsi automatu, o į investicinę paskyrą jungčiausi kartą į ketvirtį.
Bet kai esu viešai apie investavimą rašantis blogeris ir esu priverstas dažnai apie tai šnekėti, minėti savo portfelį, o dar ir mėgstu mėtytis tokiomis frazėmis kaip:
- Užtenka vieno ETF’o visam gyvenimui
- 80% viso mano turto yra viename ETF’e
- VWCE ar VALL & chill
Bet mėtytis tokiomis citatomis ir nuolat naujiems investuotojams rekomenduoti VGLA / VALL (nes naujai nuo nulio pradedantiems, tai objektyviai geresnė „vienas ETF visam gyvenimui” opcija), kai mano pačio 270k Eur guli VWCE tiesiog gali atrodyti nenuoširdu, nes kaip rašiau pradžioje – geriausiai nuomonę išreiškiame nuosavais eurais.
Tiesiog nenoriu kiekvieną kartą aiškintis, kad “čia mano iš anksčiau likusios investicijos, bet jūs naujai pirkite VALL ir nesukite galvos„. Noriu paprastumo ir sakinių be papildomų žvaigždučių.
Tai ir vykdau šį lyg ir rebranding’ą supykdydamas senus skaitytojus – iš VWCE & chill viskas keičiasi į VALL & chill, taip užtikrinant žinutės paprastumą ateities kartoms.
Juk sutiksite – „VALL – vienas ETF visam gyvenimui” ir „pats čia laikau 80%/300k Eur savo santaupų” skamba šiek tiek švariau ir įtikinamiau nei „VALL – vienas ETF visam gyvenimui, bet aš pats savo 300k turiu VWCE*”. 🙂
*nes užsilikę iš anksčiau
Kur tas chill, jei nuolat kažką keičiam? Ar atsiradus naujam pigesniam ETF’ui ir kitais metais vėl kažką keisi?
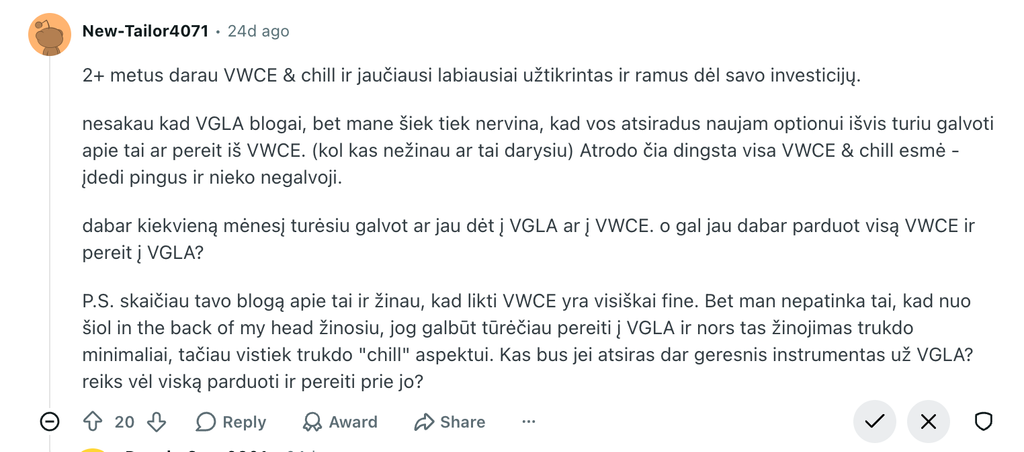
Normalus klausimas ir tikrai nelabai chill jei kas kart čia reikia kažką keisti. Galėčiau palikti viską VWCE (viskas su tuo tikrai gerai), bet tiesiog jaučiuosi kaip viršuje komentatorius, kad kažkur „in the back of my head” žinosiu, kad yra šiek tiek pigesnis ir man tinkamesnis variantas. Todėl ir keičiu dabar, čia vos ne ant greitųjų, kad tiesiog „atlikti darbą” ir toliau nebesukti galvos bei grįžti į visišką &chill zoną.
Ar dabar keisiu kasmet?
Ne – jau nemanau, kad kada nors būsiu priverstas kažką keisti. Todėl ir keičiu dabar, kai pigius ETF’us paleido būtent Vanguard’as ir, manau, atvykome į Europos ETF’ų kainų dugną.
Nes pakeisti į WEBN (kurio TER = 0.07%) aš galėjau ir anksčiau, bet rinkoje buvo kalbama ir turėjau jausmą, kad konkuruot privalės ir Vanguard’as. Na ir sukonkuravo, dabar pigiau jau nebelabai yra kur.
Beje, WEBN ir VALL lygus tik TER, visi nuolat pamiršta vidinius fondų transakcijų mokesčius, kurie WEBN atveju yra iki 0.05%, kai VGLA / VALL atveju tik iki 0.02%, tai reali pigiausio ETF’o lentelė atrodo kažkaip taip:
| ETF | TER / OCF | Vidiniai transaction costs | Apytiksliai bendri fondo kaštai |
| WEBN – Amundi Prime All Country World UCITS ETF Acc | 0.07% | 0.05% | ~0.12% |
| VALL / VGLA – Vanguard FTSE Global All-Cap UCITS ETF Acc | 0.07% | 0.02% | ~0.09% |
Tai su VGLA / VALL turime labai pigų, labai platų ir gana objektyviai patikimiausio tiekėjo paleistą ETF’ą. Čia jau trys faktoriai, dėl kurių verta atsižvelgti į šiek tiek pasikeitusias rinkos sąlygas ir pagalvot apie savo dyzelinio automobilio užkeitimą.
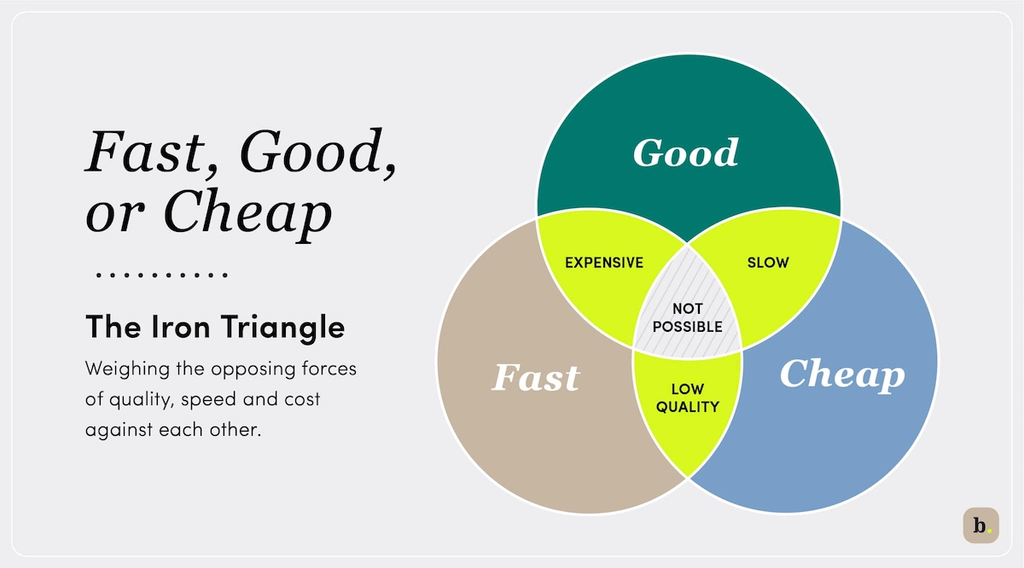
Nors literatūra sako, kad paslaugose pigiai, greitai ir kokybiškai neegzistuoja, bet su VGLA / VALL kažkokiu būdu gauname visus tris. Aišku, ETF’uose greičio nėra, tai trečias kintamasis turbūt saugumas/patikimumas pačio tiekėjo, kad ir nebankrutuotų, ir nuo savo pačio išsirinkto indekso neatsiliktų.
Tiesiog reikia suprasti, kad Europos investavimo rinka per paskutinius 5 metus nežmoniškai pasikeitė. Tik primenu, kad kai prieš 6 metus pradėjau aš – geriausia ką galima buvo gauti buvo investavimas per Luminor Investor platformą perkant iShares World ETF’us su 0.3% TER ir dar paliekant kažkiek Luminorui už administravimą. Europos ETF rinka buvo pradinėse klasėse, dabar jau su pasiūla, kainodara ir konkurencija – panašu, kad baiginėjame mokyklą ir vyksta atestatų įteikimas.
Pasivijome ir turime beveik taip pat gerai kaip Amerika, kuri VGLA / VALL atitikmeniu – VT & chill džiaugiasi jau beveik 20 metų. Ir ten lygiai toks pats & chill kultas kaip mes turime su VWCE. Pardavinėjamas merch’as, kuriami meme’ai ir panašiai. Ką jau pasako, kad egzistuoja atskiras VTandChill subreddit’as.
Ką noriu tuo pasakyti, kad visa & chill vieno ETF’o filosofija atkeliavo iš JAV Boglehead’ų, kur tas vienas vienintelis ETF visam gyvenimui visą laiką buvo VT. Tiesiog Europoje tokio pasirinkimo neturėjome, o arčiausia jo versija buvo VWCE, tai tiek aš, tiek kiti Europos blogeriai/Youtuberiai identiškai užbrandino šią strategiją kaip „VWCE & chill„.
Bet dabar jau turime ir savo VT.
Pats manau, kad kalbant apie pasyvų investavimą į platų ETF’ą – po dar 5, 10 ar 15 metų nelabai kas pasikeis. Nusileidome iki dugno su kaina, turime geriausius įmanomus produktus ir dabar jau tikrai VGLA / VALL & chill iki pat senatvės.
Bet jeigu nesinori nieko keisti, nu dar kartą kartoju labai užtikrintai – tikrai neprašausite ir visas santaupas laikydami VWCE, WEBN ar kitam jums asmeniškai fainesniame ETF’e.
Visada sakiau ir kartojau, kad ‘VWCE & chill‘ gali reikšti ir WEBN & chill, ir Robur fondus swedbank’e, ir 3 pakopą, ir dabar VGLA / VALL & chill, nes visa esmė – tiesiog kas mėnesį investuoti į plačiausią įmanomą fondą su mažiausiais įmanomais mokesčiais prieinamais TAU, o ne būtent VWCE kaip vienintelę tiesą.
Kaip su mokesčiais? Kodėl kažką keisti realiai galime tik mes lietuviai?
Nes pokyčiams rankas atrišo Lietuvoje dar ką tik paleista Investicinė Sąskaita.
Be IS, aš ką tik realizavau virš 100k pelno ir tuomet turėčiau susimokėti virš 15k Eur GPM’o, po kurio visa 0.07% sutaupymo compound magija tikrai būtų jau ne mano naudai.
Bet kadangi pokyčius atlikau IS paskyroje – apie šias transakcijas VMI net nesužinos (nes nėra prievolės raportuoti). Pildyti neturėsiu absoliučiai nieko, nes jokios lėšos iš paskyros nebuvo išimtos, keitėsi tik sudėtis viduje. Pavasario deklaravimas dėl šių mano veiksmų nė kiek nesudėtingėja.
Todėl jeigu googlinsit, skaitysit anglišką turinį ar reddit’us apie pokytį iš VWCE į VGLA / VALL → visi iki vieno kartos, kad gal ir galima nukreipti būsimus mokėjimus, bet tikrai neapsimoka pardavinėt turimų VWCE užkeičiant į VALL, nes na – mokesčiai.
Tą šiaip žino ir Vanguard’as, todėl gana gudriai ne iki 0.07% sumažino VWCE TER’ą, o paleido naują produktą, kad toliau melžtų pinigų karvę, bet naujuoju VGLA / VALL galėtų konkuruoti jau dėl naujų europiečių injekcijų.
Bet mūsų lietuvių situacija gana unikali. Su IS mes galime keisti ir tai neiššaukia jokių papildomų mokesčių. Žinoma, čia tik jeigu turite susitvarkę Investicinę Sąskaitą. Jeigu ne – čia mano IS gidas kaip tai padaryti paprastų paprasčiausiai.
Keičiu IXUA į VXUS (World ex-US dalis)
Na ir paskutinis pokytis. Prieš metus nusprendžiau atlikti aktyvų veiksmą – pasimažinti JAV svorį savo portfelyje.
Tam pasirinkau IXUA ETF’ą, dabar Vanguard’as paleido naują VXUS, kuris yra tiesiog objektyviai geresnis. Plėstis šiame įraše nenoriu, viską išsamiai aprašiau atskirai čia.
Tai tiesiog ėmiau ir vienu ypu viską užkeičiau.
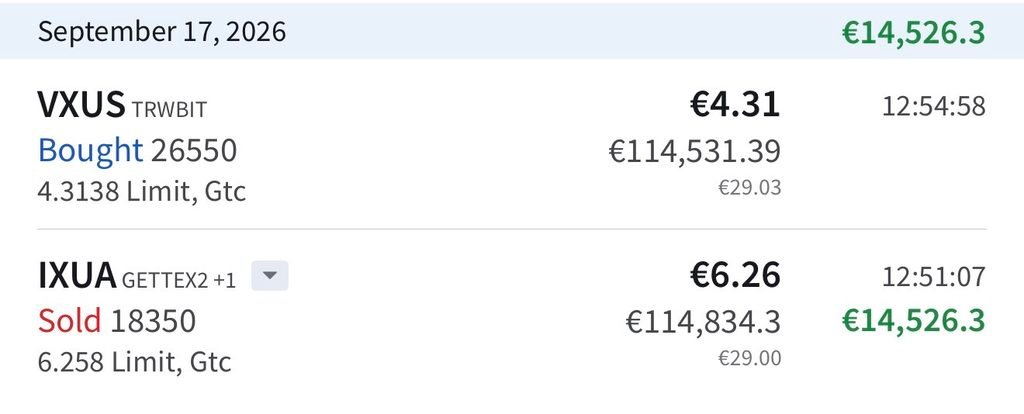
Reziume:
- Pardaviau 18,350 IXUA vienetų su 6.258 pardavimo kaina, realizuojant +14.5k Eur pelno.
- Nusipirkau 26,550 VXUS vienetų su 4.3138 savikaina
Suvaikščiojo apie 115k Eur.
Galvojau tuo pačiu perbalansuosiu, bet split’as išsilaikęs idealiai ties 70/30 (VWCE/IXUA) kaip ir norėjau prieš metus, tai nieko nekeičiau.
Pagrindinė šio ETF pokyčio priežastis – sugrįžimas arčiau prie pasaulinio geografijos split’o, pagaliau Europoje atsiradus geresniam ex-US ETF’ui.
Reziume
Kaip ir pasikeitė viskas, kaip ir nepasikeitė niekas.
Vis dar apie 80% portfelio yra viename ETF’e (VGLA / VALL), vis dar įsitaisiau šiokį tokį draudimą/apsaugą nuo JAV ir pasididinau exposure į EU/likusias rinkas per ex-US ETF’ą (VXUS).
Ir toliau tęsiame iš tiesų didelį pokytį darančius reikalus – daug dirbame, uždirbame, kad būtų ką įnešti į IS ir taip auginti portfelį, kol rinkos daro savo darbus ar aš jas aktyviai stebiu ar ne.
Taip jau gavosi, kad 2026-ieji apskritai tapo šiokie tokie šešiNuliai “rankovių pasiraitojimo” metai, kai iš esmės apsivaliau portfelį ir pakeičiau/suoptimizavau viską.
Keičiau ir III pakopos pensijų fondą (iš Artea į Goindex), keičiau ir kaip investuoju į crypto (iš tiesiogiai į IB1T ETP’ą).
Dabar pasikeitė ir esminė portfelio dalis – 80% svorio turintis ETF’as.
Bet jeigu susimąstai, jokių “naujų statymų” čia iš tiesų neatsirado. Kaip pirkau pieną, batoną ir bananus, taip ir perku pieną, batoną ir bananus.
Tik anksčiau tai dariau bėgant per Maximą, Iki ir Rimi, dabar tiesiog viską susiperku Lidl’e. Pienas kaip ir tas pats, tik etiketė skiriasi ir dėl to šiek tiek pigiau. Na pavyzdys gal ir ne iki galo tinkantis, bet kažkas tokio. 😀
Vis dar kas mėnesį pildau investicines paskyras ir perku vieną platų ETF’ą, šiame ilgame kelyje link šešių nulių.
Įdomu sekti toliau?
Įdomu diskutuoti ar stebėti diskusijas pinigų temomis? Prisijunk prie 15,000 narių aktyvios bendruomenės reddit’e 👇

Investuojant galite prarasti lėšas. Įraše pateikta informacija nėra rekomendacija finansinėms paslaugoms įsigyti. Tai yra tik autoriaus nuomonė ir asmeninė patirtis. Už investicinius sprendimus atsakote jūs patys, tad būtinai įsigilinkite į produktą ar tiekėją prieš priimdami sprendimą investuoti.
Sveiki, ačiū už jūsų straipsnį, kaip visada aiškiai ir įdomiai. Jūs, finansai paprastai bei investavimas.lt, esate priežastis kodėl toks konservatyvus žmogus kaip aš perlipo per save ir pradėjo investuoti. Jeigu galima noriu jūsų nuomonės apie porfelį, gal galėsite pakomentuoti. Investuoju per IBKR.
55 proc VALL, 15proc VXUS. Logika tokia, kad taip akcijos išsimėto 50/50 US ir likęs pasaulis be US.
20 proc VANG G GOV B ETF EHA (VGGF), dėl šios pozicijos esu mažiausiai užtinkrintas, bet kiek suprantu hedged obligacijos labiausiai tinka balansavimui.
Ir 10 proc ISHARES PHYSICAL GOLD ETC. Čia jau Ray Dalio all weather įtaka, kuri atrodo truputį viską dar subalsuoja su galima neigiama koreliacija akcijos. Labai norėčiau jūsų komentaro, nuomonės ypač apie obligacijų bei ISHARES PHYSICAL GOLD ETC. Ačiū
Į valstybių obligacijų ETFus pas mus dažniausiai neapsimoka investuoti nes indėlyje galima gauti tą patį arba net daugiau.
VGGF yield-to-maturity (indikatorius kiek ilguoju laikotarpiu fondas turėtų uždirbti) yra 4.12%. atimame 0.19% mokesčių ir lieka 3.93%. Šeimos KU kas nepraleido „akcijos” dar kurį laiką už taupomuosius indėlius gaus 3.90%. Robinhood kol kas duoda 5%.
Todėl aš buferį/pagalvę turiu indėliuose, o investuoju į VWCE.
Sunku man kažką pridėti, nes kaip sakiau šio įrašo įžangoje – geriausiai nuomonė išreiškiama pinigais, o kur aš dedu savo pinigus matote šiame įraše.
Aukso neturiu, bet turiu bitcoin’ą. Obligacijų irgi neturiu, jos Europoje ne kažin kiek apsimoka, bet turiu unijos indėlį su paminėta 3.9% grąža. Ten laikau ir finansinį rezervą, ir kartais dar kažkiek ekstra.
Šiaip struktūra nėra bloga – 70% equity, 20% fixed income ir 10% speculative gana klasikinis geras portfolio, o kuo tas kišenes užpildyti jau pasirenka kiekvienas.
Nežinau tik amžiaus, bet 20% padėti saugiai gali būti daugoka, nebent ten irgi finansinis rezervas, ir būsimas būsto pradinis įnašas ir dar kažkas.
O perkant/parduodant ETF’ą nesumažėja portfelis, ypač didesnėmis sumomis? Tokiu dalykų kaip spread’ai nėra ETF’am? Nes baisoka būtų parduot penkių/šešių ženklų sumas ir po to matyt -1000 Eur kokių po konvertavimo. Žinoma limit orderius reikia užmest ne market, bet įdomu ar dar kokių mokesčių nėra užslėptų.
visad keičiant atsiranda kažkiek friction. Spread’ai yra ir ETF’ams, tad į visiškai paleistą naują tokios sumos nerekomenduojama suleisti, bet VALL AUM jau siekia 2B, tai nors man šitie 300k atrodo daug, šiaip jie vistiek lašas jūroje.
Sumos paskyroje tai beveik nepasikeičia. Nu ten IBKR parezervuoja 200 Eur daugiau užmesdami atsargos dėl komisinio, bet šiaip kiek turėjau account balanse tiek ir turiu, minus komisiniai. Spread’as kaip ir nematomas mokestis, pasislepia kainoje. Bet taip, jis kažkoks yra kiekvienoje transakcijoje.
Padariau tai kaip tik prieš porą dienų. Portfelis ženkliai didesnis. Laikyta VWCE 5 metai. Viskas gražiai suvaikščiojo , rankos drebėjo, out of market prabuvau 5min 🙂
aha, man irgi nebuvo įprasta matyti tuos iššokančius IBKR langus apie excess sumas ir excess quantities, tai irgi po stresu kokios 3 minutės out of market. Dabar jau chill ant ilgo. 🙂
Labas! Ar gali kas pakomentuoti, kodel IBKR VALL.bvme as negaliu nusipirkti? Ka as turiu “enable”, kad galeciau pirkti?
Įdomiai. O VWCE leidžia? Šiaip tiesiog reikia enablinti shares ir Europos regioną. Gal netyčia prie Italijos neužmesta varnelė, nes VALL priskirtas itališkai biržai, tai gali būti dėl to, bet čia tik spėlioju.
Dekinga!
Pataisykite jeigu klystu, bet VALL/VGLA neišeina pirkti fractional shares kolkas, tiesa? Tai automatinio investavimo X eur per mėnesį kolkas negalima daryti?
teisingai, kol kas IBKR neįjungė fractional shares, tai automatinio recurring investment neleidžia užmesti. Niekas nežino, bet prognozė, kad per mėnesiuką kitą išsispręs, čia remiantis kaip greitai įjungdavo šią funkciją kitiems naujai paleistiems ETF’ams.
mane labiausiai stebina, jog 6nulius tie „chill” fanai laiko vedliu, ir jį aklai seka, bei pyksta, kai pastarasis padaro esminį pakeitimą savo porfelyje. Nei 6nuliai personažas yra jūsų mokytojas, nei jis patarėjas, jis daro taip kaip jis nori, bei jam atrodo geriau.
žiauriai gaila ir tenka tik apgailestauti tų „chill” mėgėjų trumparegyste, bei bijojimu išeiti iš komforto zonos. Galų gale jūsų niekas nemeta lauk iš tolimesnio chilinimo pamirštant 6nulius
čia jau gal per griežtai. Pyksta turbūt todėl, kad jeigu jau aš toks „pasyvumo ambasadorius” kažką pakeičiu, tai dabar jau ir jiems patiems reikės kažką mąstyt ir gal keisti, o gal ir ne. Tiesiog žmonės nemėgsta pokyčių.
Laba diena. Kiek įdomūs tie mokesčiai (fees).
pirkau VALL 10776 (amount), fees gavosi 27.05 eur.
už 4.3955/share kainą.
kai 6nuliai perka 5.74 karto daugiau ir sumoka tik 1.7 karto daugiau mokesciu? How that works, gal kažką praleidžiu metematikoje? (o.O)
(Tiered prices nustatyta)
Man irgi kaina nepriklausė stipriai nuo share skaičiaus. Kainodara matyt ne nu to priklauso. Paspaudus preview parašo intervalą fee’s, tai mano buvo šiek tiek mažesni negu intervalo galas ir pirkimui ir VWCE pardavimui.
Taip yra dėl to, kad su Tiered kainodara yra ribojamas maksimalus IBKR komisinis – jo max yra 29 Eur per trade. Po to nuo sumos prisideda dar kiekvienos biržos ir kliringo mokesčiai, bet ten jau palyginti centai.
Tai dėl to ir matematika taip susideda – su 47k sumokėjai 27 Eur komisinių, bet su 2x daugiau 94k Eur būtum sumokėjęs ne ką daugiau, nes būtų pajungtas 29 Eur cap’as (+ dar kažkiek centukų ant viršaus).
Tai viskas pas tave tikrai gerai, tiesiog tokia kainodara. Mano 46 Eur išsiskaido taip:
Mokesčio dalis Skaičiavimas Suma
Bazinis IBKR komisinis (0.05% nuo sumos) Pritaikomos 29 € lubos 29,00 €
BVME biržos mokestis 272 086,65 € × 0,006 % 16,325199 €
Kliringas 6 × 0,265 € 1,59 €
Iš viso 29 + 16,325199 + 1,59 46,915199 € → 46,92 €
Visuomet metines investicijų grąžas lygindavau su S&P 500 arba NASDAQ Composite. Ir paskutiniais metais pirkdavau SXRV, kuris vadinasi ISHARES NASDAW 100 ar pan., bet kaip suprantu jo pagrindinis minusas, kad jis yra USD ir TER yra 0,30%?
Na čia jau labai išskirtinis ir agresyvus variantas – viena šalis, beveik vienas IT sektorius, dar jeigu doleriais. Čia visas 100% turimų investicijų? Kaip čia taip gavosi? 😀 dabar banga buvo nebloga, turbūt grąža gera, bet na koncentracija milžiniška.