Ko jūs bijote tos krizės?
Dabar, beskaitant internetus, atrodo, didžiausia investuotojų baimė – jau tuoj tuoj sprogs AI burbulas (pasikartojanti tema r/6nuliai, bet naujausia turbūt ši) ir per pasaulį nuvilnys milžiniška finansų rinkų griūtis.
Gal ir sprogs. O gal pasirodys, kad tai net ne burbulas, bet šis įrašas ne apie tai.
Šis įrašas – apie kiek perdėtą krizių baimę, kai mušame sau į krūtinę kartodami “aš ilgalaikis investuotojas ir 30 metų investicijų nejudinsiu”, bet vis tiek pergyvename kiekvieną kartą portfeliui nukritus -5% ir svarstome kaži kas su akcijomis bus už metų, dviejų ar penkių. Lyg tai kažką keistų.
Bijoti krizės kaip krizės yra racionalu. Čia tos, kur krenta pajamos, prarandami darbai, brendama į skolas, bankrutuoja verslai.
Bet bijoti finansinių rinkų kritimo, kai tau dar liko kokie 29 metai investavimo – gana kvaila. Jeigu tikrai aktyviai bijai – turbūt pasirinkai netinkamą finansinį instrumentą.
Nes su akcijomis tų kritimų buvo, yra ir visą laiką bus. Aš beveik neabejoju, kad per ateinančius 10 metų bus rinkoje momentas, kai aš asmeniškai prarasiu šešiaženklę sumą per metus.
Ar labai faina? Žinoma, kad ne.
Norėčiau žiūrėt į žaliuojančius skaičius ir jaustis gudragalvis investuotojas, bet net per trumpą savo investuotojo karjerą jau turėjau momentų su -35% (per COVID) ir visokių kitų momentinių pakritimų, kai per ketvirtį praradau daugiau nei uždirbu per metus.
Praradau čia irgi turėtų būti su žvaigždute, nes kol neparduodi – nuostolio dar nepatyrei. Tiesiog nukrito buhalterinė vertė ir grafikiukai tuo metu man rodė minusą.
Mano atveju, bent kol kas, visais atvejais ta vertė ir atsistatė, tai užsiauginęs sparnus jaučiuosi esantis galios pozicijoje jums dabar išaiškinti visą tiesą.
Kaip krizių nereikia bijoti. Kaip kiekvienas jau dabar galite efektyviausiai apsisaugoti nuo bet kokios būsimos krizės.
Ir, kiek sensacingai – kaip, būnant jaunam su ilgu investavimo horizontu, rinkų griūties turėtumėte net laukti.
Tik dėl savo ekspertinės pozicijos šiek tiek juokauju. Krizių bijau ir aš, nepatinka man tie raudonuojantys grafikiukai, tai šis įrašas tiek pat skirtas ir man pačiam, kiek jis gali būti skirtas jums.
Nes, kad rimtą krizę per gyvenimą išgyvensime – čia beveik faktas, o, kad geriausias momentas ją “pragyventi” yra kol jaunas – aš pamėginsiu plačiau pademonstruoti šiame įraše.
Didžioji tavo portfelio dalis dar net neuždirbta
Kadangi visi čia pas mane muša į krūtinę, sakydami, kad jie investuos dar 30 metų, tai leisiu sau padaryti prielaidą, kad didžioji dauguma skaitytojų yra panašūs į mane – gana jauni, 25-40 m. amžiaus, turintys dar ilgą karjeros ir investavimo kelią prieš akis.
O gal ir vyresni, bet investavimą atradę kiek vėliau ir investuoti pradėję neseniai.
Tai statant ant tos prielaidos, kaip ir akivaizdu, kad visų portfeliai čia sąlyginai maži, o žmonės dirba, uždirba, taupo ir investuoja. Tai imkime pavyzdį.
Tarkime, šiandien turi €15,000 portfelį, o ateinančius 30 metų planuoji investuoti po €500 per mėnesį.
Vien būsimos įmokos sudarys: €500 × 12 × 30 = 180k.
Sudėjus dabartinį portfelį ir visas numatytas būsimas įmokas, gauname 195k, čia skaičiuojant bukai be absoliučiai jokio augimo. Dabartinio portfelio dalis šioje sumoje: 15k/195k = 7.7%.
Kitaip tariant, dabartinis portfelis sudaro vos 7.7%, o būsimos įmokos – likusius 92.3%.
Ir čia skaičiuojant bukai – kad įmokos nedidės, o portfelis neaugs.
Vien su 8% metine grąža toks portfelis po 30 metų pasiektų apie €855k, tai tie dabar turimi 15k apskritai yra lašas jūroje, tačiau teisybės dėlei svarbu pabrėžti, kad jie – labai svarbūs jūsų milijonieriaus dėlionės detalė, nes dabartiniai €15k po 30 metų virstų maždaug €150k, tai indėlių nuo algos padarėte tik 7.7%, tačiau būsimo rezultato nulėmėte jau 17.5% (po 30 metų 150k / 855k viso portfelio).
Aišku, čia ne būsimos portfelio vertės prognozė ir labai bukas skaičiavimas, nes nevertinama daug dalykų. Per tris dešimtmečius keisis ir atlyginimas, ir galimybės investuoti, tai čia toks orinis papaišymas mastui suprasti.
Ką noriu ištransliuoti, kad tie turimi 15k šiandien atrodo daug, nes tiesiog tai yra daugiausiai kiek esi turėjęs ir 100% investicinio portfelio. Ir taip – dėl to gali atrodyti baisu, jeigu kokiu nors momentu iš 15k liks 10k. Bet atzoominus didelį bendrą paveikslą ir planuojant sukaupti milijoną – koks iš tiesų skirtumas tas menkas pasvyravimas dabar? Tai tik lašas jūroje.
Pavyzdys išgalvotas, bet aš lygiai taip pat žiūriu ir į savo portfelį. Sumos man jau didelės, didžiausios mano kada nors turėtos ir todėl baisu. Pvz., vien IBKR’e per šiemet turiu +12% ir +65k Eur (dėl ko džiugu), bet lygiai taip pat galėtų būti (ir manau bus) tiek pat minuso. -65k būtų baisu, bet mano horizontas dar labai ilgas, tai kas čia žino, gal aš irgi dar atlikęs tik kokius 10% savo būsimų įmokų?
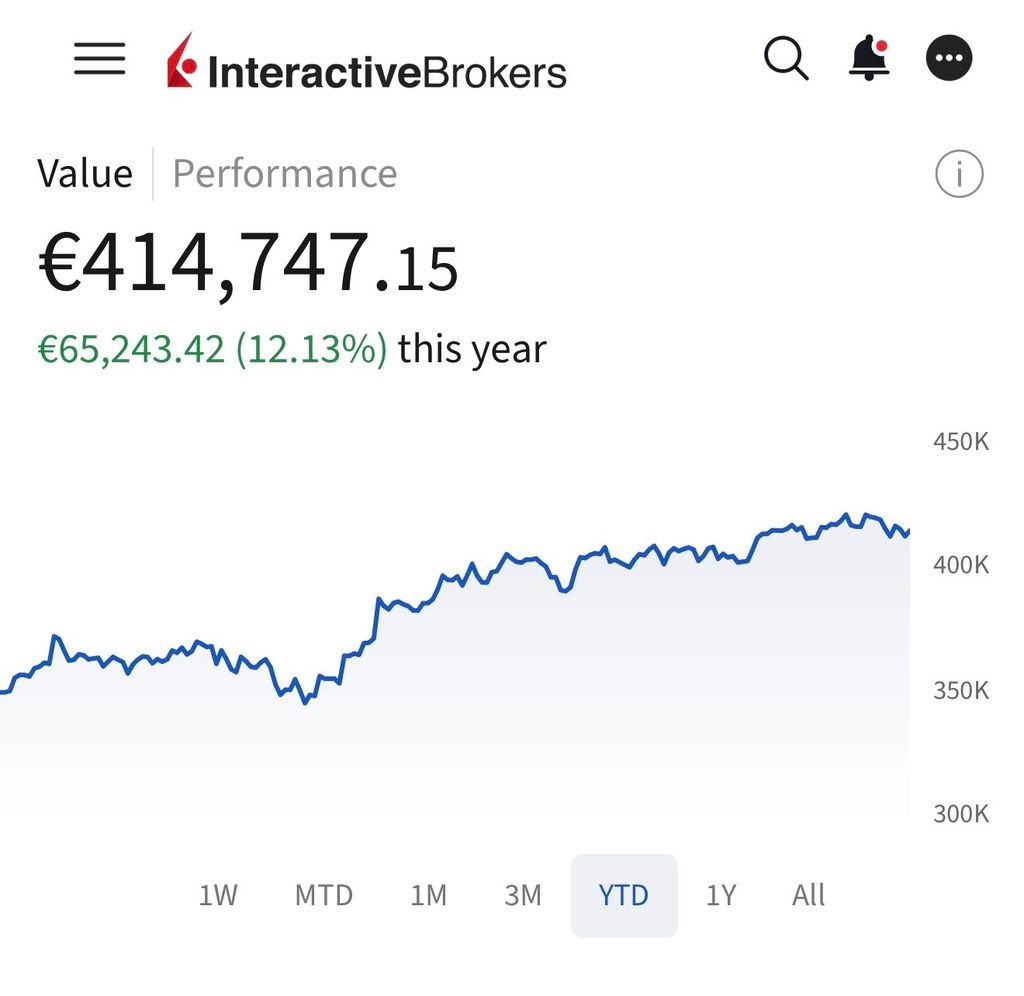
Tai -65k nelaukiu, bet žina, kad kažkada bus. O tas kainų kritimas šiaip turi dvi puses – atpinga tai, ką jau turi (blogai), bet kartu atpinga tai, ką dar pirksi iš būsimų atlyginimų (gerai).
Kaupimo pradžioje antroji pusė daug svarbesnė nei pirmoji.
DCA: tie patys pinigai, daugiau vienetų
Šiek tiek pasikartojame investavimo pradžiamokslį.
DCA (dollar-cost averaging) – terminas, apibūdinantis periodinį vienodos sumos investavimą, nepriklausomai nuo rinkos svyravimų.
Tą aš darau jau septintus metus. Tą, paskaitęs 6nulius, pažadėjai daryti ir tu dabar bent 30 metų – nusistatęs automatinius pavedimus iš banko, periodinius pirkimus brokeryje ir nesukant galvos dėl rinkos svyravimų, tiesiog kas mėnesį nuo algos dėti į ETF’us.
Skamba gal kiek bukai, bet tai yra labai geras pasyvus vaistas nuo rinkos kritimų, nes kai vieneto kaina mažesnė, už tuos pačius pinigus automatiškai nuperki daugiau. Pradinuko matematika tokia:
| ETF vieneto kaina | Už €500 nuperku |
| €100 | 5.00 vnt. |
| €80 | 6.25 vnt. |
| €60 | 8,33 vnt. |
Kainai nukritus nuo 100 iki 60 Eur, ta pati įmoka tau nuperka maždaug 67% daugiau vienetų.
Tai iš savęs, aišku, savaime pelno dar negarantuoja ETF vienetų ant duonos, kaip sakoma, neužsitepsi. O nukritus -40%, vertė gali kristi toliau. Daugiau vienetų savaime nereiškia didesnės portfelio vertės, čia ypač kai kalbame apie pavienes akcijas.
Bet kai kalbame apie plačius ETF’us – istorija rodo, kad viskas galiausiai būna gerai ir tavo pigiau užpirkti ETF’o vienetai atidirbs su kaupu (apie tai žemiau).
Nuvalkiotas tas palyginimas su parduotuve, net sarmata rašyti, bet na išsimesiu ir šią kortą. Na, kaip sako: jeigu parduotuvėje išpardavimai – gi nebijome, o kaip tik bėgame pirkti daugiau. Ta pati psichologija turėtų galioti ir akcijų rinkose.
Aš tą jau išmokau per COVID’ą (nors dar neįgyvendinau, nes bijojau), bet tuomet per Trumpo tarifus, kai rinkos pasikoregavo lyg ir ant -15%, aš verčiaus per galvą, kad gaučiau daugiau pinigų ir užsipirkčiau atpigusių VWCE vienetų. Greit daug pinigų aišku neprasimąstysi, tai šiek tiek teko apkarpyti žmonos finansinį rezervą ir prieš jos valią suleisti į rinkas. Pasiteisino stipriai. 🙂
Žinoma, čia viskas galioja jeigu pasidarei minimalią higieną ir supranti kur įsivėlei prieš nusipirkdamas pirmąjį ETF’ą: turi finansinį rezervą ir šiaip seki gerąsias praktikas. Mano gidas su 10 žingsnių prieš pradedant čia:
DCA: gali būti pliuse, kai pats indeksas po 2 metų stovi vietoje
Pabandysiu prasimuliuoti įdomų pavyzdį, kurį nebūtinai visi supranta nepamatę juodu ant balto. Tarkime, pradedu investuoti nuo nulio. Nauji metai – naujas aš.
Nuo sausio kiekvieną mėnesį įmetu po €500 į VWCE.
Kad skaičiavimas būtų paprastas, tarkime, VWCE vienetas metų pradžioje kainuoja €100. Per ateinančius 12 mėnesių rinkos daugiau ar mažiau tolygiai krenta ir metų pabaigoje vienetas kainuoja €70.
Tai yra -30% rinkos rezultatas per metus, absoliutus krachas.
“Koks aš durnius, įbridau per pačią krizę”, prie tokio scenarijaus galvotų 6nuliai 2019-aisiais.
Bet ar tikrai?
Jeigu rinkoms krentant, toliau kiekvieną mėnesį tęsi savo rutiną: gauni atlyginimą → €500 pavedimas → perki VWCE.
Tada per metus gauname tokį vaizdą:
| Mėnuo | VWCE kaina | Investuoju | Nuperku vienetų |
| 1 | €97,07 | €500 | 5,15 |
| 2 | €94,23 | €500 | 5,31 |
| 3 | €91,47 | €500 | 5,47 |
| 4 | €88,79 | €500 | 5,63 |
| 5 | €86,19 | €500 | 5,80 |
| 6 | €83,67 | €500 | 5,98 |
| 7 | €81,22 | €500 | 6,16 |
| 8 | €78,84 | €500 | 6,34 |
| 9 | €76,53 | €500 | 6,53 |
| 10 | €74,29 | €500 | 6,73 |
| 11 | €72,11 | €500 | 6,93 |
| 12 | €70,00 | €500 | 7,14 |
Metų pradžioje už €500 būčiau gavęs 5 VWCE vienetus. Metų pabaigoje už tuos pačius €500 gaunu jau 7.14 vieneto – cielais 43% daugiau.
Per pirmuosius savo investavimo metus iš viso įnešu: €500 × 12 = €6,000 ir už šiuos pinigus nusiperku apie 73.17 VWCE vienetus.
Metų pabaigoje, rinkai viso kritus -30% ir VWCE kainuojant €70, mano portfelio vertė yra: 73.17 × €70 = apie €5,122.
Tai čia nėr gerai, nes per metus investavau €6,000, o portfelyje metų pabaigoje turiu apie €5,122.
Jau pradedu abejoti tuo blogeriu 6nuliai, nes per pirmus investavimo metus esu €878 minuse, arba apie 14.6% žemiau savo įneštos sumos.
Bet pala, juk rinkos krito -30%, o aš tik -14.6%? Kaip ir ne tragedija, bet tai kur man žadėti +8% metinių?
Pats įdomumas prasideda po metų. Tarkime, krizės baigėsi, per antrus metus VWCE atsigauna ir metų pabaigoje vėl kainuoja tuos pačius pradinius €100.
Per tuos dvejus metus ETF’as judėjo visaip, tačiau €100 → €70 → €100 diapazone, tai paties ETF pokytis = 0%.
Žmogus, pirmą dieną investavęs vienkartinę sumą į VWCE ir nieko daugiau nedaręs, po dvejų metų būtų ten pat, kur pradėjo.
Bet juk tavo situacija kitokia. Tu esi pavyzdingas etatinis investuotojas-nuobodyla.
Tu kas mėnesį darai DCA nusistatęs automatinius pavedimus ir taip – tikrai vienu momentu buvai minuse, bet kadangi per pirmuosius metus už €6,000 nusipirkai 73.17 vieneto, kurių vidutinė savikaina gavosi apie €82… kai VWCE sugrįžta iki €100, vien šie pirmų metų pirkiniai jau verti:
73.17 × €100 = €7,317. Skirtumas: +€1,317, arba beveik +22% nuo per pirmus metus įneštos sumos.
Man pasirodė įdomus iliustracinis pavyzdys, nes:
- pačio VWCE 2 metų rezultatas = 0%.
- tu perki tą patį VWCE
- tavo 2 metų investicijų rezultatas = +22% (šiaip +20.2% jeigu pavyzdingai tęsi DCA ir įtrauki ir antrų metų įnašus)
Ir viskas tik todėl, kad rutiniškai ir nuobodžiai kas mėnesį perki tą patį ETF’ą ar kaina kyla, ar kaina krenta.
Vadinamasis set up & forget. Čia puikiai pasimato visa kaupiančio investuotojo & chill dalis.
Nes po laiko visi gudruoliai žiūrės į to pačio VWCE grafiką, matys 0% per du metus ir sakys pašaipiai „jums čia investavimas? taupomieji indėliai geresnę grąžą duoda„.
Bet kaip matėme iš skaičiavimų viršuje, pavyzdingas nuobodyla, kuris visą tą laiką reguliariai pirko, dabar sėdi su riebiais +20%.
Aišku, pats pavyzdys vėl kiek durnas – rinkos taip dažniausiai nešokinėja, bet principą turbūt pagavote.
-40% nuo 15k ir nuo 500k yra labai skirtinga
Tiek -40% tiek iš tiesų ir +40% labai skiriasi ar kalbame apie 15k Eur, ar apie 500k Eur.
Ir čia aš ne vien apie psichologiją.
Tarkime du investuotojai kas mėnesį investuoja po €500, tik vienas yra 30-metis su 15k portfeliu, kitas 50-metis su 500k portfeliu. Įsismarkuoja pasaulinė krizė, rinkos raudonuoja ir abu patiria –40% portfelio kritimą.
Efektas abiem ant popieriaus kaip ir vienodas, bet tiek jausmai, tiek rezultatas kiekvieno gali skirtis ryškiai. Sumetu viską į lentelę:
| Investavimo pradžia | Vėlyvas kaupimo etapas | |
| Portfelis prieš kritimą | €15,000 | €500,000 |
| Vertės sumažėjimas (-40%) | –€6,000 | –€200,000 |
| Portfelis po kritimo | €9,000 | €300,000 |
| Metinės įmokos (500 Eur/mėn.) | €6,000 | €6,000 |
| Metinės įmokos / likęs portfelis | 66.7% | 2% |
Pirmajam investuotojui artimiausių metų įmokos sudaro du trečdalius viso po kritimo likusio portfelio. Antrajam – vos 2%.
Tai vienam būsimi atpigę ETF pirkimai dar gali labai stipriai pakeisti visą portfelio sąstatą, kitam – keli papildomi ETF vienetai didelio portfelio kritimo neatsvers.
Gal ir gana akivaizdus pavyzdys, tiesiog toks palyginimas bent man gerai parodo du skirtingus kaupimo etapus:
- Pradžią, kai investiciniams rezultatams daug daugiau įtakos turi kiek pavyks susitaupyti, nei kas tuo metu dėsis rinkose.
- Viduriuką/pabaigą, kai taupyk agresyviai netaupęs, išoriniai tavo nekontroliuojami veiksmai daro didžiausią įtaką tavo asmeniniam turtui. Aš pats dabar esu šitoje fazėje, tai keisti jausmai – rašiau apie didelio portfelio demotyvaciją.
Prie to ant viršaus dar prisideda ir psichologija. Tie procentai programėlėje yra viena, bet absoliučios sumos smegenims jaučiamos visai kitaip.
Na turbūt sutiksite – matyti -6k gal ir nemalonu, bet matyti -200k jau nori nenori priverčia permąstyti gyvenimo pasirinkimus, nors abiem atvejais gali būti tas pats -40%.
Todėl pirmas rimtas kritimas su nedideliu portfeliu gali būti labai vertinga praktinė pamoka. Aš ją gavau 2020-aisiais, turėdamas apie 27k Eur investicijose ir jau tada šiek tiek supanikavau. Bet pamoką, atrodo, kad išmokau.
Tai nėra jokios garantijos, kad rytdienos krizė būtinai tave užgrūdins, bet generalinė repeticija vis tiek gausis nebloga prieš tą patį praeinant jau su šešiaženklėmis sumomis.
Kada viskas krenta gali būti svarbiau nei kiek krenta
Dar labai įdomi ir svarbi pamoka, kad kalbant apie krizes ir rinkų kritimus – svarbus ne tik nuostolio dydis eurais, labai svarbu ir kada tą nuostolį patiri.
Vėl eikime per pavyzdį su dviem hipotetiniais scenarijais. Abiem atvejais pradedame su 5,000 Eur, kas mėnesį investuojame po €500 ir kaupiame dešimt metų.
Rinka abiem atvejais patiria visiškai tas pačias metines grąžas. Skiriasi tik jų eiliškumas: viename scenarijuje -35% kritimas įvyksta antraisiais metais, kitame – aštuntaisiais.
Pirmas variantas: +8%, -35%, +20%, +15%, +12%, +10%, +10%, +8%, +8%, +8%.
Antras variantas: +8%, +20%, +15%, +12%, +10%, +10%, +8%, -35%, +8%, +8%.
Rinkos galutinis rezultatas per 10 metų vienodas. Jei tikrintum ETF’o kaina – abiem atvejais po 10 metų matysi tą pačią. Ir grąža abiem atvejais gaunasi apie +5.16% metinių.
O dviejų hipotetinių investuotojų rezultatas skiriasi kardinaliai, nors abu pradėjo nuo to pačio taško ir darė vienodas įmokas:
| Portfelio vertė po 10 metų | |
| 1 variantas (-35% 2-ais metais) | €99,643 |
| 2 variantas (-35% 8-ais metais) | €73,709 |
| Skirtumas | €25,934 |
Pirmu atveju portfelis maždaug 35% didesnis, nors ir įmokėta tiek pat, ir ETF’ai tie patys, o pati rinka per dešimtmetį uždirbo lygiai tiek pat.
Kodėl toks skirtumas?
Kaip rodžiau ankstesniu pavyzdžiu – investavimo pradžioje rinkoje sukasi dar labai mažai tavo pinigų, o didžioji dalis įmokų dar tik bus atlikta, tai jei galima būtų rinktis: krizė pradžioje > krizė pabaigoje.
Tai mintis, kurią noriu perteikti, kad jeigu tikrai planuojate investuoti dar 30 metų, ir kažką vis spaudoje pamatote, kad gal čia yra AI burbulas, gal įkaitusios ekonomikos ir viskas tuoj sprogs – nu ir valio, tegu sprogsta. Turėsite dar 29 metus atsigauti.
Aišku, istorija visai kita jei iki pensijos (valstybinės ar ankstyvos) tau likę kokie 5 metai. Vat tuomet, mielas Martynai, tu jau turi mano leidimą pergyventi dėl AI burbulo ar ateinančios rinkų griūties ir kažkiek persidėliot portfelį, kad sumažintum sequence of returns riziką.
Visada bus tų krizių
Per 30 ar 40 metų investavimo kelią tikėtis, kad akcijų rinkos visą laiką gražiai važiuos į viršų yra tiesiog, nepabijokime to žodžio, buka.
Vien S&P500 istorijoje labai rimtų kritimų netrūksta kas kokį dešimtmetį. S&P500 čia naudoju tik dėl ilgos ir gerai dokumentuotos istorijos ir internete prikurtų grafikiukų.
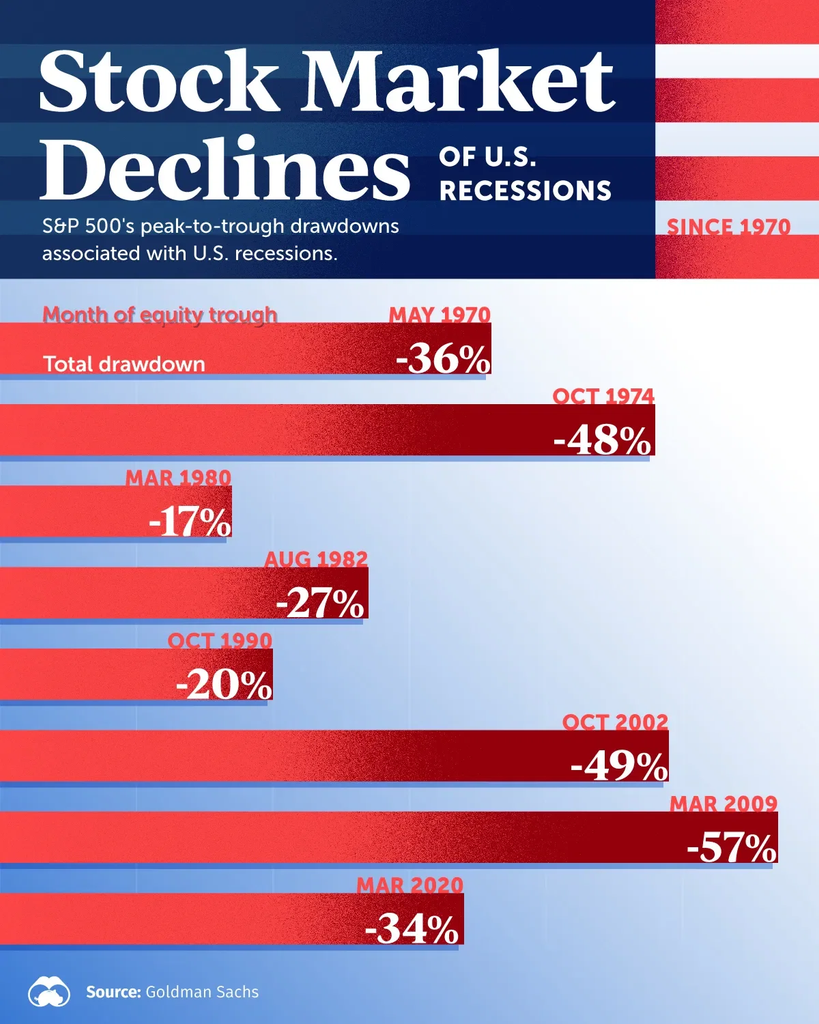
Ateities nežinome, bet ką galiu pasakyti su gana dideliu pasitikėjimo lygiu – aš dar tikrai būsiu priverstas išgyventi ne vieną krizę ar didesnį kritimą.
Vanguard dalinasi grafikiuku su labai aiškia citata:
“ Downturns aren’t rare events. Typical investors will endure many of them during their lifetime”
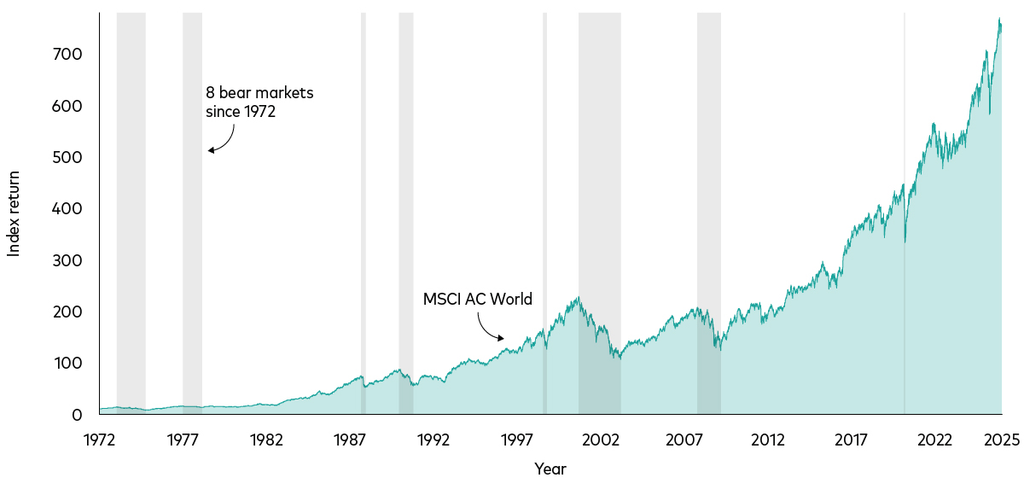
Bet jeigu tikrai tikrai akcijose laikyti pinigus planuoju dar 30-40 metų, privalu arba užsiauginti skūrą, arba konstruoti finansus taip, kad kažkuriuo metu –40% portfelio kritimas manęs nesunaikintų – tiek realiai, tiek psichologiškai.
Dar įdomiau, kad tų didelių kritimų būna nuolatos, jie tiesiog užglaistomi metiniuose rezultatuose. Pilna istorijoje pavyzdžių, kai S&P500 tais metais gal net ir augo, bet metų eigoje buvo ir -20% momentai, pasinagrinėkite prašau JP Morgan grafikiukus. pvz. 2020m. per COVID’ą metų rezultatas yra +16%, tai kokia čia krizė sakys kiti žiūrint retrospektyviai? Bet juk pavasarį turėjome -34% ir pilnai sustojusį pasaulį.
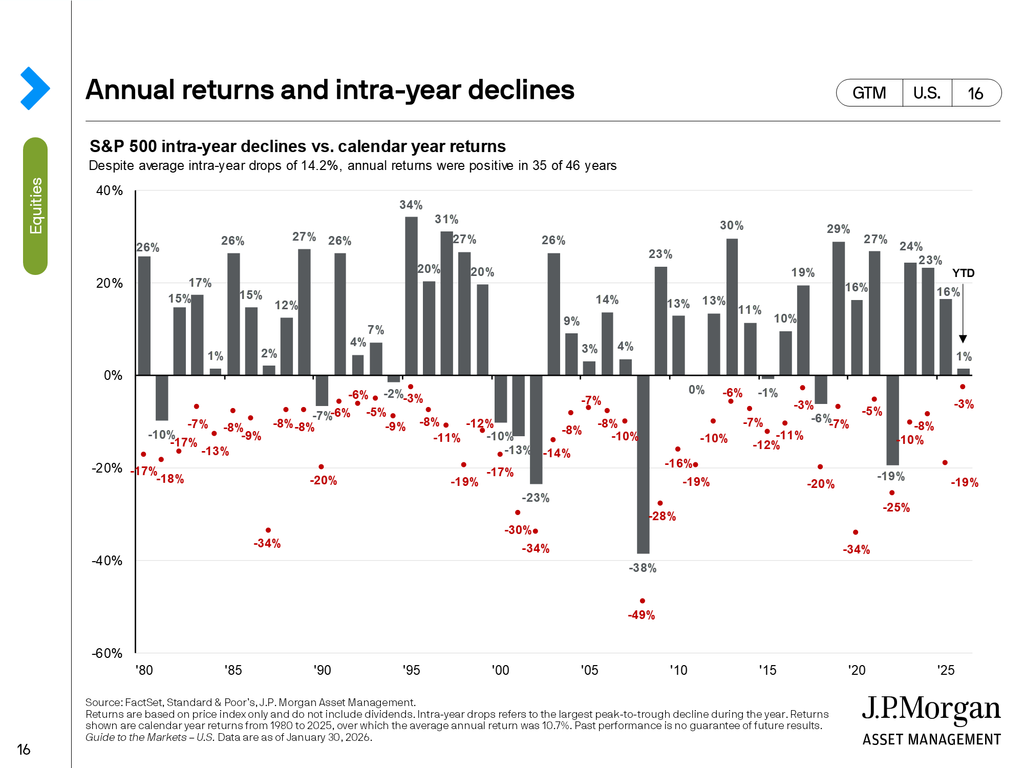
Tai kalbant apie didesnius kritimus ar krizes – klausimas čia ne JEIGU KRIS, o tiesiog KAI KRIS – turime būti pasiruošę psichologiškai. Tam dalinai ir šis įrašas.
Reziume
Šis įrašas yra lygiai tiek pat man pačiam, kiek jums. Aš irgi pergyvenu, aš irgi bandau iš anksto ruoštis ekraniuke kažkada pamatyti -200k. Aš irgi perdėtai ir ne pagal vadovėlį bandau kažkiek „ruoštis” tiems kritimams, pvz. pirkdamas ETF’ą be JAV ir taip, neva, susimažindamas vienos šalies riziką.
Aš irgi žmogus ir turiu jausmus. Ir pergyvenu tik todėl, kad tie skaičiukai programėlėje jau pasidarė didoki ir mane slegia. Bet, gal čia tokia amžina stadija, nes algos auga, rinkos auga ir su asmeniniu portfeliu mes užprogramuoti visuomet būti beveik pike? Visuomet nejaukiai jaustis su ta mums didžiausia kada nors turėta pinigų suma?
Tai dėl to ir edukuojuosi, skaitinėju, ruošiuosi ir viliuosi, kad kai ateis vėl sekantys kritimai – iš manęs panikos nebus. Kad neparduosiu, kad toliau pildysiu, kad tiesiog pralauksiu.
Nes krizių buvo, krizių bus. Čia jau makro veiksniai, kurie nuo manęs nepriklauso.
O rinkos augo, rinkos augs. Čia taip istoriškai visuomet ir taip taip – praeities rezultatai negarantuoja ateities ir visi kiti disclaimeriai, bet kai žiūriu į tokį 150 metų grafiką (apačioje), pragyvenusį pandemijas, pasaulinius karus ir visą kitą, tai jaučiuosi gana ramus, kad labai ilguoju laikotarpiu – rinkos, o tuo pačiu ir mano portfelis, vis tiek augs.
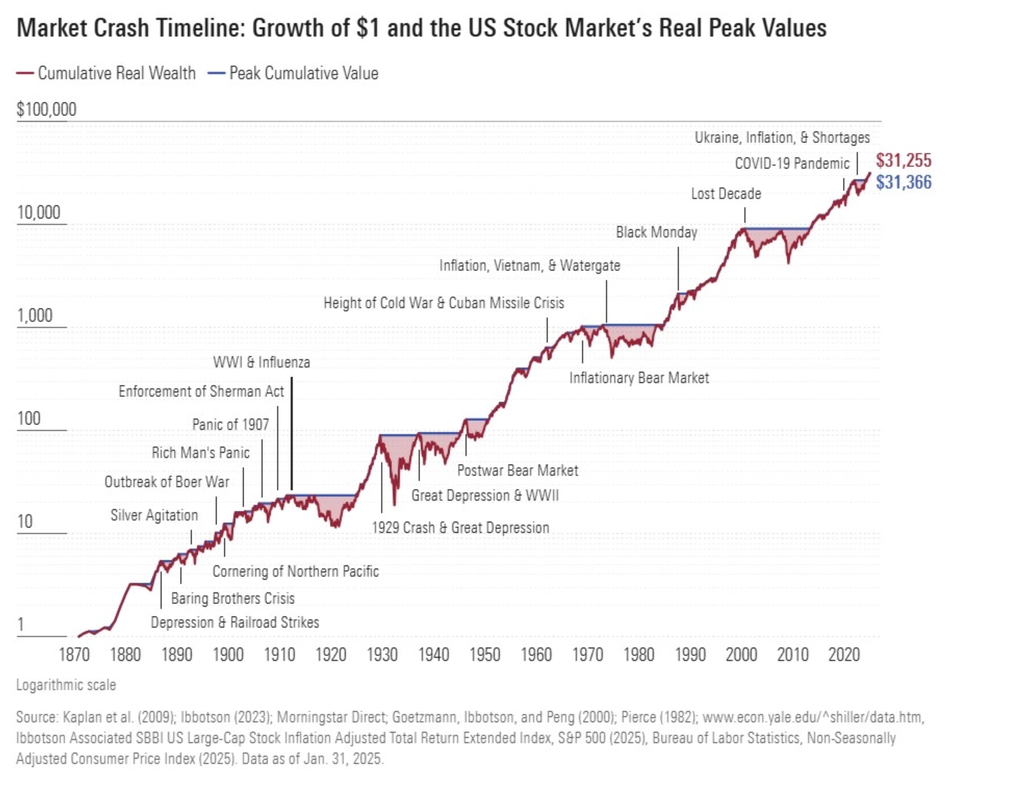
O aš kreipiu dėmesį ir tai, kas tiesiogiai mano kontrolėje:
- Užtikrinti užtektinai ilgą laiko horizontą mano pasirinktoms investicijoms, kad įvykus krizei, investicijos spėtų grįžti į pliusą. Mano portfelis IBKR yra būtent pensijai – 30 metų į priekį. Jokiais būdais nebejudinamas.
- Tęsti DCA kad ir kas benutiktų, uždirbant pinigus realiame gyvenime ir kiekvieną mėnesį dalį nuo algos suleidžiant atgal į rinkas.
Visa kita pakeliui į 6nulius pasidarys automatiškai nepriklausomai nuo to ar aš bijau, ar aš chill.
Tai tik duokite greičiau tą krizę, vis tiek žinau, kad kažkada ji bus. Apsiforminam ir augame toliau.
Įdomu sekti toliau?
Įdomu diskutuoti ar stebėti diskusijas pinigų temomis? Prisijunk prie 15,000 narių aktyvios bendruomenės reddit’e 👇

Investuojant galite prarasti lėšas. Įraše pateikta informacija nėra rekomendacija finansinėms paslaugoms įsigyti. Tai yra tik autoriaus nuomonė ir asmeninė patirtis. Už investicinius sprendimus atsakote jūs patys, tad būtinai įsigilinkite į produktą ar tiekėją prieš priimdami sprendimą investuoti.
O gal ir senjorams nėra ko pergyventi dėl AJajaus burbulo, jei taiko 4 % taisyklę ir visas portfelis vien akcijos? Teoriškai turėtų viskas susitvarkyt, tik sumelė kurį laiką būtų mažesnė pragyvenimui, reiktų kokią Turkiją gal nukelti metams. 😀
Ačiū už įrašą, šeši nuliai pastaruoju metu kepa jopšikmat.
Tikrai neturiu dar tvirtos nuomonės apie kaip išleidinėsiu pinigus pensijoje, tiesiog dar per toli ir sunku save įsidėti į tuos batus, tai viską ką sakau priimkite skeptiškai. 😀
Bet kiek skaitinėjau, tai man vietoj fiksuotų 4% labiau patinka Variable-percentage metodas (https://www.bogleheads.org/wiki/Withdrawal_methods), kai net ir būnant pensijoje iš tiesų šiek tiek reaguojama į kas vyksta rinkose, tai gerais metais metais (kaip pvz šie) į Turkiją galima vykti ir keletą kartų, o blogais metais Turkijos kelionė praleidžiama. Aš labai panašiai intuityviai gyvenu ir dabar net nebūdamas pensijoje.
Na, o dabar, matant kas vyksta su akcijų rinkomis ir AI įmonių vertėmis, būdamas pensijoje aš žinokite turbūt nedrįsčiu būti 100% akcijose. 😀 Aišku, viskas ir nuo absoliučių sumų priklauso. Turint $5M gal ir bepigu būti 100% akcijose, nes ir prie -40% vistiek liks $3M –> tikrai gana oriai senatvei.
Teoriškai suprantu ir aš, kad 100% akcijose yra optimaliausia strategija, bet kol kas dar (manau) neturėčiau tokios skūros.
Visi raminimai del to, kad nereikia bijoti krizes atsimusa i fundementalia klaida – kad visiems dar liko 29 metai investuoti. Deja, LT investavimo suolis tik dabar stebimas, puole investuoti daug kas, ir esme tame, kad LABAI DAUG kas pradejo jau rimtame amziuje. Ka siulai, nebijoti krizes, kai tau tarkime 50 metu? Va tokio amziaus zmones labiausiai ir panikuoja. O kad nera ko bijoti, kai tau 25 metai, tai faktas.
Klysti. Man 50+ ir aš tikiuosi kad man dar liko investuoti 30+ metų. Dėl to krizės nelabai bijau. Aišku nemalonu, bet „shit happens”. Iš principo išėjęs į pensiją neparduodi viso portfelio. Tik gal porfelis nevisada didės, o gali reikėti kažkiek jį mažini. Gal truputėli kitaip dėliojuosi nei nuliai, bet esmės nekeičia.
Galvojau, kad tik aš vienas čia su 50+. Smagu, kad yra ir daugiau. Aš ir panašiai mąstau, tik prie akcijų po truputį akumuliuoju ir obligacijas. Kažkiek dar sukasi p2p, bet p2p nedidinu, palūkanos kas mėnesį į akcijas. Planuoju 60-ies nustoti dirbti kitiems ir užsiimti tik hobiais, Ar pavyks iš dalies priklausys nuo situacijos rinkoje, bet neturėčiau dirbti iki pat užtarnauto poilsio 🙂
Investuotojau, į kokios konkrečiai obligacijas investuojate? Aš bandžiau kažką rinktis, iš obligacijų etfų, žinau, kad reikėtų kažka iš Eurozonos imti, bet pasimečiau jų gausybėje ir mečiau tą reikalą.
Man sunkoka įsidėti save į 50-mečio batus, bet galiu suprasti tą nerimą. Kaip rašiau įžangoje, labai pergyvenant – gali būti, kad pasirinktas per agresyvus portfelis būtent pačio situacijoje, nepaisant ką sako literatūra, bet čia kita tema apie rizikos alokaciją ir kaip ji keičiasi su amžiumi. Ir taip – Lietuvos finansinį nebrandumą. Nepraėję mes krizių su portfeliai, neišgyvenę svyravimų, tai viskas perdėtai baisu.
Man dar tik atrodo, kad Lietuvoje 50-mečiai, bent jau tie kurie čia galėtų rašyti komentarus ir rūpintis, kad „sprogs AI burbulas”, šiek tiek nuvertina kiek jie iš tiesų laiko dar gyvens ir kiek bus rinkoje. Suprantu – ankstyva pensija ir visa kita, bet net ir tuo atveju, išėjus į pensiją 60-ties, juk nepulsite visko pardavinėti, ilgą laiką tie ETF’ai dar gali suktis rinkose. Tai net ir turint 5 metus iki pensijos, aš kažkaip nujaučiu, kad didžioji dalis portfelio (>50%) rinkose prabus dar bent 20 metų. Na taip – gyvenimas iki 80 niekam negarantuotas, bet jei ir mirčiau 72-jų koks gi man skirtumas ten po to sprogo tas AI burbulas ar nesprogo.
Kaip rašė skaitytojas apačioje – jis jau pensijoje, o gyvena su 100% akcijose portfeliu ir nelabai pergyvena, o jūs pergyvenate 50-ties. Tai nieko čia labai tokio, tiesiog kiekvienas turėjome skirtingas gyvenimiškas patirtis ir dėl to susiformavo labai skirtingas rizikos toleravimas.
Kai jums 30-40 metų, ko gero išties nereiktų bijoti krizių. Jų bus, bet ilgalaikėje perspektyvoje tai tik triukšmas. Bet kai esi 50+, didelė krizė gali būti skausminga ir, jei užsitęstų, praradimai gali būti reikšmingi.
Labai smagu buvo paskaityti. Man portfelis jau beveik prie 5 nuliu zonos, tai labai gerai buvo atsinaujinti zinias kaip veikia krizes ir kaip ir jas reguoti. Keletas dalyku labai nustebino, nes kaip logiskai buvo suprantama, bet ant popieriaus kai pamatai tai visas supratimas pasikeicia kardinaliai. Vienas buvo kai VWCE per 2 metus sedi ant nulio, bet pas tave ten 20% nes kiekviena menesi investavai. Cia tikriausiai stipriausiais argumentas tieisog set&forget automatiniam invesatvimui. Ir ko tikrai nezinojau, tai kai palyginai kada vyksta krizes, ir kad kuo anksiciau jos buna, tuo geriau tavo portfeliui. Aciu!
Taip viskas teisinga, kai horizontas dar ilgas, bet kai darbingo amžiaus liko 9 metai, portvelis jau šešeženklis, tai jau prasideda loterija, nes bus ar nebus krizė jau priklauso pavyks nustoti dirbti kiek anksčiau ar teks varyti iki užtarnauto poilsio. Taip žinau obligacijos, todėl 20 proc portvelio laikau obligacijose ir 12 proc. p2p platformose (čia ir rizika, nes turime piktą kaimyną), bet nežiūrint į tai vistiek jei ateis rimtas nuosmūkis po kelių metų, kada jau suplanavęs baigti dirbti, ko gero negalėsiu to padaryti ir turbūt nenorėsiu, nes prisipirkti nupigusių aktyvų nepraleisiu progos. Taip, jums jauniems ir mums vyresniems krizė reiškia ne tą patį.
Jūs rašote: vien IBKR’e per šiemet turiu +12% ir +65k Eur (dėl ko džiugu), bet lygiai taip pat galėtų būti (ir manau bus) tiek pat minuso. Bet čia +65K nėra pelnas, čia kartu su pačio įnašais. Taip?
teisingai, pamiršau tą faktą, kad šitoj vietoj IBKR’e rodoma EUR grąža su įnašais. +12% tai iš tiesų gaunasi, bet absoliutine verte pasvyravimas mažesnis nei 65k Eur. Čia teisingai, su įnašais.
Sveikas, šitą blogą radau balandį. Nors anksčiau jau buvo tekę investuoti, nors turbūt to net negalima pavadinti investavimu, labiau tradinau ir nudegiau. Apie ilgalaikį investavimą žinojau, bet tuo metu jis neatrodė žavus. Matyt todėl, kad dar negalvojau apie ateitį. Atrodė, kad reikia praturtėti čia ir dabar. Ir ačiū Dievui, šitą blogą radau pačiu tinkamiausiu laiku. Supratau, kad esu finansiškai neišprusęs, pradėjau domėtis ir radau „6nuliai“. Dvi savaites skaičiau straipsnius nonstop, kol turbūt pusę jų perskaičiau. Pagaliau susidariau 6 sąskaitų sistemą, kuri padeda suprasti, kurie pinigai kam skirti, ir impulsyviai nebeišleisti visų pinigų iš vienos sąskaitos. Pradėjau periodiškai investuoti sumą, kurios negaila ir kurios nereikėtų traukti lauk atsitikus bėdai. Nors kol kas ten dar tik 6k ir liesti jų net nežadu, vis tiek kartais užbėga įvairių minčių. O kai suma bus didesnė, puikiai suprantu, kad tų minčių tik daugės. Niekada nerašau komentarų, bet šitie straipsniai padeda labiau, nei gali pagalvoti. Man tai lyg treniruotės. Jei niekada nesiruoštum, atėjus sunkiam momentui supanikuotum. Bet kai viskas gerai ir vis sau primeni, dėl ko mes tai darom ir kaip visa tai veikia, kritimai atrodo ne tiek baisūs, kiek pradedi laukti tų „nuolaidų“. 😄 Daug čia apie save, bet ką iš tikrųjų norėjau pasakyti, tai AČIŪ!
geras fainas komentaras, ačiū, kad parašei! 🖤 šitus tekstus žinok rašau tiek auditorijai, tiek dalinai pats sau, kad kai ateis doomsday su visais kritimais ir krizėmis – pats nepridaryčiau nesąmonių.
Nes ilgalaikis investavimas techniškai labai lengvas – išsirenki brokerį, išsirinki ETF’ą ir tiesiog kas mėnesį pildai. Nėra čia daug ką blog’inti apie tai. Žmonės perdėtai šią dąlį komplikuoja lygindami 0.02% skirtumus tarp ETF’ų, brokerių, dar kažko.
Vat ta sunkioji dalis tokio investavimo – psichologinė. TIKRAI tęsti visa tai visus 30 metų kaip ir pažadėjai sau pradžioje, kad pajaustum tą compound efektą. Nes ir pagundų visokių yra pakeliui, ir susvyravimai gali mažinti tikėjimą. Ir tikrai per kiekvieną krizę gali rasti priežasčių kodėl „this time it is different” ir dabar tu liksi tas durnius prie sudužusios geldos.
Tai ačiū už komentarą, tęsiam toliau. ✌️
Straipsnyje 2x „vis tiek“ ir 2x „vistiek“. Jau 100% augimas! 😀
😀 nu baisu, niekaip nepersiprogramuoju šito žodžiu. Man jis įstrigęs kaip rašomas kartu ir tiek, o atskirai du kartus atsirado, nes kai kurias įrašo vietas įkėliau į spell-checker’į, tai matyt pataisė, o po to redaguojant prirašiau dar kokią pastraipą ir vėl išlindo vistiek.
bet tikrinkite ir toliau, kada gal bus 100% taiklumas arba tiesiog pradėsiu vengti šio žodžio. 😀