2026 Q3 investicijų apžvalga – turime pusę milijono!
Nu va, pagaliau prikapsėjo solidus pusė M. Gyvenimas turbūt nuo dabar keisis? Apie tai savo filosofiniais pezėjimais pasidalinu šio įrašo gale.
Bet šiaip uždaromas dar vienas šešiųNulių investicinis ketvirtis ir kaip visad, skubu pasimatuoti ir pasižiūrėti kiek čia pinigėlio prikapsėjo į tas investicines kišenes. Ir kiek toli tie 6 nuliai.
Spoiler alert, nes peržengta šiokia tokia riba ir pasiektas svarbus etapas – asmeninis portfelis perkopė 500k Eur, tai kaip ir pusiaukelė į milijoną. Bet atidžiau mane skaitantys žino, kad jokia čia ne pusiaukelė, o jau gerokai už pusiaukelės, nes su investicijomis taip jau yra – pirmas kėlinukas sunkiausias.
Kodėl sakau, kad pusė milijono nebūtinai yra tik pusė kelio? Teoriniame pavyzdyje, pradėjus nuo nulio, kas mėnesį investuojant po 1,000 Eur ir gaunant tolygią 7% metinę grąžą, iki 500k prireiktų apie 20 metų, o iki milijono – apie 28. Pirmą pusę milijono kauptum 20 metų, antrą – maždaug 8. Žinoma, gyvenime nei įmokos, nei grąža tokios tvarkingos nebūna.
Tam pritaria ir Buffett’o partneris Charles Munger, kuris yra skėlęs griežtčiau: “The first $100,000 is a bitch. I don’t care what you have to do – if it means walking everywhere and not eating anything that wasn’t purchased with a coupon, find a way to get your hands on $100,000”
Tai nesiparinkite, pradžia ir man buvo labai sunki ir ilga, po to sniego gniūžtė jau pati pradeda judėti ir net šiek tiek demotyvuoja taupyti ir atsidėti nuo algos, apie ką esu rašęs Didelio portfelio demotyvacija.
Grįžtant prie 2026 trečiojo ketvirčio…
Ketvirtis investavimo sprendimų atžvilgiu gavosi labai aktyvus, kas šiame blog’e pasitaiko retai. Tai ta proga net aprašiau atskiru įrašu, nes apie 80% mano turto pakeitė finansines priemones.
Bet šiaip – nereikia čia nieko labai matuoti, kad žinočiau, jog ketvirtis ir vėl buvo geras. Viskas žalia, sumos paaugo, visi gudrūs stockpickintojai, nes tiesiog tokie dabar laikai.
Tos kalbos apie AI burbulus, krizes, karus ir kitką kiek neramina, bet tam dėl savęs ir prisėdau su įrašu – Ko jūs bijote tos krizės?. Pats save nuraminau ir dirbu bei investuoju toliau.
O dabar pažvelkime kiek pavyko susitaupyti, kiek uždirbti ir ką turime kurioje sąskaitoje. Kas ketvirtinis ritualas man pačiam, o turbūt įdomu ir jums, smalsuoliams.
šešiNuliai investicijų portfelis 2026 Q3
Investicijų portfelio dydis dabar – 541k Eur. Stipru, turint galvoje, kad dar prieš ketvirtį buvo 492k Eur, o metus pradėjome su 447k Eur. Beveik +100k nuo metų pradžios yra labai stipru. Tiesiog nepadoru.
Daug dirbau ir sekėsi uždirbti, tai nemažai ir investavau ir savų lėšų, bet didelė to prieaugio dalis, žinoma, yra turimo portfelio investicinis prieaugis.
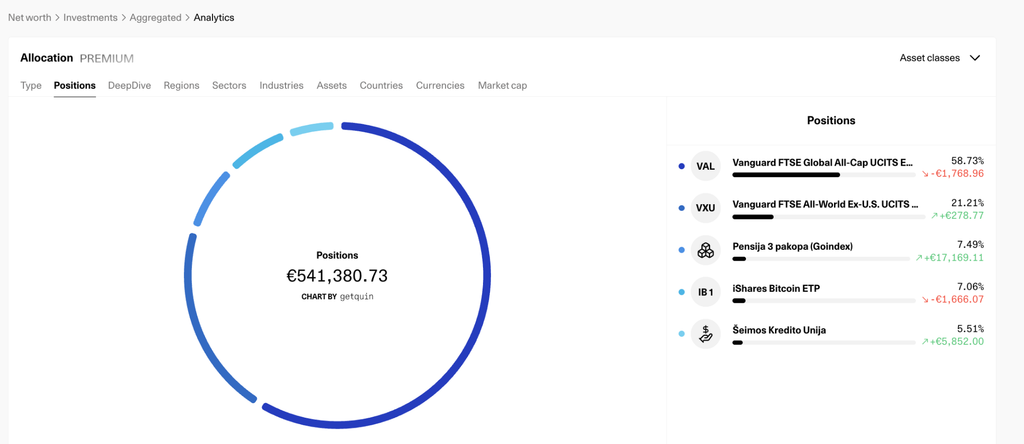
Beje – portfelį seku getquin pagalba, ten viskas interaktyvu, galima spaudinėti ir žiūrėti kaip keitėsi bei matyti grąžas, visi screenshot’ai iš šio įrankio. Jei norit galite užsiregistruoti per čia ir nemokamai sekti šešiNuliai portfelį gyvai, bei, jeigu aktualu, jau šiek tiek mokamai (kartais būna akcija $35/metams) šitokiu būdu sekti savo asmeninį portfelį, visas funkcijas esu aprašęs čia. Tikrai nėra būtina, bet man yra fainas nice-to-have.
Portfelio dydis ir sudėtis dabar atrodo taip:
- 59% VGLA / VALL (naujasis FTSE Global All Cap, kuriuo užkeičiau VWCE) → 50% Interactive Brokers, 5% Lightyear, 4% T212.
- 21% VXUS (FTSE ex-US ETF) per Interactive Brokers
- 8% pensija III pakopa per Goindex, kas irgi iš esmės yra viso pasaulio ETF’as.
- 6% unija indėlis pas Šeimos Kredito Unija už 3.9%
- 7% crypto (jau dabar viskas tiesiog IB1T ETF’e per tą patį IBKR)
Tik 5 pozicijos, kaip ir pridera investavimo minimalistui.
Šiaip norėjau pasižiūrėti kiek gi pas mane tos Amerikos, bet tiek VALL, tiek VXUS dar nauji fondai ir pilnai nepateikė duomenų, tai getQuin’e man jie dar nesukrenta. Nieko, detalesnę apžvalgą atliksiu metų pabaigoje uždarant metus.
Kaip kol kas einasi 2026-aisiais?
O va čia jau prisidariau šiek tiek keblumų, nes šiame ketvirtyje keičiau ETF’us, realizavau apie 110k istorinio pelno, tai kažkaip nusimušė daug trackingo.
Beveik nieko nesu pardavęs, tai apie tai nepagalvojau. Dabar jau ir ‘Invested Capital’ rodo kosminę sumą, kurios tiek aš tikrai nesunešiau pats ir dėl Returns tikslumo turiu abejonių.
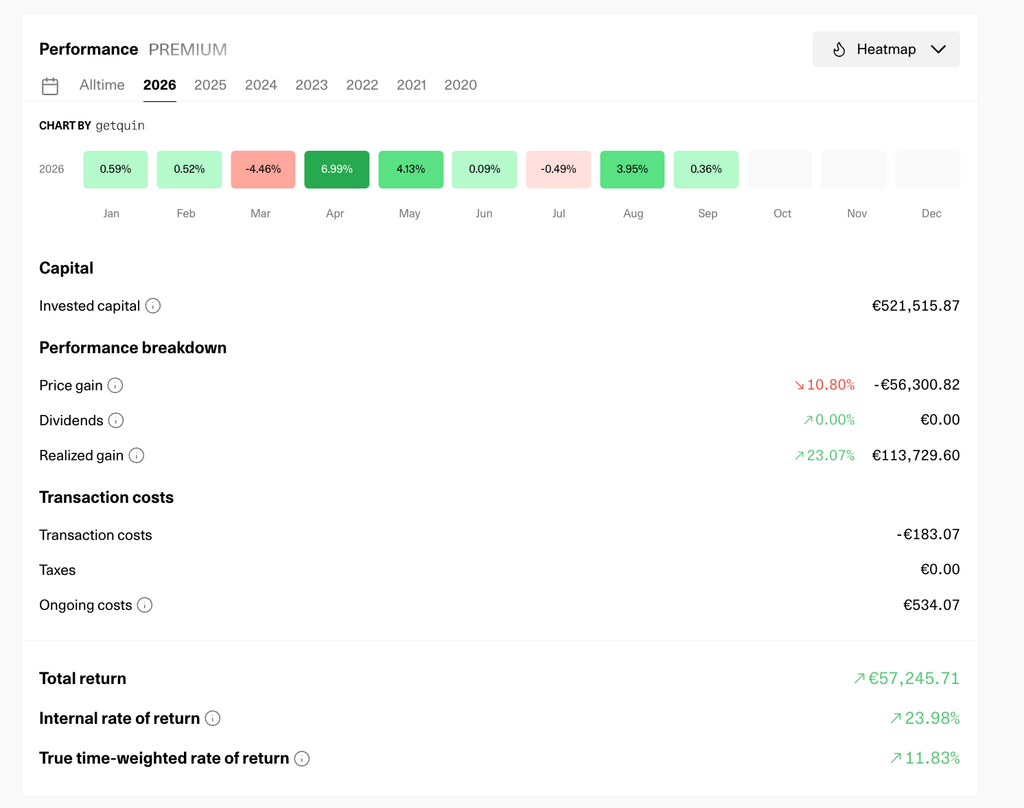
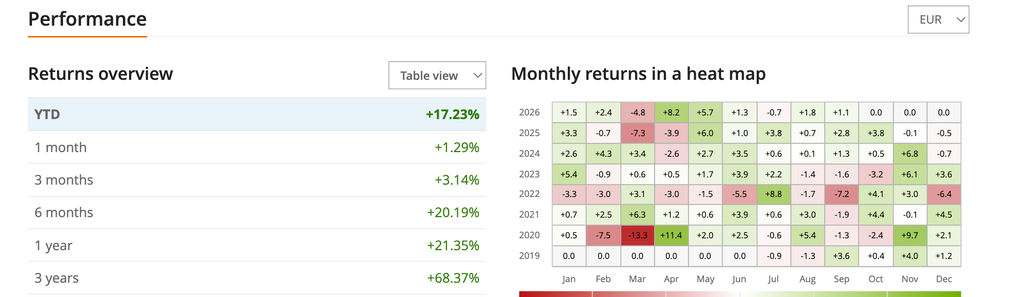
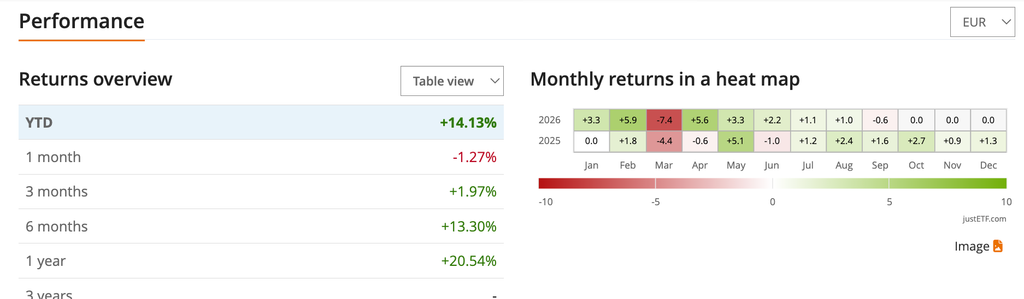
Apžvelgiant visus metus suvesiu galus atsakingiau, bet dabar galima pasikliauti keliais “išvestiniais” rodikliais, kaip VWCE ir IXUA (kurie sumoj sudarė 80% mano portfelio):
VWCE nuo metų pradžios +17.23%:
IXUA nuo metų pradžios +14.13%:
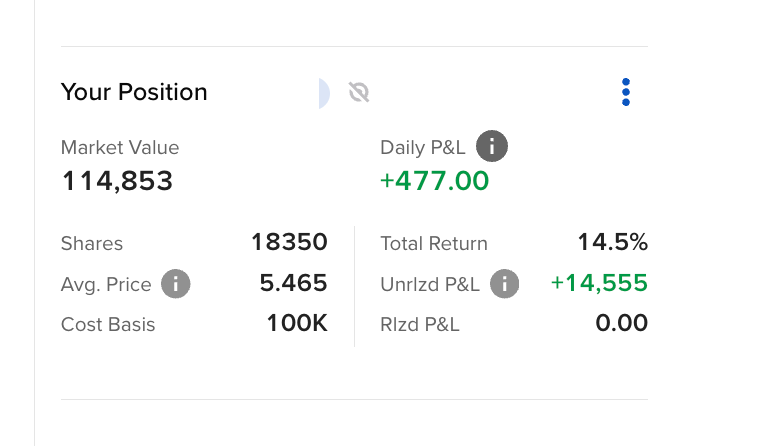
Panašiai viską rodo ir IBKR, IXUA uždariau su +14.5%
Be šių dviejų pozicijų dar turėjau IB1T, kas yra tiesiog Bitcoin’o ETP ir lengviausias būdas paprastam Džo investuoti į kripto, tai pastarasis -2.23% YTD ir, matyt, šiek tiek numušė mano viso portfelio grąžą.
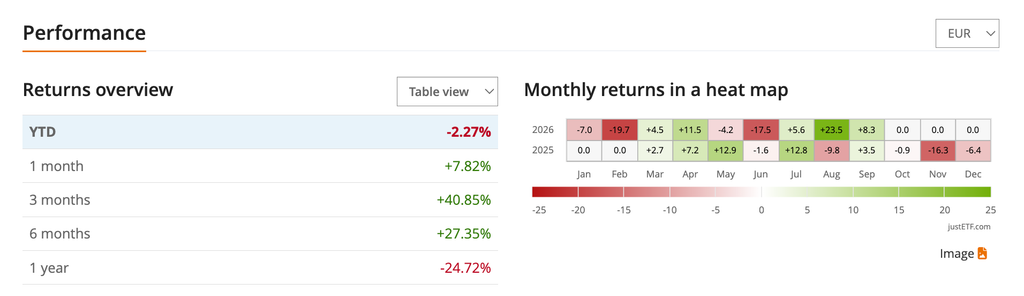
Čia mąstantiems apie kripto gerai parodomi tie amerikietiškieji kalneliai. Šiemet ir du kartus po -20% jau buvo, ir vienas mėnesis su +23.5%. Žinau kur įsivėliau – nu tegu banguoja, koks skirtumas.
Mano pajamos ir sutaupymai 2026
Vėl labai labai geras ketvirtis su uždarbiu. Vis pasakau, kad čia jau tikrai taip amžinai nesitęs ir tiesiog pakrito kortos su veiklomis, tad pavyko daug uždirbti, bet kai kartoju tą kas ketvirtį, tai gal čia toks mano pesimisto būdas.
Nepasakyčiau, kad daug dirbau, kaip tik liepą/rugpjūtį dariau coastFIRE eksperimentą ir pagrindinėj veikloj pasilikau pusę etato darbų ir atostogavau, ką pastebėjo ir šešiNuliai skaitytojai, nes per lietingas dienas prirašiau nemažai tekstų.
Bet turiu keletą savo pašalinių projektų, kurie dabar pusiau pasyvūs. Kažkada buvo aktyvūs – skyriau daug laiko, kad paleisčiau, tai pasyviomis pajamomis pavadint neapsiverstų liežuvis, bet būtent dabar ten beveik nieko nedarau. O jie keli ir priklausomai nuo sezono vis pavaro kažkuris skirtingas.
Po išlaidų, visą ten likusį pelną sukišu į ETF’us. Galėčiau kišti atgal į veiklas, bet tam jau reikėtų aktyviai dirbti, o mane dabar labai riboja laikas, bet minčių galvoj yra įvairiausių. Pagrindinėj veikloj vis dar parduodu valandas už eurus, tai ten stabilu, aišku, jaučiasi „kaip alga”, nors ir esu freelanseris. Bet visos pašalinės veiklos jau kurį laiką generuoja daugiau pinigų nei pagrindinė, kuriai skiriu beveik pilną etatą. Jei tai tęsis dar bent pusmetį, reikės rimtai pagalvoti apie pokyčius karjeroje.. Bet kokiu atveju, judant prie investicijų…uždirbau daug.
Tad per Q3 2026 į investicijas pavyko atsidėti:
- Liepa +5,507 Eur
- Rugpjūtis +5,704 Eur
- Rugsėjis +13,285 Eur
Viso = 24,496 Eur.
Čia, beje, kaip ir gross sumos. Dalis šių pajamų gauta per IV, tai kitų metų gegužę dar teks susimokėti daug mokesčių, tad tam reikalui kaupiu didesnę sumą unijos indėlyje, bet iki tol disponuoju šiais pinigais lyg jie būtų mano.
Tačiau bet kokiu atveju – gross ar ne gross – tai labai dideli pinigai ir suprantu, kad tuoj kas nors piktinsis, kad “bepigu keliauti į 6nulius po tiek uždirbant ir atsidedant”. Suprantu.
Bet čia tiesiog realybės šou ir toks gaunasi jo 7-asis sezonas. Niekada dalykai nevyksta tiesia linija. Gal 9-ajame sezone 6nulius ištiks kokia depresija ar vidurio amžiaus krizė ir vietoj uždarbio prasidės nedarbas ir perkami porsche’ai, tai 6nuliai nutols. Kas čia žino.
Bet taip, pats suprantu, kad sekasi ir esu už tai dėkingas. Žinau, kad čia ir taupant tokiais tempais, ir investicijoms augant double-digits per metus, tai iki šešių nulių čia gaunasi vokiškas autobahn’as ir vienintelis klausimas ne JEIGU, o KADA. Tačiau kaip ir pridera gerame seriale, neabejoju, kad scenaristai dar paliko nenumatytų vingių ir rinkos amžinai nežaliuos, mano side hustle’ai amžinai nevažiuos.
2026 metų investicinis tikslas
Aš nuolat judu link portfelio su 90% ETF’uose. Dabar tikslas nesikeičia nuo praėjusių ketvirčių:
- 80-90% ETF’uose, pagrinde VGLA / VALL, dabar dar VXUS norint pasimažinti JAV svorį.
- 5-10% cash/likvidūs, kas mano atveju yra Unijos indėlis.
- 5-10% crypto ar koks kitas rizikingesnis gamble ateityje
Šiai dienai viskas puikiai sukrenta, turiu:
- 87% global ETF (pagrinde kas IBKR’e, bet čia priskaičiuoju ir III pakopą, nes ji tiesiog investuoja į pasaulinius indeksus)
- 6% indėlis unijoje
- 7% Bitcoin ETP (IB1T)
Nuolatiniai mėnesiniai papildymai eina į:
- +2,000-5,000 Eur/mėn į VGLA per Lightyear (kaip gaunasi iš papildomų veiklų, sumos varijuoja)
- +125 Eur/mėn į Goindex III pakopa automatas
- +300 Eur/mėn į IB1T (BTC ETP), automatas
Tai garantuoti tik 425 Eur/mėn į investicijas, bet gaunasi labiau 4-5k/mėn. išvidurkinus.
Visus papildymus kiekvieną mėnesį ir balansus paraleliai seku ir savo buitiniam exceliuke. Kaip koks boomeris – pilnai nepasitikiu tais visais apps’ais. 😀 šiokia tokia meditacija gaunasi viską susivesti ir atsinaujinti. Exceliukas baisus, nėra ten daug formulių, panorėjus galite pasikurti tikrai geresnį, mano vaizdelis toks ir jis tempiasi nuo pat 2019-ųjų:
Ten kas mėnesį susivedu papildymus, o kartą į ketvirtį atnaujintu absoliutines sumas matomas kiekvienos paskyros ekraniuke.
Dabar nebeturiu rimtos struktūros ir automatinių pavedimų bei pasikartojančių ETF pirkimų, nes pajamos ateina atsitiktinai – varijuoja tiek sumos, tiek kada įkrenta.
Tai džiaugiuosi, kad taip atsitiko dabar, kai jau turiu užtektinai disciplinos ir valios, kad vis dar atsidėčiau sočiai, bet prieš kokius 7 metus su tokiu pajamų chaosėliu psichologiškai būtų buvę sunku ir durnų išlaidų būtų gerokai daugiau. Todėl visiems ant pastovių pajamų/algų rekomenduoju – automatizuokite investicijas ir pamirškite.
Mano investicinės kišenės
Apžvalgą visuomet pasidarau higieniškai pereinant kiekvieną iš turimų sąskaitų. Tiesiog į kiekvieną prisijungiu, patikrinu, atnaujinu informaciją jei iššoka kokia lentelė ir tiek. Gaunasi ir toks higieninis patikrinimas, ir nuimu skaičius šiai apžvalgai. Apie vienas yra ką pasakyti daugiau, apie kitas mažiau, bet pažiūrėkime į šias mano turimas paskyras:
- Interactive Brokers
- Lightyear
- Trading212
- Goindex III pensijos pakopa
- Unijos indėlis
Interactive Brokers (IBKR)
Pagrindinė mano investicinė kišenė ir vadinamasis nest egg senatvei visas guli ir dar kokius 30 metų gulės Interactive Brokers. Nenoriu judinti iki pensijos (SODRInės ar savo pačio sugalvotos), tad šiuo metu beveik nepildau, palieku augti pačiam. Bet čia laikinai, kol susikuriu atskiras investicines kišenes ir šiek tiek išmėtau lėšas per daugiau nei vieną brokerį. Po to vėl grįšiu pildydamas tik IBKR.
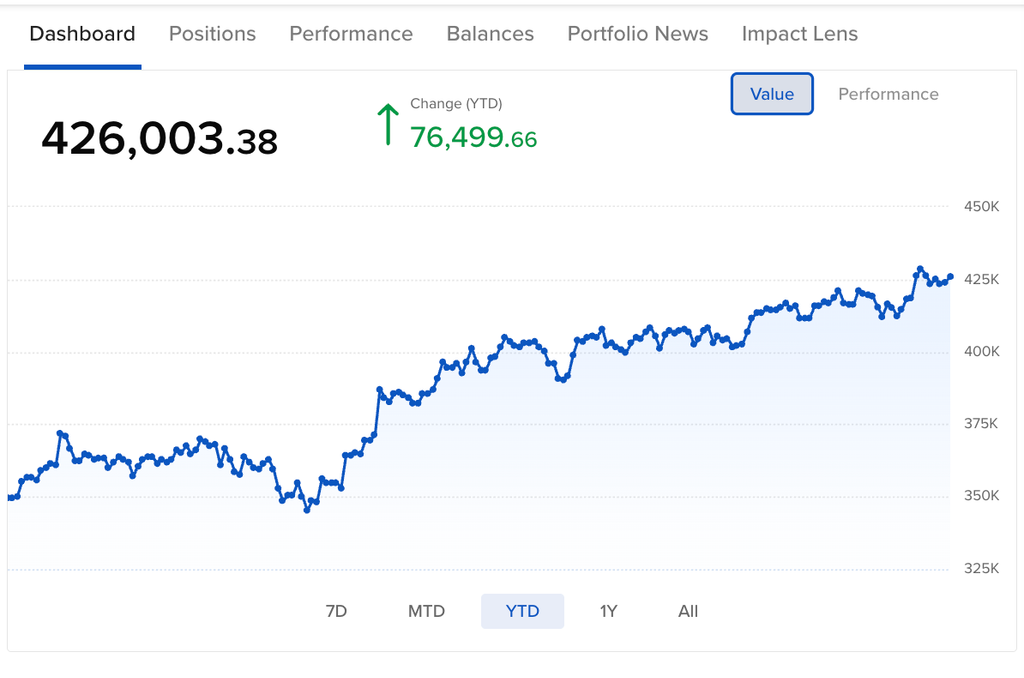
- Turtas 426k Eur.
- YTD grąža +15.19%.
- Per ketvirtį papildyta +1,000 Eur (viskas IB1T).
Turimos pozicijos dabar po visų rokiruočių atrodo taip:
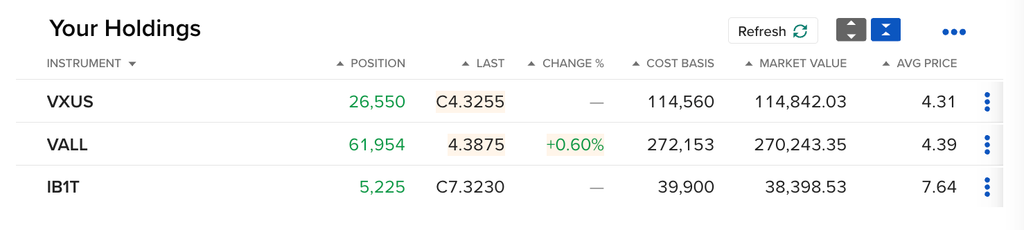
Viskas švaru ir ką tik atnaujinta – apie VGLA / VALL labai plačiai rašiau čia, apie VXUS čia.
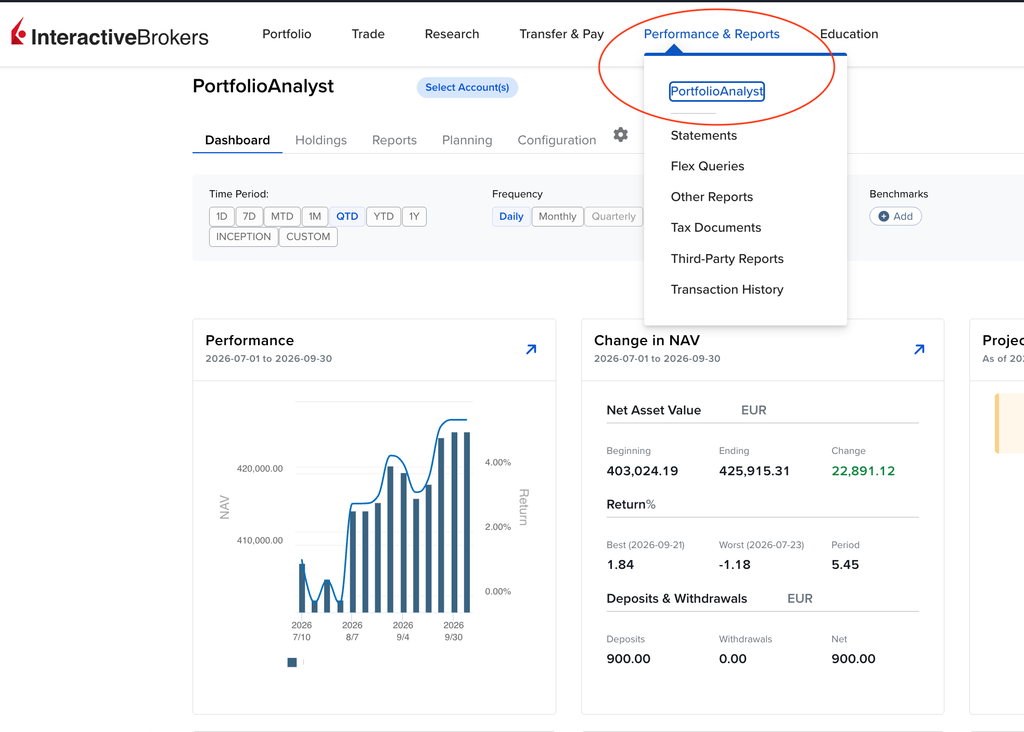
Beje, anksčiau nelabai naudojau, nes turėjau tik vieną VWCE poziciją, bet dabar atradau IBKR’o Portfolio Analyst funkciją. Labai patogiai ir daug informacijos pateikia, manau ypač naudinga turint daugiau aktyvių ir pildomų pozicijų. Panagrinėsiu metų gale, kai sukris jau informacija už VALL ir VXUS.
Randamas einant per IBKR Web versiją čia:
O dar tik svarstantiems IBKR kaip brokerį, esu paruošęs atskirą IBKR gidą čia:
Lightyear
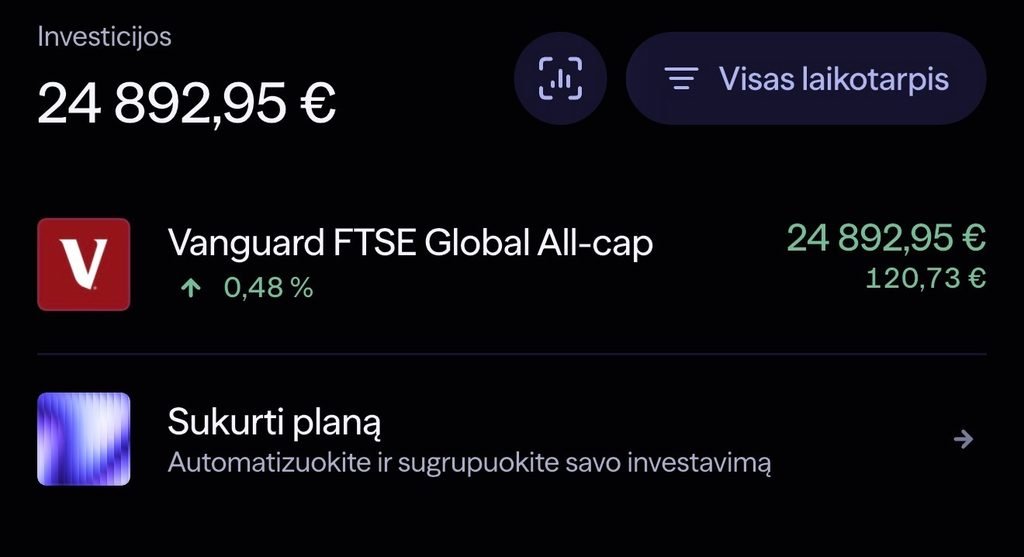
- Turtas 24.8k Eur.
- YTD grąža +2.8% (nes visus metus pildžiau ir daugiausiai – neseniai).
- Per ketvirtį papildyta +16,121 Eur
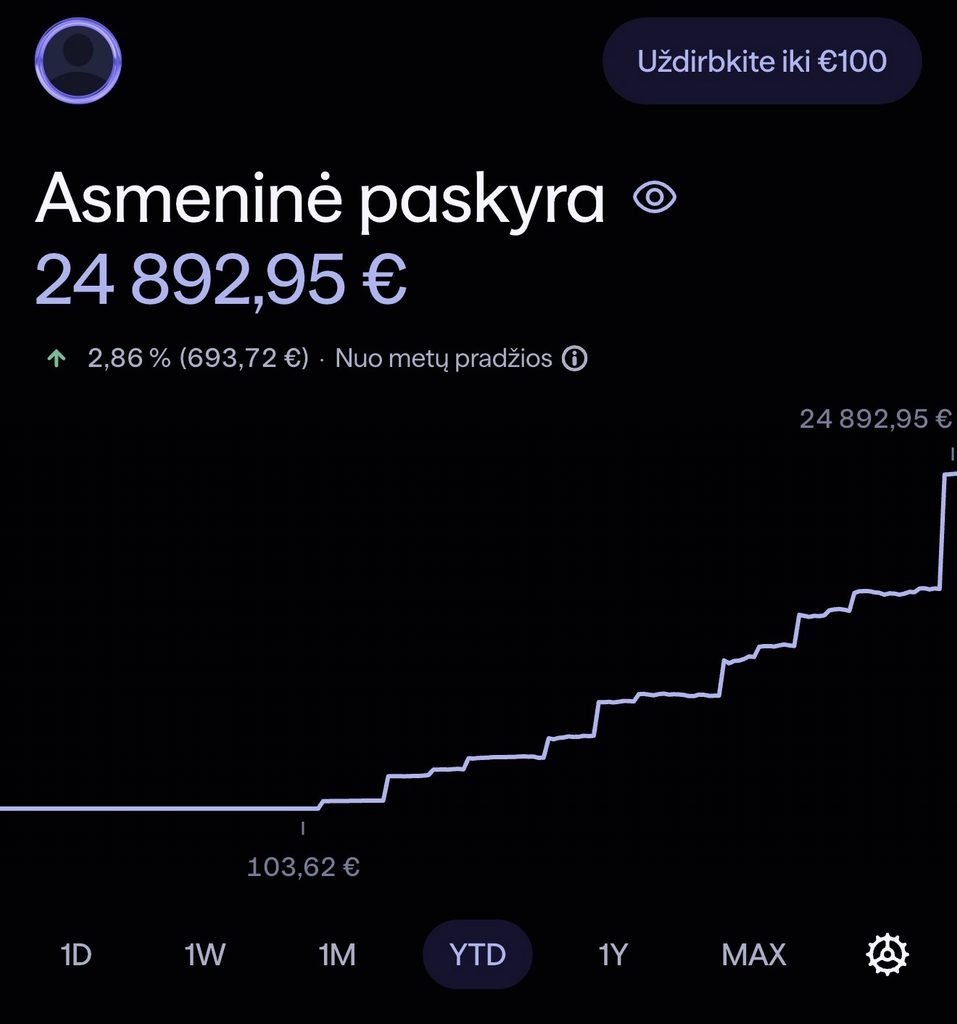
Mano antroji investicinė kišenė, kurią dabar aktyviai pildau. Kodėl man apskritai reikia antro brokerio, plačiau dėsčiau čia, bet į šią kišenę jau žiūriu nebūtinai kaip į “pensijinę”.
Taip, investuoju vistiek ilgam laikotarpiui ir į tą patį ETF’ą, tačiau prireikus pinigų logiškam dalykui – sodybėlei, naujam būstui, naujam verslui, remontui ar kokiems mokslams – šis portfelis būtų panaudotas.
Žinoma, to neplanuoju ir visoms šitoms išlaidoms turiu psichologinio lankstumo. Tai yra, jeigu rinkos kritusios – nu neremontuosiu aš to būsto arba remontuosiu iš algos/santaupų po truputį. Bet ETF’ų dugne nepardavinėsiu.
Tai tokias kišenes dabar turiu dvi, norėčiau galiausiai turėt 3-4, kad ir rizikos būtų išskaidytos tarp skirtingų brokerių, skirtingų jurisdikcijų ir ta suma, kuri “nebūtinai pensijai” būtų solidi, tačiau toliau suktųsi rinkose.
Kodėl mėgstu Lightyear ir drąsiai rekomenduoju naujokams esu aprašęs čia.
Trading212
- Turtas 23k Eur.
- YTD grąža +16.70%.
- Per ketvirtį papildyta 0 Eur
Dar viena atskira kišenė dabar jau užkonservuota su įneštais apvaliais 20k Eur ir tiesiog palikta augti. Jau net apps’ą iš telefono išsitryniau, nes nereikia.
Trading212 man taip pat patinka, jaučiuosi saugus ten laikydamas lėšas, tik jų komunikacija daug agresyvesnė ant spekuliacijos, ant pavienių akcijų pirkimo bei turi šiaip gerų savybių, tačiau kurios trukdo Lietuvos Investicinei Sąskaitai (pvz. gali priskirti ir išsiimti debetinę kortelę susietą su savo investavimo paskyra), tad T212 naujokams rekomenduoju kiek atsargiau.
Bet kaip matote – pats naudoju, šiaip geras ir patikimas fintech’as, kurį nemažai europiečių ir ypač britų naudoja net savo šešiaženklėms pensijoms kaupti.
III pakopa @ Goindex
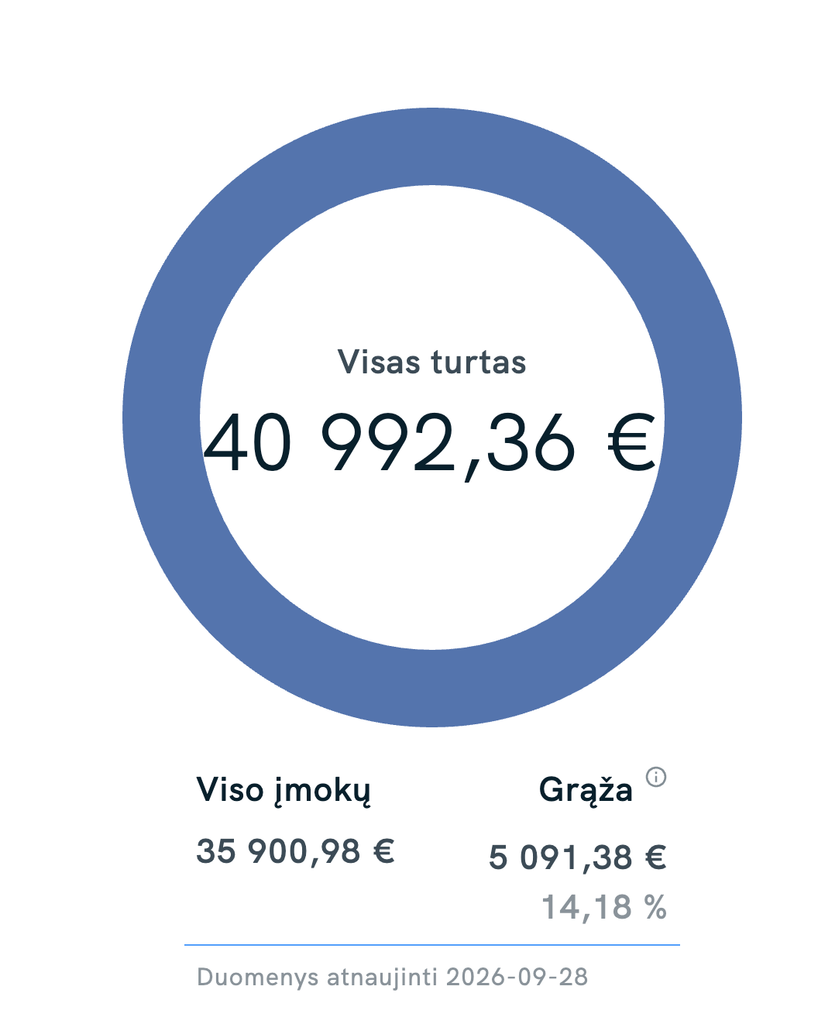
- Turtas 40.9k Eur.
- YTD grąža +14.18%.
- Per ketvirtį papildyta +375 Eur
Šiemet perkėliau savo pensiją į Goindex ir parašiau apžvalgą, o dabar kas mėnesį pildau +125 Eur išnaudodamas dar 7 ar 8 metus galioti likusią lengvatą.
Kol kas Goindex esu labai patenkintas. Man net nesvarbu kiek jie uždirba per metus, svarbiausia, kad yra pasyvus fondas ir investuoja į tuos pačius mano ETF’us. Bet karts nuo karto vistiek užmetu akį į Lietuvos Banko skelbiamą pensijos fondų statistiką ir Goindex ten pagal visus laikotarpius atrodo geriausiai:
Tegu sukasi, irgi užkonservuota realiai pensijai dėl GPM’o lengvatos.
Unija @ Šeimos Kredito Unija
- Turtas 30k Eur.
- YTD grąža +3.90%.
- Per ketvirtį papildyta +7,000 Eur
Turiu iš seniau užfiksuotą 3.90% indėlį Šeimos Kredito Unijoje. Tie procentai ten vis keičias, bet galima užsifiksuoti iki berods 3 metų. Skaitytojas rekomendavo su minimalia suma užsifiksuoti ir dabar siūlomas 2.70% palūkanas, nes ir tos gali nukristi, tai taip ir padariau. Galite turėti kiek tik norite tokių indėlių, tai ko ne?
Ieškant kur saugiai padėti pinigus ir dar uždirbti šiandien, primenu apie savo įrašą – kur laikyti laisvas lėšas 2026-aisiais?
ŠKU yra mano ir finansinis rezervas, ir šiek tiek taupomoji sąskaita. Žinau, kad kitų metų gegužę VMI po deklaracijos turėsiu sumokėti bent 15k Eur, nes dalį pajamų gaunu per IV, tai pastarieji guli čia ir dabar dėl to kas mėnesį vis pildau, reikia iki kitų metų gegužės prikaupti daugiau, kad po atsiskaitymo su VMI liktų man saugumą suteikiantys bent 20k.
Ilgalaikis tikslas turėti 5-10% viso portfelio, bet dabar labiau žiūriu į absoliučią sumą ir laikau kiek man asmeniškai suteikia ramybės.
Neslėpsiu – šiek tiek veikia ir psichologija. Rinkos all-time-high, visi burba apie tas krizes, tai ir man norisi šiek tiek daugiau cash’o pasilaikyti, mažu koks masinis išpardavimas su nuolaidomis ETF’ams lauks. Bet čia taip nereikia daryti. 😀
Reziume
Viskas, tiek čia ir tos apžvalgos. Daug giliau panagrinėti ketinu uždarant metus.
Investicinė nuotaika mano visus šiuos metus tokia šiaip sau – kelią nerimą ir karai, ir AI burbulai ir visa kita. Atrodo, kad kažkas čia bręsta pasaulyje, bet tokia nuotaika jau du metus, tai ką čia ją supaisysi. Bet kaip rašiau atskiru įrašu, kad kai esi jaunas ir dar liko 30 metų kaupimo – nėra labai ko bijoti tos krizės.
Toliau kaupiu. Prasidėjus rudeniui dirbu labai daug – kad ir šį įrašą rašau per trečią atskirą prisėdimą (tai sorry jei screenshot’uose per kažkiek eurų skiriasi sumos, čia ta rinka nuolat banguoja), noriu stipriai užsidaryti metus ir įliejus naujų pinigų į investicijas, leisti sudėtinių palūkanų magijai toliau daryti savo darbą.
coastFIRE eksperimentas patiko, gal aprašysiu atskiru įrašu. Visai matau save kažkada paliekant didelį kapšą pinigų suktis rinkose, o pats susimažinęs darbus ir pasilikęs tiek, kad pakaktų tiesiog ant pragyvenimo, ramiai pa’coast‘inti pasroviui. Nuo šito jau dabar atgraso tik mintis, kad tuoj tuoj ne už kalnų čia kokia krizelė laukia ir tie išsaugoti freelance kontraktai ir gana pastovios pajamos tikrai pasitarnaus.
Bet žvelgiant plačiau, kad ir kokie geri metai darbuose – iš investicijų vistiek šiemet kol kas uždirbau daugiau. Žinoma, ten pelnas orinis ir bet kada gali pareiti banga su -30%, bet pusės mil’o portfelis psichologijai jau daro ko ir tikėjausi prieš pradėdamas investuoti – suteikia ramybę tiek nepergyvenant dėl darbų, tiek dėl karų, tiek dėl krizių.
Compound magija jau nori nenori atliks savo darbą ir jeigu ne visiškos pasaulinės kataklizmos, užsibrėžti šeši nuliai turėtų būt už kokių dar 6-9 metų.
Bet nespekuliuokime ir pasidžiaukime kuo turime.
Čia labai daug rašau apie pinigus, nes tokia blog’o tema, bet realiam gyvenime dar daugiau energijos skiriu santykiams, hobiams ir negalvodamas apie jokius FIRE, pensijas ar kitką – tiesiog bandau susikurti tokį gerbūvį, tokią kasdienybę – dėl kurios kiekvieną rytą norėčiau lipti iš lovos.
Visi FIRE nėra tik apie „ištrūkimą iš korporatyvinio žiurkių rato”, tai ir apie laisvę su savo nuosavu laiku daryti ką tik nori. O to laisvo laiko visi turime jau ir dabar, net ir dirbant darbus. Gal mažiau, bet tikrai turime. Tad nepasiduokite ateities iliuzijai, kad pasiekus kažkokią užsibrėžtą sumą pinigų kažkas pasikeis ir VA TADA TAI PRADĖSIU GYVENTI.
Aš panašiai galvojau tiek apie 100k, tiek apie 250k, tiek apie 500k. Kad va pasiekus tiek – jau tuomet tai tikrai bus ramu ir kažkas pasikeis.
Nepasikeitė niekas.
Savo gerbūvį ir feel good jausmą kiekvienai dienai turime susikurti patys ir už pinigus galima nusipirkti daug ką, bet fantazijos tikrai nenusipirksi.
Tai mano palinkėjimas – pagalvoti, kaip prasmingai išnaudoti laisvą laiką galite jau dabar. Kad tikrai gale dienos būtų tas feel good jausmas. Gal pasirodys, kad tam ir milijonų nereikia ir jau dabar turite savo kavinukę Nidoje.
O šiaip toliau – ETF’inam & chill.
Įdomu sekti toliau?
Įdomu diskutuoti ar stebėti diskusijas pinigų temomis? Prisijunk prie 15,000 narių aktyvios bendruomenės reddit’e 👇

Investuojant galite prarasti lėšas. Įraše pateikta informacija nėra rekomendacija finansinėms paslaugoms įsigyti. Tai yra tik autoriaus nuomonė ir asmeninė patirtis. Už investicinius sprendimus atsakote jūs patys, tad būtinai įsigilinkite į produktą ar tiekėją prieš priimdami sprendimą investuoti.
Kokios VXUS alternatatyvos? Po vienu acountu kaupiu vaikams, tai ieškau panašaus ETF, kad nesuplaktų į vieną acountą.
AWEX toks pats https://www.justetf.com/en-be/etf-profile.html?isin=IE000YKHGYN2
Sveikinimai su 500k+ riba 🤝
Važiuoju kartu iš paskos su kiek mažesne suma ir vis ateina į galva mintis dėl brokerio saugumo.
Didėjant portfeliui jau ir prie viešų wifi nebesijungiu.
Kokios mintys ir patarimai išlikt ramiam saugumo klausimu didėjant portfeliui? 🤔
Sveikinimai, cia LABAI rimtas pasiekimas!!